建立对金融服务如何影响人们生活的更深入理解至关重要。然而,体现金融健康改善的指标仍处于起步阶段,世界经济论坛的Matthew Blake和Drew Propson撰文指出。
全球约有20亿人无法充分获得金融服务。贫困人口、女性和农村地区人口受到的影响最为严重。被排斥在金融体系之外的人几乎没有任何工具来汇款、储蓄、投保和借贷。这使得他们难以为生活中最基本的事件做好准备,更不用说应对不可预见的挑战了。
但得益于新技术、前所未有的交易和行为大数据的出现,以及利益相关方之间更广泛的合作,如今已出现了触达金融排斥人群的现实机遇。
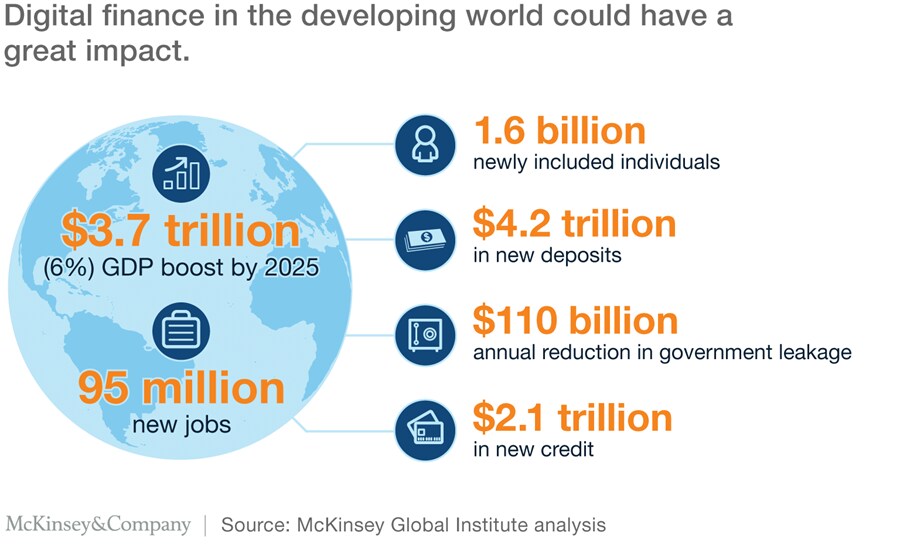
实现这一宏伟目标的关键要素,将是完善衡量金融普惠进展及其所带来益处的体系。要在新兴经济体中更广泛地采用和使用数字金融,就需要对客户形成更细致入微的理解,这可能释放出预计到2025年可达3.7万亿美元的国内生产总值。
由于历史上数据更容易获取,金融普惠指标往往侧重于供给端洞察。例如:银行账户数占总人口的比例、特定地区借记卡和自动取款机的普及率、按地区统计的贷款发放数量等。这些指标虽有价值,但只能反映部分情况。
信息过载
过去,数据匮乏是一大挑战,而如今手机与泽字节级数据充斥的世界预示着截然不同的未来。全球手机签约用户超过50亿,流通中的智能手机超过20亿部,预计到2020年,新兴市场还将新增16亿网络接入用户,据移动网络运营商称。
要利用移动数据实现金融普惠目标,需要私营部门、监管机构和标准制定机构加强合作,以支持更大规模的数据收集。
此外,要真正提供以客户为中心的价值主张,公共和私营部门必须以统一、细粒度且客观的方式,制定并采用需求侧指标,聚焦客户的态度、行为、期望和挑战。这将有助于政策制定者和监管机构确定在哪些领域通过监管沙盒进行试验和投资,并发现需要加强监管的情况。企业将从中获益,包括产品设计与交付更优、终端用户信任度提升,以及对产品和服务可靠性有更清晰的认识。
总体而言,这些举措通过使国家战略与金融普惠指标保持一致,支持基于证据的政策制定。此类有针对性的行动,加上更完善的金融教育和数字技能培训,是推进金融普惠、进而实现可持续经济增长与发展的重要步伐。
经济赋能
帮助人们平衡收支、管理可持续的债务负担并为养老做好准备,是金融健康社会的核心。能够帮助公共和私营部门聚焦这些优先事项的改进指标,将在很大程度上缓解困扰弱势群体的压力。
世界经济论坛近期发布的一份白皮书,《推进金融普惠指标:从金融可及性转向经济赋能》,由塔塔咨询、BBVA和世界银行等多方利益相关方共同编写,提出了一套新的指标,这些指标以现有的金融可及性和使用率衡量方法为基础。白皮书还重点介绍了一些用于评估金融健康状况的概念框架。
借助合适的工具和协作态度,公共和私营部门以及国际组织可以充分利用丰富的数据资源,为全球金融普惠努力注入新的活力。
Matthew Blake负责世界经济论坛金融与货币体系倡议。Drew Propson领导世界经济论坛促进全球金融普惠倡议。




