尽管国际资本流动有诸多益处,政策制定者长期以来担心其波动可能引发贸易和金融动荡。大量活跃的研究议程聚焦于理解资本流动的驱动因素。一项关键发现是全球金融状况的核心作用。Forbes和Warnock(2012)、Fratzscher(2012)、Ghosh等人(2014)以及Rey(2015)等研究表明,核心经济体的金融状况和风险认知是资本流动大幅波动的重要驱动因素。然而,全球状况的作用并非那么确定,Cerutti等人(2017)持怀疑态度。此外,全球因素的影响可能对投资类型和所考察的样本十分敏感。Avdjiev等人(2017)发现,美国利率和VIX指数的影响在危机期间发生了显著变化,对通过债券或银行的借贷产生了不同的影响。另外,资本流动对全球金融状况的反应在不同国家和不同时期存在质的差异(Goldberg和Krogstrup,2018)。
在一篇近期论文中,我们强调了行为主体风险暴露的作用,重点关注国内金融机构(Krogstrup和Tille,2018)。如果资本流动部分由全球风险状况变化时国内金融机构外币敞口的调整所驱动,那么全球状况对资本流动的影响将取决于国内机构试图调整的初始敞口性质。具体而言,如果它们处于外币空头敞口——以外币借款为国内货币贷款提供资金——那么减少外币敞口需要减少从其他国家的外币借款(即外国资本流出)。相反,如果金融机构处于多头敞口,削减外币风险则需要增加外币借款(或出售外国资产),这相当于资本流入。
我们通过一个以不同货币借贷的银行投资组合模型,更正式地阐述这一观点。货币敞口是银行和其他金融机构的重要风险因素,相关研究包括Avdjiev和Takats(2016)、Brunnermeier等人(2009)、Bruno和Shin(2015b)、Caballero等人(2015)、Dell'Ariccia等人(2016)以及Krogstrup和Tille(2017)等。我们关注银行,是因为银行资金流动与全球因素之间的联系已受到研究人员的特别关注。银行资金流动占资本总流动的很大份额,波动性较大,并构成冲击国际传导的主要渠道之一(Milesi-Ferretti和Tille,2011;Avdjiev等人,2012;Bussiere等人,2016;McCauley等人,2015;McQuade和Shcmitz,2016)。但这些机制同样也适用于其他类型的金融机构。
外币融资对全球风险因素的细微反应
我们的银行投资组合选择模型使我们能够评估全球金融因素对银行跨货币融资和贷款活动选择的影响。全球金融因素被建模为风险容忍度(例如风险厌恶)。银行持有的国内和外币贷款及存款无法迅速调整。因此,当风险状况发生变化时,银行通过其批发外币融资(或贷款)活动来调整其敞口。
模型证实,风险厌恶程度上升对外币融资的影响,确实取决于银行最初的净货币敞口。拥有外币多头敞口的银行,在风险厌恶上升时会希望减少该多头头寸。这要求其增加外币融资,或减少贷款,从而促成资本流入。相反,拥有净空头敞口的银行将降低外币融资或增加外币贷款,从而促成资本流出。该模型还有若干与资本流动如何响应汇率和利率变动相关的其他重要发现。1
来自欧洲银行的证据
我们依据一组欧洲国家银行业的货币敞口数据,发现了支持模型预测的证据。我们使用了瑞士国家银行提供的一个新数据集。该数据涵盖自2009年起、按季度统计的16个欧洲发达和新兴经济体银行业(按国家汇总)的资产负债表。资产和负债按多个资产负债表类别细分,每个科目再分为以本币计价和以外币计价的部分。2货币拆分使我们能够计算银行业的总体表内外币敞口,3以及通过调整汇率变动估值效应后的头寸变化计算相应的资金流量。
数据显示,无论是跨国家还是跨时期,银行业外币敞口(图1)和融资流量的波动性(图2)都存在显著的异质性。
图1 按国家划分的净外币敞口
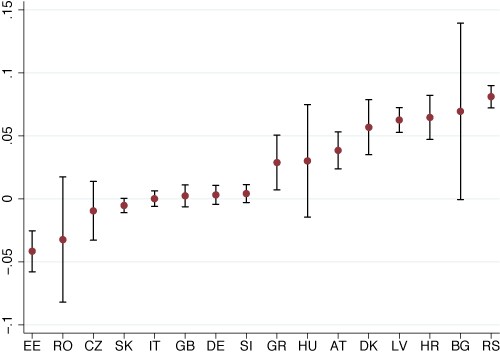
注释:对每个国家而言,圆点表示外币敞口的平均值(占总资产的百分比),条形表示±1个标准差的范围。
图2 外币批发融资流量的分布
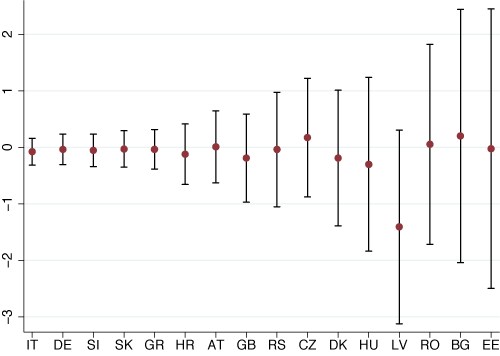
注释:对每个国家而言,圆点表示外币融资流量的平均值(占融资头寸的百分比),条形表示±1个标准差的范围。
在数据的初步分析中,我们分别针对每个国家,将外币融资流量对一个全球风险因素进行回归。该全球风险因素以美国经纪交易商杠杆率作为代理变量,依据Adrian和Shin(2014)的做法,该指标衡量全球银行业的风险偏好。我们取杠杆率的相反数,使全球因素的上升反映全球金融状况收紧(与VIX一致)。我们预期,在银行业处于外币净空头敞口的国家,外币融资与全球因素呈负相关;而在银行处于净多头敞口的国家,则呈正相关。图3描绘了估计的各国回归系数与各国平均外币敞口之间的关系,并证实了正斜率。
图3 外币融资对风险和净敞口的敏感性
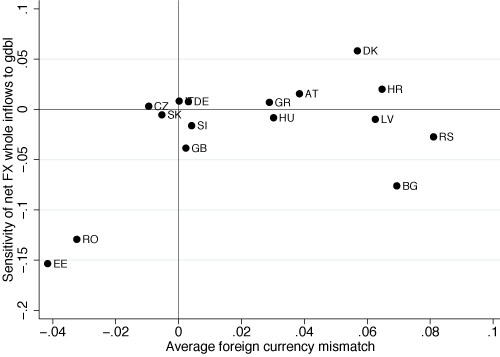
注释:纵轴为外币融资流量(占资产的百分比)对风险认知(经纪交易商杠杆率变动的(-1)倍)的OLS回归系数。横轴为平均外币敞口。
我们还利用横截面和时间序列变化,采用面板回归技术进行了更为严谨的计量评估。我们将外币融资流量对全球风险因素、汇率和利率变动、以外币计价的贷款和存款进行回归。一个需要考虑的关键点是全球因素与平均净货币敞口之间的交互项,因为该项捕捉了敞口在决定全球因素对外币融资影响中的作用。我们发现,全球风险因素单独来看并不显著,但与国家的净外汇敞口交互后则显著,这与我们的理论预测一致。这在新兴欧洲经济体子样本中尤为明显。
有趣的是,只有当全球因素以美国经纪交易商杠杆率衡量时,结果才成立。使用VIX或文献中的其他全球金融代理变量,交互项则不显著。尽管VIX作为全球风险情绪的实证代理指标相当流行,但它反映的是股票市场状况,对于银行业等其他金融市场板块的风险容忍度而言,可能是一个较差的代理变量。
结论
近年来,金融周期全球驱动因素的作用受到了广泛关注。我们的分析表明,全球因素与跨境银行融资之间的实证联系,并可能更广泛地与资本流动之间的联系,取决于金融机构的国别特征。我们强调了国内金融机构外币敞口的作用。这种敞口既可以是多头,也可以是空头,在风险降低时对融资流动的影响截然不同。因此,国内机构的外币敞口不仅是一国资本流动波动脆弱性的指标,其本身也可能成为这种波动的驱动因素。




