这个联合国机构联盟,净零银行联盟,承诺到2050年实现其贷款投资组合的净零碳排放。
银行可以通过提供考虑气候相关风险的贷款和投资,来影响企业行为。
只有通过公共部门与私营部门的集体行动,我们才能应对气候危机。
气候挑战之所以难以克服,部分原因在于经济学家所称的“外部性”,即无法由单一企业或国家独自解决的经济体系外问题。碳排放无疑是全球经济最大的外部性,因此,至今没有任何单一群体被追究减排责任。
银行正在迎接这一挑战。由联合国新近召集成立、被称为净零银行联盟的组织汇集了来自27个国家的53家银行,管理资产达37万亿美元。它们具有历史意义的承诺是,到2050年实现其贷款投资组合的净零碳排放。这一承诺是更广泛的格拉斯哥净零金融联盟的一部分,该联盟还包括管理全球逾70万亿美元资产的资产管理机构。
这些承诺之所以意义重大,不仅因为银行以自身信誉作担保,表明了对这一问题的高度重视,还因为它们邀请全世界在过程中监督其进展,看它们是否推动资本流向正在实现净零转型的企业。
银行尤其适合影响企业行为。它们不仅向企业提供贷款,还承销企业股票和债券发行,并管理投资组合。其内部拥有丰富的专业知识,可以帮助客户实现转型,并与监管机构、股东和社区等利益相关方沟通。
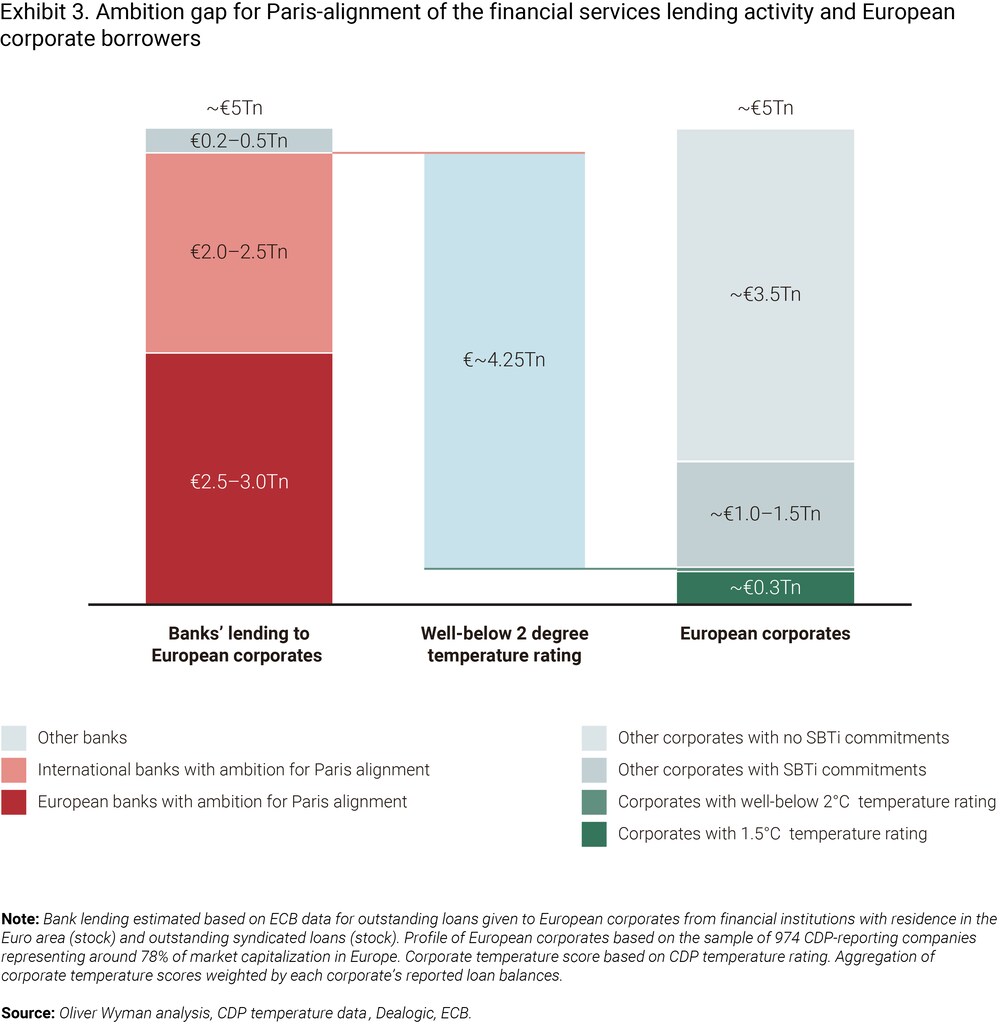
但银行无法单独推动人类实现碳排放净零。即便在远远领先于美国的欧洲,据CDP-Europe与Oliver Wyman近期发布的一份报告,可投资资金池与目前符合巴黎协定标准的企业之间,仍存在4万亿美元的缺口。CDP-Europe与Oliver Wyman。
银行如何实现净零?
要让银行兑现承诺,并切实帮助减少全球碳排放,需要在多个方面调整驱动全球商业活动的更广泛激励体系。
首先,企业需要一种通用方法,用以估算其碳排放的数量及成本。目前的做法不一,部分取决于所在司法管辖区。40个国家和20个城市及地区已实施碳定价,对企业每排放一吨碳征收税费。但价格差异很大。
全球统一的碳价格由集体政策行动和市场动态共同形成,将极大地带来所需的明确性。但要实现这一点并不容易,因为目前没有足够强大的治理机构能够在全球范围内强制执行。如果某个重要的国际机构(例如G20)能够促使成员国达成协议,或许能为世界其他地区树立榜样。
同样,银行也需要就碳核算的适当会计准则达成国际共识,以便所有银行都能以相同方式衡量其进展。由于相关数据并非随时可得且普遍可用,目前没有人能完全确定企业的碳排放量。银行将需要为自身使用制定标准,但这些标准可能各不相同。
监管机构可以通过制定标准来提供帮助,使所有企业在报告碳相关活动时采用统一的语言。总部位于伦敦的国际财务报告准则基金会目标是在2022年年中前制定此类标准,美国证券交易委员会也已就气候信息披露规则制定公开征求意见。
怀疑者会指出,央行的设立并非为了执行气候政策。但央行确实追求金融稳定。银行面临来自气候变化的重大风险,例如向处于海平面上升和潮汐洪水风险地区企业发放的贷款。如果一家银行遭受重创,其他银行也将受到影响。
世界经济论坛在应对气候变化方面做了哪些工作?
法国央行行长今年6月在接受《金融时报》采访时表示:“气候相关风险是金融风险的一部分。因此,对于金融机构和监管者而言,这并非可有可无之事。它不属于[企业社会责任]范畴,而是必须具备的能力,是风险管理的一部分。”英格兰银行审慎监管局现要求银行衡量其气候风险敞口,欧洲央行正在开展气候压力测试,法国监管机构也已启动试点工作,要求银行和保险公司衡量其在2050年前所面临的气候风险金融敞口。
银行还需要具备追踪全球碳排放的能力。尽管企业排放数据可从多种来源获取,但这些信息集并不全面。设想一个单一、完善的数据库,它不仅能帮助银行合理引导资本,还能帮助科学家更稳健地模拟碳水平和大气状况,并形成可持续监测的实时全球碳预算。在这一领域,我们正通过低轨卫星监测甲烷,以及涌现出的、专门测量和追踪排放的科技初创企业,看到突破性进展。
除了建设更强大的排放数据库,如果没有更加协调一致的全球气候政策方法,净零未来也无法实现。银行可以提供建议和资本,但企业必须接受净零议程,并且可能需要税收减免、补贴、政府合同或研究支持等激励措施,才能被推向这一方向。
例如,航空公司可能认为实现净零排放在经济上不划算,但如果政府要求其航空燃油的一半来自可持续来源,其进展将迅速加快。可以将其视为一种三方合作关系:公共部门与银行和企业共同合作,有助于创造和资助新的解决方案。
银行在气候行动中迈出了值得称赞的一步。但如果世界其他地区未能找出正确的金融激励措施、指标和政策,即便气温持续攀升,它们的雄心仍将永远难以实现。




