最近一次金融危机引发了美国自第二次世界大战以来持续时间最长、程度最严重的衰退。全面金融崩溃的可能性骤然成为现实担忧,评论人士和政策制定者都担心经济可能正走向第二次大萧条(Krugman 2009)。大萧条无疑可视为美国经济史上的罕见事件。它始于一场灾难性的市场崩盘,是金融危机与衰退如何相互产生负面影响的极端例证。
因此,大萧条受到资产定价文献的关注并不令人意外。Cogley 和 Sargent(2007)认为,对大萧条重演的担忧或许可以解释数据中观察到的高企但不断下降的股票溢价。在相关但不同的一支研究中,Barro(2006)沿袭 Rietz(1988)的思路指出,罕见灾难可能对解释股票溢价之谜十分重要。在 Bianchi(2015)中,我表明,大衰退初期的数月里,金融市场走势与大萧条相一致,而这一点有助于正确为资产回报的横截面定价。由此可归纳出四个典型事实。
1. 大萧条的特殊特征可以由一个大萧条状态来刻画。数十年来,该状态的概率一直接近于零,但在大衰退期间曾短暂飙升。
我对1928年12月至2009年6月的数据估计了马尔可夫转换向量自回归模型(MS-VAR)。在 MS-VAR 中,感兴趣变量之间的关系以及冲击的大小,都可以根据当前所处的状态随时间变化。1 纳入估计的四个关键金融变量是:超过无风险利率的市场超额回报;期限收益率利差;市盈率;以及价值利差。期限收益率利差概括了利率期限结构的斜率。价值利差衡量小盘价值股与小盘成长股的账面市值比对数之差,并刻画资产回报的横截面行为,因为当小盘成长股表现相对更好时,该利差会扩大。
估计结果显示存在一个大萧条状态。如图1所示,大萧条期间,该状态的概率非常接近1。在样本期的其余时间里,其概率通常接近于零,但在大衰退期间曾短暂飙升,并于2009年2月首次自1948年11月以来超过50%。然而,2009年3月,其概率很快又回到了零。
图1。大萧条状态
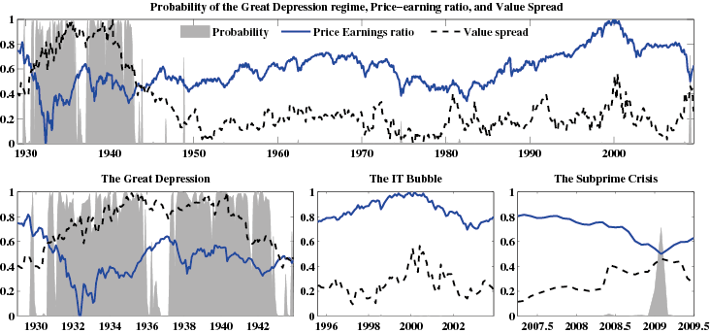
注:第一幅图报告了估计的大萧条状态概率,以及市盈率和价值利差的变化情况(两个变量均经过缩放,以适配0-1的范围)。下方三幅图分别聚焦三个关键事件:大萧条;信息技术泡沫破裂;以及大衰退。
2. 大萧条状态的特征是股市崩盘,同时价值利差大幅上升,这表明金融危机期间成长股表现优于价值股。
图2展示了一项模拟,其中仅考虑最可能的状态路径(蓝色实线),并将其与实际数据(红色虚线)进行比较。进入大萧条状态会导致股市急剧下跌,同时价值利差和期限收益率利差上升。股市大幅下跌后有所回升,而价值利差和期限收益率利差则继续扩大。经济退出大萧条状态后,模型预测价值利差和期限收益率利差会迅速回落。股市则朝相反方向变动,稳步上涨并趋向更高的平均水平。
图2。大萧条

注:图中报告了一项模拟,其中状态按照基于估计概率得出的最可能路径演变。初始值与实际数据一致。模拟序列以蓝色实线表示,红色虚线表示数据。两条水平线标示各状态特定的条件稳态,即若某一状态长期持续,变量将趋向的数值。
3. 大衰退初期,金融市场走势与大萧条相一致,这解释了大萧条状态的概率为何在2009年2月飙升。
图3展示了两项模拟。第一项模拟(蓝色实线)假设一条反事实状态序列,即自2009年2月起,大萧条状态一直持续到样本期结束。第二项模拟(黑色虚线)假设状态按照最可能的序列演变,即经济并未进入大萧条状态。红色点线表示数据。
图3。大衰退

注:图中报告了两项模拟,分别考虑自2009年3月开始的两种不同状态路径。第一项模拟(蓝色实线)假设一条反事实状态序列——大萧条状态持续到样本期结束。第二项模拟(黑色虚线)假设实际状态序列持续——经济并未进入大萧条状态。红色点线表示数据。
这些模拟可以联系到大衰退初期的主要事件。2008年3月,美联储不得不出手干预,以防贝尔斯登破产。从那时起,危机加速恶化:雷曼兄弟申请破产,失业率急剧上升,美联储将联邦基金利率下调至零。2月10日,财政部长盖特纳公布了扩大政府银行救助计划的方案。金融市场对此方案反应颇为怀疑,市场下跌了5%(Solomon 2009)。几天后,新当选的总统奥巴马签署了一项刺激方案,一些评论人士认为该方案力度不足。
在这整个时期,价值利差一路上升,而市盈率持续下跌。2009年2月,股市跌至12年来的最低点;当时,人们对美国可能走向第二次大萧条的担忧已成为现实。此时,大萧条状态的概率突破了50%。第一项模拟表明,如果经济自2009年2月起确实进入大萧条状态,那么市盈率和价值利差会继续以完全相同的方式变动,而超额回报将持续为负。换言之,直到2009年2月,金融市场的走势都与大萧条状态相一致。
2009年3月,这些动态发生逆转。股票市场超额回报上升,市盈率回升,价值利差下降。第二项模拟表明,脱离大萧条状态会带来这些变化。2009年3月,经济数据变得更为乐观,救助计划的细节也对外公布。可以认为,这对金融市场产生了积极影响,第二次大萧条得以避免——至少从金融市场的角度看是如此。
4. 成长股在常态时期经风险调整后的低迷表现,会由其在金融危机期间的表现得到补偿。
研究通常发现,在控制市场贝塔后,成长股的回报过低。为解释这一谜题,我扩展了 Campbell 和 Vuolteenaho(2004)提出的“坏贝塔、好贝塔”跨期资本资产定价模型(ICAPM),纳入状态可能发生变化的情形。该模型使用按规模和账面市值比排序的25个 Fama-French 投资组合进行检验,并采用35年的滚动窗口。图4报告了横截面回归中 R² 的变化。2 样本期早些年,ICAPM 表现良好;但随着数据窗口逐渐远离大萧条,其解释力有所下降。然而,当窗口逐渐接近最近一次金融危机时,解释力大幅上升,R²达到60%;此前上一次达到这一水平是在1978年底。可以证明,R² 的这些变化反映出,在20世纪80年代和90年代,成长股的回报相对于其 ICAPM 贝塔而言过低。大衰退期间,这一异常在很大程度上得到纠正,这表明成长股在常态时期的低回报,会由其在金融危机期间的表现得到补偿。
图4。ICAPM 在滚动窗口上的解释力

注:图中报告了用于检验跨期 CAPM 的横截面回归 R²,采用35年的滚动窗口。横轴表示滚动窗口的结束日期。例如,1965对应1930年2月至1965年1月的样本。因变量为25个 Fama-French 投资组合的平均回报。
结论
价值利差与股市的反向走势,将大萧条与大衰退初期联系起来。在另一次重要的市场下跌——信息技术泡沫破裂期间,并未出现这一模式。这意味着,与金融危机相关的市场下跌本质上有所不同;在这些事件期间监测资产回报的横截面表现,或有助于理解市场走向。
参考文献
Barro, R J(2006),“二十世纪的罕见灾难与资产市场”, 《经济学季刊》,121,823-866。
Bianchi, F(2015),“罕见事件、金融危机与资产回报的横截面”,CEPR 讨论论文10520,NBER 工作论文21056。
Cogley, T 和 T J Sargent(2007),“风险的市场价格与股票溢价:大萧条的遗产?”, 《货币经济学杂志》,55(3),454-476。
Hamilton, J D(1989),“非平稳时间序列与商业周期经济分析的新方法”, 《计量经济学》,57,357-384。
Krugman, P R(2009),“抵御萧条”, 《纽约时报》 评论文章,2009年1月4日。
Solomon, D(2009),“市场看淡银行救助计划”, 《华尔街日报》,2月11日。
Rietz, T A(1988),“股票风险溢价:一种解决方案”, 《货币经济学杂志》,22,117-131。
Sims, C A 和 T Zha(2006),“美国货币政策是否发生过状态转换?”, 《美国经济评论》,91(1),54-81。
脚注
1 正式地,我们有:其中, 是变量向量, 是状态特定截距向量, 是控制自回归参数的矩阵, 是控制冲击大小的矩阵, 是高斯创新向量。请注意,参数可以根据 和 的取值随时间变化。这两个隐变量按照由转移矩阵 和 控制的两条不同马尔可夫链演变。计量经济学家的目标有两个。首先,我们希望在给定状态组合的条件下估计模型参数。其次,我们希望确定每个时点所处的状态。关于如何实现这些目标的细节,参见 Bianchi(2015)、Sims 和 Zha(2006)以及 Hamilton(1989)。
2 R² 的计算公式为1-RSS/RSM,其中 RSS 是残差平方和,RSM 是仅使用常数项作为回归变量时的残差平方和。
本文与 Vox EU合作发表。本文的发表并不意味着世界经济论坛认可其中的观点。
如需及时了解议程 ,请订阅我们的每周通讯。
作者:Francesco Bianchi 是杜克大学和康奈尔大学经济学助理教授;CEPR 研究员。
图片:2008年,悉尼澳大利亚证券交易所(ASX)的交易板上显示着9月17日和18日的曲线。路透社/Daniel Munoz




