一种常见说法是,通胀温和的时代已经过去,而这一切都归咎于财政政策。
这种说法已经动摇了绿色投资计划,理由是必须收紧财政政策。
然而,以通胀风险为由放弃财政投资是错误的——维护通胀机制应由货币政策负责,而财政投资必须应对战略性挑战。
围绕通胀的公共讨论核心观点是,物价上涨将持续下去,政策制定者“落后于形势”,而稳定锚定的通胀机制正在瓦解。因此,财政政策必须收敛,停止大胆开展新的投资。最近,美国因担忧通胀而搁置了超过5000亿美元的绿色投资,这可能预示着更广泛的阻力。
通胀风险确实存在,不容忽视,但回避一切财政政策是错误的。财政投资旨在长期建设产能,这可能抑制通胀;它应与肩负周期性职责的货币政策分开。此外,对通胀机制正在崩溃的流行说法也应提出质疑。仓促下结论可能代价高昂,包括取消或推迟具有战略紧迫性的投资。
为避免在混乱的争论中仓促下结论,我们应考虑明确的标准来评估财政政策的影响;审慎质疑公共讨论如何描述通胀风险;并提醒自己通胀的结构性驱动因素和风险。
牺牲财政政策
毫无疑问,在美国经济消化需求过剩和供应瓶颈的过程中,财政政策显著加剧了当前的通胀压力。然而,尽管政策制定者确实押下了高风险的赌注,出台了规模异常庞大的刺激措施,但这不应成为排除财政投资的理由。
发放刺激支票仍令人记忆犹新,但财政政策涵盖范围广泛的举措,应从多个维度加以区分,包括:
政策类型。向家庭转移现金,如同碳水化合物被消化后推动需求,却不增加产能;而能够提升产能的投资则有可能抑制通胀。道路、桥梁和港口是教科书中的典型例子,但绿色投资可以扩大能源供应,有针对性的儿童福利则有助于增加劳动力供给。此外,对能够推动规模扩大、降低成本的早期技术进行公共投资,可在这些技术具备竞争力后带动私人投资。
资金来源。如果新政策以债务融资,其带来的需求冲击会远大于以税收融资的情形;税收融资可能重新分配需求,而非扩大需求。
时机。一次性支票可在几周内发放惊人的金额——前文提到的宏观经济“碳水化合物”。但大规模基础设施支出会在数年间逐步消化,同时锻造投资所提供的经济“肌肉”。
疫情初期,财政政策着眼于短期经济稳定,因此与货币政策保持一致。然而,展望危机之后,我们需要让财政政策和货币政策重新发挥各自不同的作用。财政政策关乎长期结构性投资——扭曲自身以迎合具有周期性目标的货币政策,听起来并不妥当。
是什么让人们不愿接受财政政策和货币政策目标与期限各不相同?这必然与高通胀有关:当前通胀处于20世纪80年代初以来未见的水平,正值“糟糕宏观经济”时代的尾声。当时通胀高企、增长乏力,必须经历痛苦的衰退才能控制局面。事实上,20世纪70年代已成为公共讨论中的一种“思维模型”,人们直接外推当时的风险,悲观论调也始终不绝于耳。
为何将20世纪70年代作为思维模型十分危险
更恰当的历史类比或许是20世纪40年代:战后消费需求激增,而供给侧则难以摆脱战时状态、重新调整用途。
下方图1将20世纪40年代的挤压与始于20世纪60年代末的崩裂并置比较。在后一个时期,通胀从未回落到低位,而是一次次创下更高的低点,通胀机制先是出现裂痕,随后逐渐瓦解,最终崩溃——这一过程本身持续了数年。两者的差异显而易见:20世纪40年代债券收益率几乎没有变动,而到了20世纪60年代及之后,投资者认为通胀会持续,因此要求获得补偿,债券收益率便大幅上升。
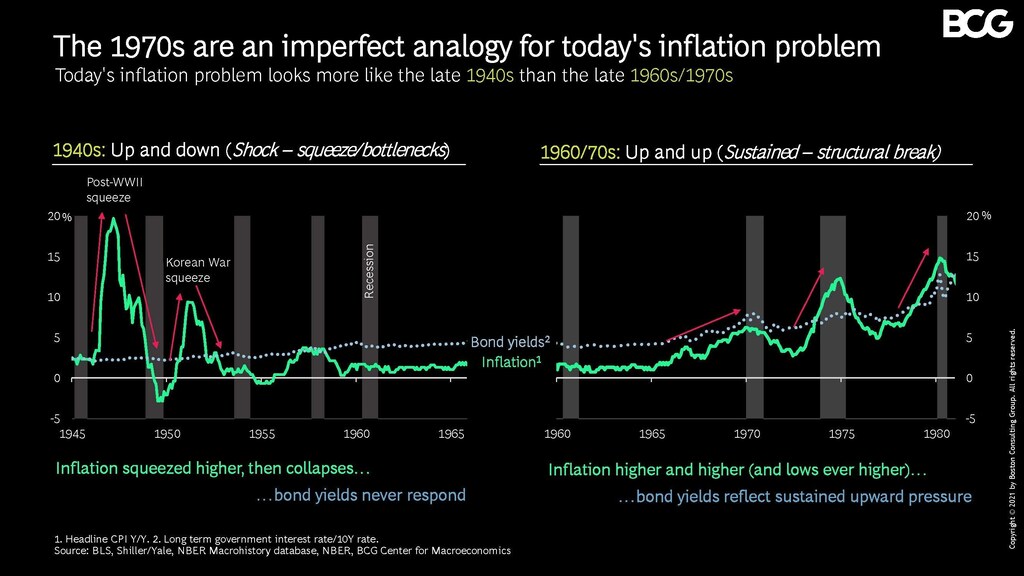
如今,两个时代的动态都加剧了风险背景。不过,经济迅速重新开放,消费需求激增,而供给侧难以调整;与此同时,债券收益率迄今似乎并未理会高通胀。这些情况让我们相信,如今更像是20世纪40年代的挤压,而非20世纪60年代的崩裂;通胀将在2022年期间回落。
无论是否增加财政投资,风险都无处不在
这并不意味着毫无风险——通胀风险处于一代人以来的最高水平。尽管预计通胀会回落,我们也不会回到疫情前的局面,当时美联储正努力应对通胀过低的问题。
未来几个季度,央行行长们面临一项棘手任务:制定货币政策时,将包括财政政策在内的所有经济因素视为外生条件。
许多批评者指责美联储“落后于形势”,如今正试图通过在2022年加息四到五次,拼命追赶失控的通胀问题。然而,我们不认同美联储目前正采取惊慌失措的做法。如果央行输掉了抗击通胀之战,就需要无序收紧政策,令市场预期措手不及,并由此引发衰退,以遏制失控的物价。现在断言有此必要还为时过早。
话虽如此,如果通胀在2022年开始根深蒂固而非回落,美联储就有责任选择一条痛苦但最终痛苦较小的道路:引发衰退,以保护通胀机制。最可能令通胀固化的两大风险,是预期失去锚定以及出现工资—物价螺旋上涨的迹象。令人欣慰的是,如今家庭和市场都没有出现预期失稳的迹象;工资增长虽快,却低于通胀,而非高于通胀。
尽管存在种种风险,美联储仍很有希望控制住通胀。事实上,随着经济在2022年继续放缓、通胀回落,美联储的利率路径可能面临相反的风险:收紧过度,引发不必要的衰退和痛苦的失业。无论是否增加财政投资,当前局势都异常棘手。
新冠疫情并未终结结构性力量,也未消除挑战
和其他人一样,我们也喜欢追踪数据流中的每一处细微变化。但为了避免迷失在噪声中,我们努力以结构性叙事为锚来解读数据。
下方图2显示,只有耐用品价格高得异常。通胀的另外两个组成部分——非耐用品和服务——虽处于高位,但并未高得异常。
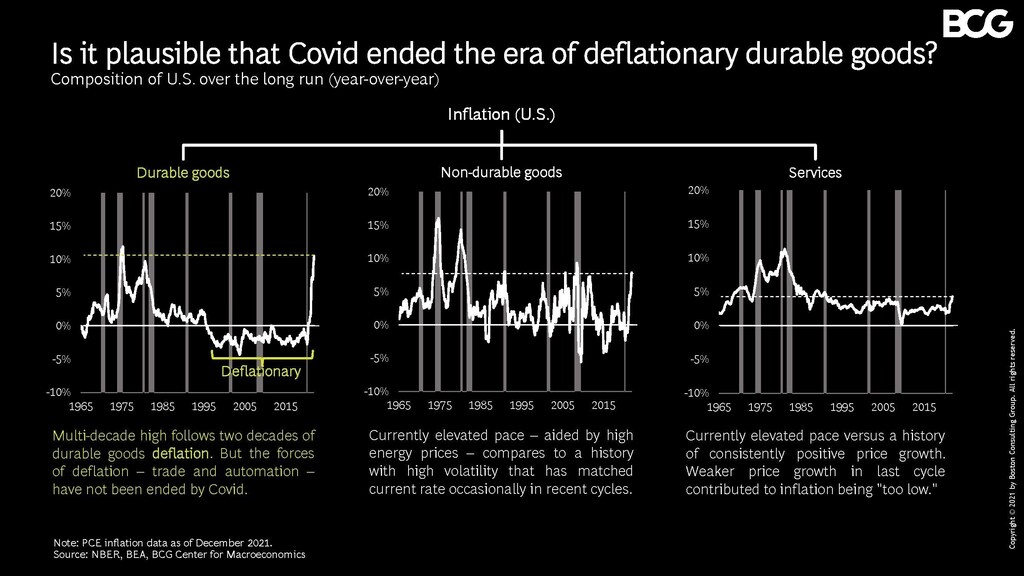
然而,如果耐用品通胀要持续如此高企,我们就必须愿意承认,新冠疫情终结了推动耐用品价格长期通缩的结构性力量。数十年来,全球价值链和自动化这两大结构性力量一直发挥着作用。新冠疫情并未终结其中任何一种力量——贸易仍在增长,我们也想不出有什么因素会阻止自动化。
正如我们应记住通缩力量很可能会持续存在,我们也不应忘记结构性挑战依然存在。其中一些挑战,例如绿色投资,具有战略紧迫性,需要持续进行大规模投资。
展望未来,我们应让财政政策发挥财政政策的作用,让货币政策发挥货币政策的作用。这意味着现在就作出长期结构性投资决策,并让作为通胀机制真正守护者的货币政策将其纳入考量。目前,经济有很大机会实现软着陆并控制通胀。但如果事实证明通胀机制确实面临风险,捍卫它就是货币政策的职责——削减未来投资赢不了这场战斗,还会输掉另一场。




