华尔街大型企业正在利用一种名为区块链的复杂技术,进一步提升国际金融本已快如闪电的速度。但能从这项新技术中受益的,并不只有高端金融界的精英。
简单来说,区块链是一种低成本、透明的交易记录方式。彼此不认识、因此可能互不信任的人,可以安全地交换资金,无须担心欺诈或盗窃。大型援助机构、非营利组织和初创企业正在努力将区块链系统推广到发展中世界各地,帮助世界各地的贫困人口更容易获得银行贷款,或保护自己的储蓄。
作为一名研究商业与技术的学者,我专注于研究区块链以及其他现代技术云计算、大数据和物联网对贫困人口的影响。我认为,区块链系统正通过四种主要方式,开始将世界上一些最贫困的人与全球经济联系起来。
区块链如何运作?
区块链这个听起来复杂的词,指的是一种记录交易的计算机数据库,其数据同时存储在许多不同地点。最广为人知的区块链技术实例是名为比特币的电子加密货币,但这一概念可以应用于许多不同领域。
一种理解区块链的方式,是把它看作一块公共公告板,任何人都可以在上面发布交易记录。这些记录必须以特定方式进行数字签名;一旦发布,就永远无法更改或删除。数据存储在互联网上的许多不同计算机中,甚至遍布世界各地。
这些特性结合起来——开放写入和查阅、通过计算机密码技术进行身份验证,以及冗余存储——为资金安全交换提供了一种机制。它们甚至可以包含所谓的“智能合约”,即只有满足特定条件才会发生的交易。例如,寿险保单只有在特定医生向区块链提交经数字签名的死亡证明后,才会向受益人支付赔款。
目前,即使在发达国家,这类服务之所以能够提供,也只是因为各国有严格的法规来保护人们存入银行的资金,并有明确的法律规定要求遵守正式合同条款。在发展中世界,这些规则往往根本不存在,因此依赖这些规则的服务也无从谈起,或者贵到大多数人都用不起。例如,在非洲某些地区开立支票账户时,银行要求存入巨额最低存款,有时甚至超过普通人一年的收入。
然而,区块链系统本身就能执行有关身份验证和交易安全的规则。这使人们能够安全、放心地存入任意金额的资金,成本也负担得起。虽然这一点仍是未来愿景,但基于区块链的系统已经在切实帮助发展中世界的人们。
国际汇款
2016年,在国外工作的移民向家乡的家人汇回了估计达4420亿美元。这股全球资金流动是影响发展中国家家庭和社会财务状况的重要因素。但汇款过程可能极其昂贵。
例如,一名在美国工作的人员通过MoneyGram向加纳汇款50美元,可能需要支付10美元手续费,这意味着她的家人只能收到40美元。2015年,交易成本和佣金率平均为:银行汇款为10.96%,通过汇款运营商汇款为6.36%。这些公司为其收费辩称,费用反映了提供可靠便捷服务的成本。
相比之下,香港的区块链汇款公司Bitspark交易成本极低,汇款金额低于1,200港元时统一收取15港元(汇款金额低于150美元时约合2美元),金额较大时则收取1%。借助区块链系统的安全数字连接,该公司得以绕过现有银行网络和传统汇款系统。
帮助人们向菲律宾、加纳、津巴布韦、乌干达、塞拉利昂和卢旺达汇款的类似服务,收费也只有当前银行费率的一小部分。
保险
发展中世界的大多数人没有医疗保险和人寿保险,主要是因为保费相对于收入而言过于昂贵。部分原因在于行政成本高昂:每收取1美元保险费,巴西的行政成本为0.28美元,哥斯达黎加为0.54美元,墨西哥为0.47美元,菲律宾为1.80美元。许多每天生活费不足1美元的人既无力负担任何保险,也没有保险公司愿意为他们提供服务。
例如,在印度,只有15%的人口拥有医疗保险。即便是这些人,支付的保费相对于收入也更高,高于发达国家。因此,南亚居民的医疗保健费用中,自付比例远高于高收入工业化国家的居民。
由于区块链系统在线运行并包含交易验证机制,因此能够遏制(并揭露)欺诈行为,大幅降低保险公司的成本。
Consuelo是一项基于区块链的微型保险服务,由墨西哥移动支付公司Saldo.mx提供支持。客户可以支付小额费用购买医疗保险和人寿保险,理赔申请通过电子方式核实后即可快速赔付。
帮助小企业
区块链系统也能帮助小微企业。这些企业往往资金短缺,而且借钱成本高昂,甚至根本借不到。例如,向医院交付药品后,中国的小型药品零售商往往要等上90天才能收到货款。但这些企业要维持运营就需要现金。它们依赖能立即付款的中间商,但收到的钱并非全额。一张金额为100美元的医院发票,可能眼下只能换得90美元,而中间商会在最终收款时拿到这100美元。
在以下情况中,银行不愿意放贷:虚假发票十分常见,或者制造商及其客户的记录不一致且错误百出。区块链系统可以减少这些顾虑,因为记录在记入账簿前必须经过验证,而且无法更改。
这些中国制药公司正得到Yijan的帮助。Yijan是由IBM和中国供应链管理公司合佳共同打造的区块链。面对类似困难的电子、汽车制造和服装企业,则是Chained Finance的试点市场。Chained Finance是由金融服务公司点融和富士康中国子公司FnConn支持的区块链平台。
人道主义援助
区块链技术还可以改善人道主义援助。欺诈、腐败、歧视和管理不善使得部分用于减贫、改善教育和医疗保健的资金未能真正惠及人们。
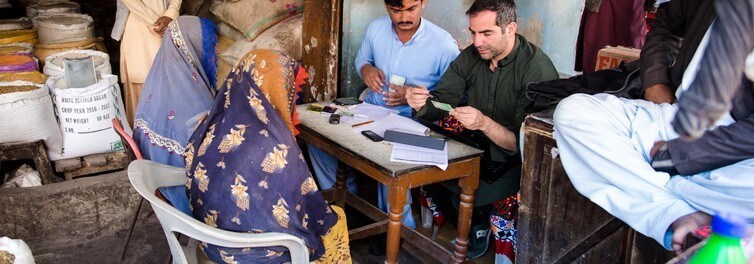
巴基斯坦的一个试点项目正利用区块链系统,帮助有需要的家庭获得现金和食物。Farman Ali/联合国世界粮食计划署
2017年初,联合国世界粮食计划署启动了其称为“Building Block”项目的第一阶段,为巴基斯坦信德省有需要的家庭提供粮食和现金援助。一部连接互联网的智能手机对联合国机构向食品供应商支付的款项进行验证和记录,确保受助者得到帮助、商户收到款项,同时该机构也能追踪资金去向。
该机构预计,使用区块链系统将使其运营成本从3.5%降至不到1%。此外,它还能加快向偏远地区或遭受灾害的地区提供援助;这些地方可能没有自动取款机,或者银行无法正常运营。在紧急情况下,区块链货币甚至可以取代稀缺的当地现金,让援助组织、居民和商户通过电子方式交换资金。
区块链甚至能帮助个人为海外援助行动出力。Usizo是一家总部位于南非的区块链平台,让任何人都能帮助支付社区学校的电费。捐赠者可以追踪学校的用电量,计算捐款能够购买多少电力,并直接通过比特币转账电费额度。
未来潜力
未来,基于区块链的项目还可以通过其他方式帮助人们和政府。全球多达15亿人——占世界人口的20%——没有任何能够证明其身份的文件。这限制了他们使用银行服务的能力,也可能阻碍他们行使投票、获得医疗保健、上学和旅行等基本人权。
多家公司正在推出由区块链驱动的数字身份项目,帮助创建并验证个人身份。只需一部连接互联网的智能手机,系统就能为一个人拍照并录制视频,记录其做出特定面部表情、说话以及朗读屏幕文字的过程。数据记录在区块链上,之后任何需要核实此人身份的人都可以查阅。
对于许多贫困人口来说,如果没有电子邮件、电话、护照,甚至没有出生证明,区块链可能是他们证明身份的唯一途径。这确实有望改善他们的生活,拓展他们的机会。




