经过十年的刺激政策,央行官员承诺结束宽松货币政策。然而,他们的努力正在失败。
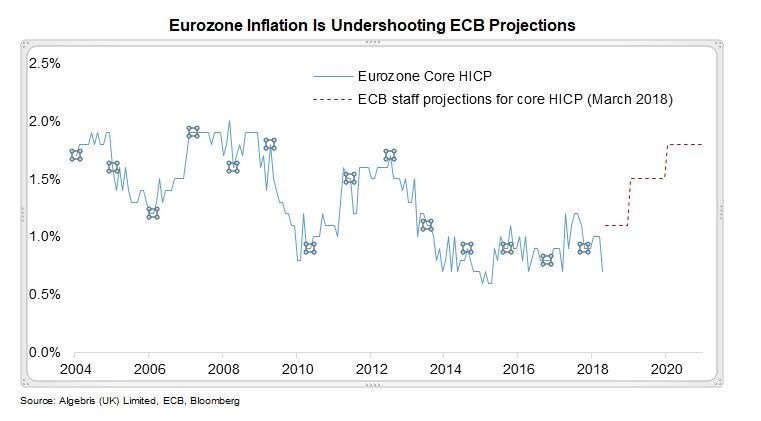
美联储一直在加息,推动美国国债两年期收益率升至约2.5%。然而,英国、日本和德国的政府债券收益率仍徘徊在历史低位,而美国国债长端收益率与短期利率持平。欧洲央行(ECB)现预测年末消费者价格同比涨幅为1.5%,但通胀率持续停滞不前,最新数据仅为1.2%。
今年4月,欧洲央行行长马里奥·德拉吉重申其“不变的信心”,认为该行将实现其目标。然而,在逻辑上有所转变的是,他还认为量化宽松(QE)可能已提升了潜在产出增长,从而相应地“为维持充裕的货币宽松提供了更大空间”。英格兰银行行长马克·卡尼也已抑制了市场对加息的预期,而投资者原本预计将在5月加息。日本央行取消了届时2019年2%的通胀目标。
美联储本应引领全球政策正常化,然而如今它似乎在独自前行。其他央行是否已经完全错过了退出列车?
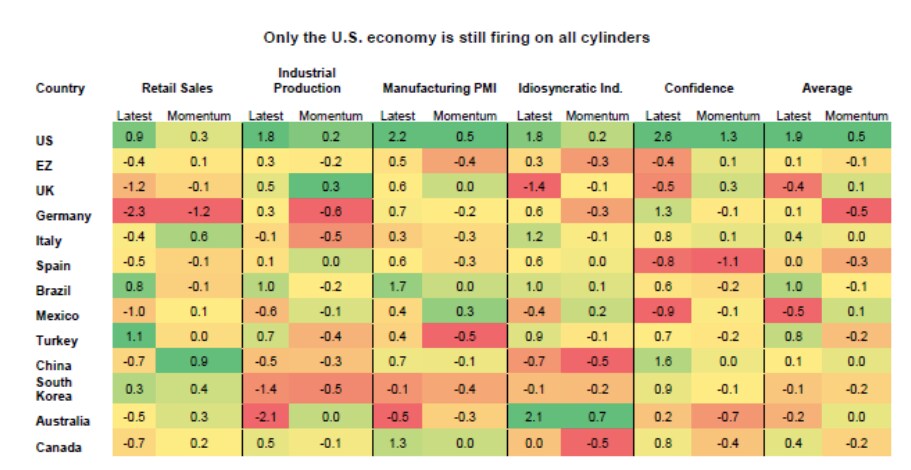
官方的解释是,在去年经济表现之后,经济放缓本就在预料之中。但我们怀疑,在美国以外,其他结构性因素正在阻碍正常化进程。
首先,尽管增长和就业总体有所改善,债务负担依然沉重。美国在危机期间借助债券市场重组了其私人债务失衡问题。相比之下,欧洲、日本和中国的公共及私人债务存量则有所增加。欧元区和中国的银行持有的不良贷款约占GDP的10%。意大利的债务与GDP之比仍高于135%。英国家庭的无担保消费信贷借款高达2000亿英镑。欧洲Stoxx 600指数成分股中有6%的上市公司是 “僵尸企业”,它们无法完全覆盖利息成本,根据美国银行的一项分析。但低利率在澳大利亚、瑞典和加拿大等此前被视为避风港的国家也推高了房地产和消费泡沫,加拿大央行行长斯蒂芬·波洛兹解释道本月早些时候。若增长放缓或利率上升过快,这些债务负担将威胁损害消费者和企业,阻碍正常化进程。
其次,金融市场本身日益容易受到正常化进程的冲击。2月份的股市抛售表明,即使利率预期只发生微小变化,也可能颠覆建立在量化宽松和鸽派前瞻指引之上的套利交易金字塔(即利用利率差异获利的交易),正如我们去年所预见的那样。我们估计,至少有5000亿美元的投资策略押注于低波动率和稳定的相关性;此外,还有2.3万亿美元的高收益债券(利差已创历史新低)以及收益率低于1%的12万亿美元政府债务。做空波动率头寸的累积可能形成反馈循环:投资者平仓其头寸,进而推高波动率,最终损害市场信心。
第三,特朗普政府的财政刺激(和平时期扩张期间规模最大的一次)进一步扩大了美国与其他发达经济体之间的增长差距。我们已经从全球同步扩张转向美国与世界其他地区增长分化的时代。这意味着美联储将继续加息并重建其政策缓冲空间,但它也将收紧世界其他地区的金融环境,使其他发达经济体几乎没有时间消化失衡问题并实现政策正常化。
这给其他央行带来了两难境地。跟随美联储的加息路径可能会过早结束复苏;然而,将利率维持在极低水平,则可能导致应对下一次经济放缓的政策缓冲空间变薄,而大多数经济学家认为,下一次放缓可能会在未来几年内发生。
欧洲央行副行长维托尔·康斯坦西奥在卸任前的最后一次新闻发布会上,给我们留下了一个令人担忧的未来线索:“我怀疑,另一方面,人们能否回到过去那种简单的货币政策模式,即央行资产负债表规模很小,仅以隔夜货币市场利率为政策目标。”
货币刺激只能推迟问题,无法解决问题。我们的金融体系是在战后人口增长和物资密集型工业的背景下设计的。如今,技术优化了资源共享和商品替代,而人口增长却在停滞,这使得普遍认可的2%通胀目标不再现实。
美国已经表明,走出资产负债表衰退需要迅速减少债务负担。中国对理财产品的整顿,以及欧洲央行推动银行资产负债表整合的压力,都是朝着正确方向迈出的步伐。另一项举措是引入灵活债务以吸收未来冲击,包括银行的或有可转换债券(CoCo债券)以及与增长挂钩的主权债务,例如欧洲稳定机制与法国针对希腊提出的方案。但时间窗口正在关闭,而且大多数债务负担仍未得到解决。若不采取行动,风险在于出现类似日本的无限量化宽松环境,这将进一步扭曲资源配置和资产价格,同时增加资产所有者的财富,而使年轻一代处于不利地位。




