一味执着于通胀目标制,而世界上已不存在通胀,各国央行已迷失方向。基准利率被困在令人畏惧的零利率下限,货币政策已从价格稳定的守护者,转变为金融不稳定的引擎。亟需一种新的方法。
美联储正是这一政策困境的典型例证。在联邦公开市场委员会9月决定再次推迟其期盼已久的货币政策正常化进程后,其通胀鸽派正公开主张再次推迟。
对于通胀目标制的纯粹拥护者而言,这一论点似乎无可挑剔。消费者价格指数(CPI)总体指数接近零,而“核心”或潜在通胀——美联储最青睐的指标——仍大幅低于看似 神圣不可侵犯的2%目标。鉴于长期乏力的复苏再度显得摇摇欲坠,鸽派认为没有理由急于加息。
当然,问题远不止于此。由于货币政策存在时滞,央行必须避免只盯眼前,而应借助并不精确的预测来判断其决策未来的影响。就美联储而言,其假定美国很快将接近充分就业,这使得所谓的双重使命坍缩为单一目标:让通胀回到2%。
在此,美联储正犯下致命错误:它严重依赖一套陈旧的通胀预测方法,该方法会过滤掉驱动食品和能源等商品价格(这些价格往往波动剧烈)的“特殊因素”。其逻辑是,价格波动终将平息,总体价格指标将向核心通胀率收敛。
这一方法在1970年代被采用时曾惨败,导致美联储 低估了 猛烈的通胀。如今它依然失灵,使美联储持续 高估 潜在通胀。事实上,过去一年油价已暴跌50%,美联储却固执地坚称价格加速上涨——以及那个珍贵的2%通胀率——即将到来。
这一逻辑忽视了对新的、强大的全球力量的认识,这些力量正在压低通胀。根据国际货币基金组织最新的 展望,从现在到2020年,所有发达经济体的价格平减指数年均仅应上升1.5%——这一水平并不比危机压抑下的过去六年1.1%的增速高出多少。此外,全球大多数批发价格仍处于彻底的通缩之中。
但是,美联储并未承认这些发展的可能驱动因素——即全球总需求似乎长期不足、供给过剩,以及大量技术创新和新供应链所带来的通缩效应——反而继续淡化全球力量的通缩影响。它宁愿将低通胀归因于成功的通胀目标制,以及据称由此催生的“大缓和”时期。
这种自负的解读无异于极度宽松货币政策的塞壬之歌。由于无法厘清压制通胀的全球与国内压力,一个执着于价格目标的美联储始终在宽松货币一侧犯错。
这一点从以下事实可见一斑:过去15年间,实际联邦基金利率——即美联储的基准政策利率经通胀调整后的数值——超过60%的时间处于负值区间,自2001年5月以来平均为-0.6%。相比之下,1990至2000年间,实际联邦基金利率平均为2.2%。简言之,在过去十五年里,美联储在设定政策利率时,已远远超出了强有力的去通胀所需的程度。
其后果至少可以说是棘手的。同一15年间,金融市场陷入失控,资产与信贷泡沫层出不穷,引发一系列危机,几乎将世界经济推入2008至2009年的深渊。然而,美联储非但没有承认、更谈不上应对危机前的过度行为,反而对此保持不置可否的态度,指出识别泡沫充其量是一门不完美的科学。
这远不足以成为各央行继续执着于通胀目标制的令人信服的理由。它们不仅屡次未能准确预测通胀,还可能重新引发金融不稳定,并引爆另一场危机。正如我们中的一些人在2003至2006年间对迫在眉睫的危机发出警告一样,有些机构——包括 Bank of International Settlements 和 IMF—— 如今正在敲响警钟,但于事无补。
诚然, 通胀目标制曾经是必不可少的, 用以遏制失控的价格上涨。然而,在当今没有通胀的世界里,它却适得其反。但主导当今主要央行的通胀目标制拥护者,却执意打一场昨日的战争。
从这一意义上说,现代央行官员类似于1942年新加坡战役中的英军。英军坚信日军会从海上进攻,因此其防御工事全部筑成坚不可摧的混凝土掩体,固定火炮只能向南开火。于是,当日军从北面马来半岛的丛林和红树林沼泽中涌出时,英军束手无策。新加坡迅速沦陷,这被普遍视为温斯顿·丘吉尔首相最耻辱的军事失败。
央行官员如同新加坡的英军,正将武器对准错误的方向。是时候将其政策武器库转向今日的敌人了:金融不稳定。仅就此而言,货币政策正常化的理由从未如此令人信服。
本文与 Project Syndicate合作发表。刊登本文并不意味着世界经济论坛认可其中的观点。
如需紧跟 Agenda 动态,请 订阅我们的每周通讯。
作者:Stephen S. Roach是耶鲁大学杰克逊全球事务研究所高级研究员,并担任耶鲁管理学院高级讲师。
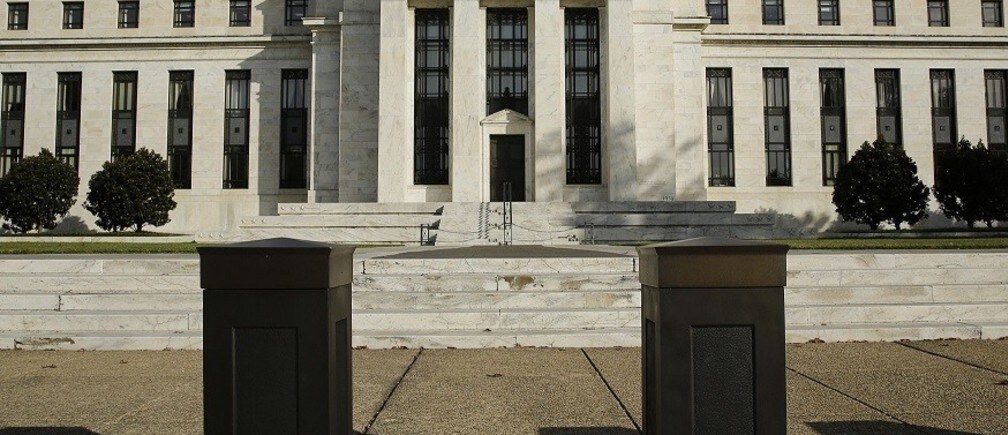
图片:美国联邦储备委员会大楼位于安全屏障后方。路透社/Gary Cameron。




