本文最初由总部位于布鲁塞尔的智库布鲁盖尔研究所发表。请访问其 官网在此阅读全文。
发达国家的通胀率在1970年代大幅飙升之后,自1980年代初以来显著下降,在全球金融危机爆发前稳定在2%左右,目前则处于非常低的水平(见图1)。这一走势恰逢全球化加速推进,引发了一场争论:全球化是否可能是通缩进程的主要驱动因素之一,以及央行控制通胀的能力是否因此受到削弱。
图1:总体通胀率百分位分布 (全球范围)
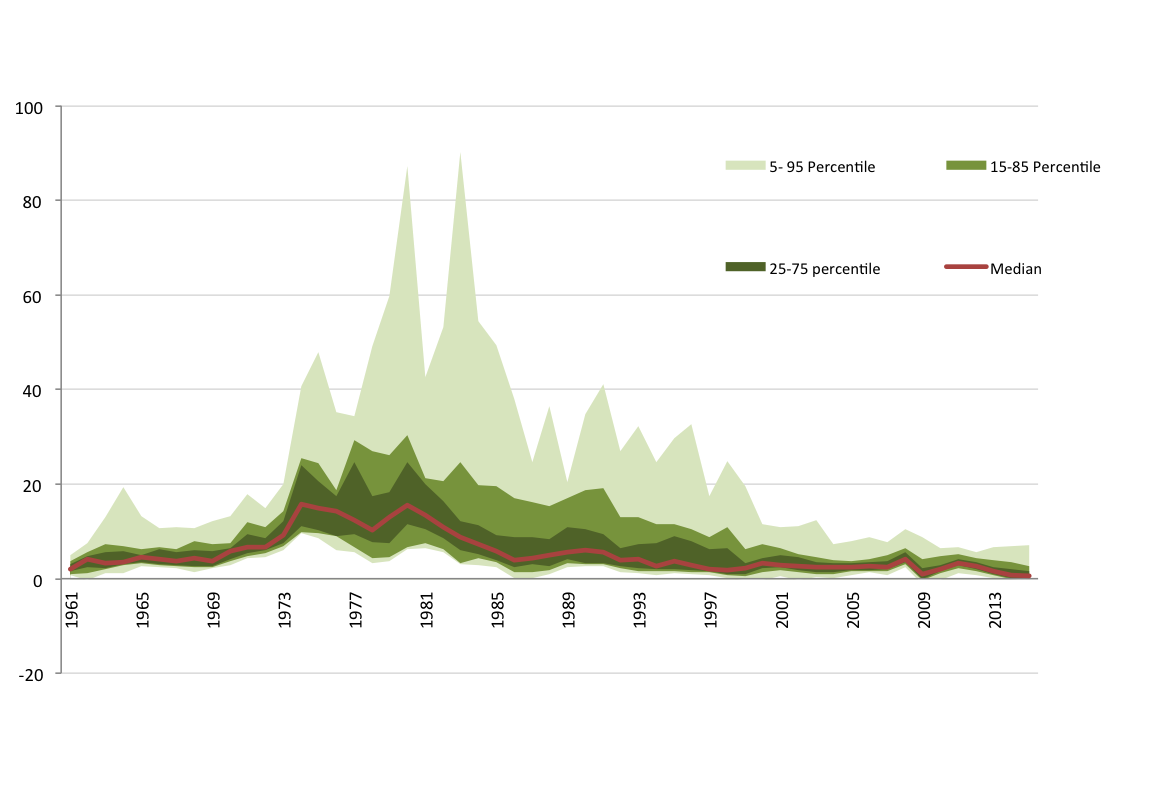
注:基于一个非平衡面板中50个国家的同比通胀率分布。
资料来源:经合组织《经济展望》及布鲁盖尔研究所测算。
在近期发表的 论文中,我们回顾了全球一体化对通胀动态的潜在影响,并讨论了这是否可能影响央行履行其职责的能力。
近期全球化的加速主要体现为三种可能影响通胀动态和货币政策的形式:贸易一体化、劳动力市场一体化和金融一体化。贸易开放使国内价格水平对外部价格冲击的敏感性有所提高。全球价格波动确实会对国内价格产生重大的暂时性影响:如图2所示,能源价格是欧元区总体通胀短期波动的主要决定因素之一。更重要的是,过去二十年间与低成本国家的贸易大幅增长,这在逻辑上导致进口商品价格下降。全球企业之间的竞争也可能削弱了国内企业的定价能力,而数十亿劳动者融入全球劳动力市场,很可能降低了国内工人的议价能力。总体而言,实证文献——Pain、Koske和Sollie(2006)——表明,自1990年代以来,全球化对全球通胀下行的贡献是正面的,但就目前而言仍相当有限。
图2:欧元区总体、核心、能源及食品通胀率(%)
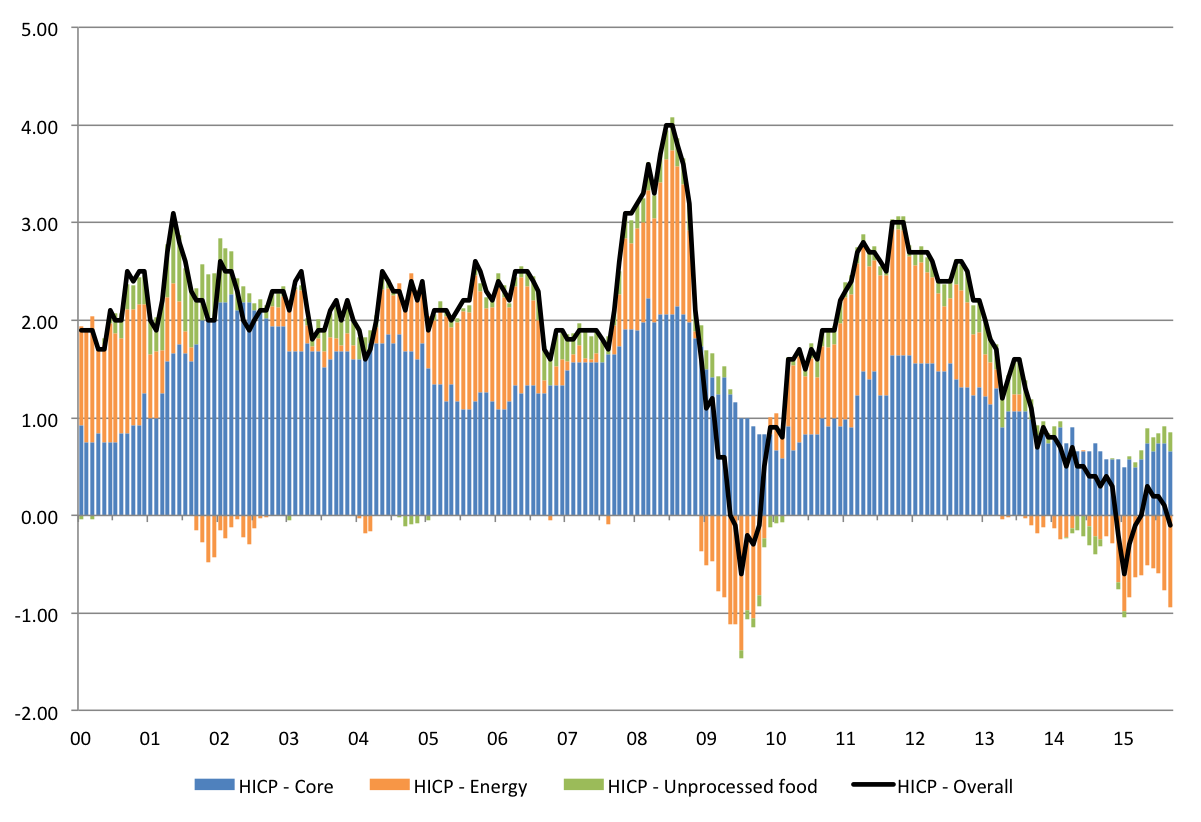
资料来源:欧盟统计局(Eurostat)。
我们认为,更重要的问题在于这些一体化趋势是否会影响货币政策的传导机制,并削弱央行履行其职责的能力。货币政策的传导渠道可能在多个层面受到影响。首先,如果通胀不再取决于国内闲置产能,而是取决于全球闲置产能,央行可能会失去控制通胀的能力。其次,如果短期利率不再取决于本国央行提供的流动性,而是取决于全球流动性,央行可能会失去对短期利率的控制。第三,如果长期利率仅取决于全球层面的储蓄与投资之间的平衡,而非国内层面的平衡,央行可能会失去对国内通胀和经济活动的掌控。
的确,国内闲置产能与国内通胀之间的负相关关系已经发生变化,自1980年代中期以来,所谓菲利普斯曲线的斜率已经趋于平缓。换言之,如今引发工资上涨和通胀的失业率水平低于过去。然而,Ihrig等人(2007)和Ball(2006)的实证研究未能证明全球化是这一趋势的主要驱动因素之一。更合理的解释似乎在于1980年代中期以来所实施的货币政策变化,即许多发达国家采用了可信的通胀目标制。这些政策加上工资指数化机制的取消,使外部价格冲击的持续性远低于1970年代,原因在于不存在二轮效应。实际上,图2显示,近期外部价格冲击(例如来自油价的冲击)从总体通胀率向核心指标的传导程度较低。
关于央行对国内收益率曲线的控制,可以明确的是,只要央行仍在基础货币发行方面保有某种国内垄断地位,它们就能够控制国内收益率曲线的短端。然而,对于长期利率而言,情况则不那么清楚。2004至2006年间美国的“利率之谜”事件(见图3)表明,长期利率对短期利率的敏感性可能降低,而外部因素可能对其产生显著影响。自危机爆发以来,各国央行还表明,它们愿意使用非常规货币工具来影响整条收益率曲线,特别是在曲线短端受到零下限约束的情况下。
图3:美国短期和长期利率
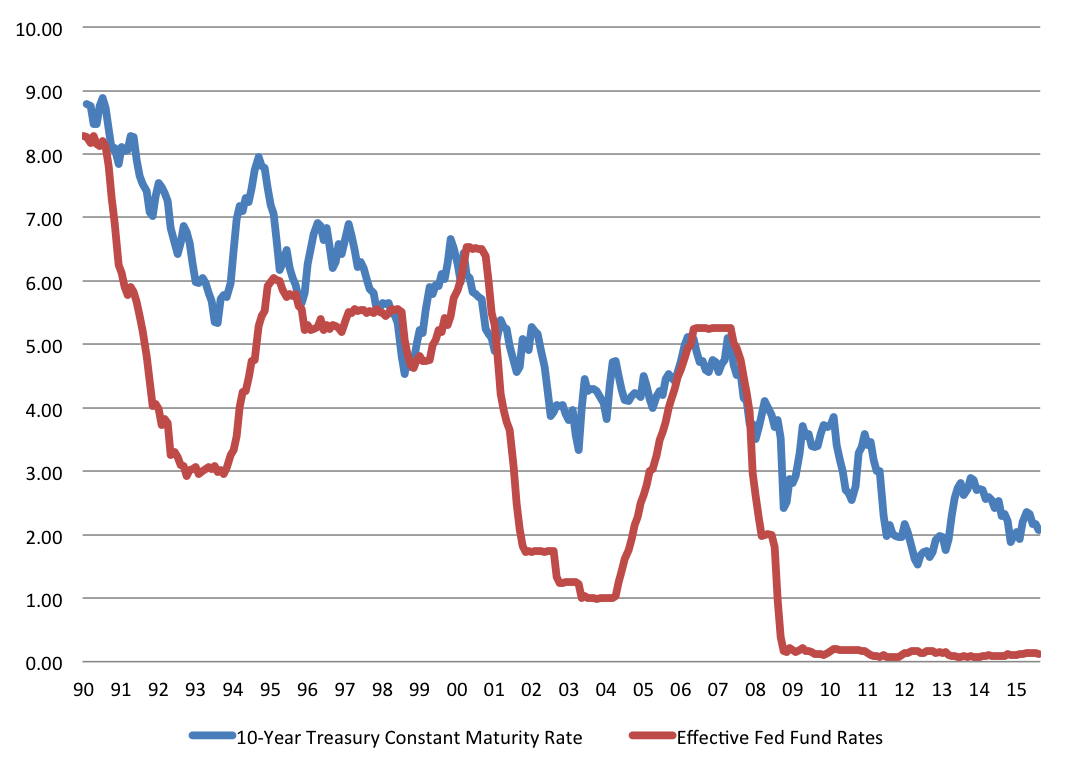
资料来源:FRED(圣路易斯联储)
无论如何,即便金融一体化可能导致长期利率渠道的作用有所减弱,对于接受浮动汇率的国家而言,全球化同时应当会提升汇率作为传导机制的作用。实际上,资本管制的取消以及许多发达国家投资组合中本土偏好的减弱,意味着金融市场的一体化程度远高于几十年前,国内外资产需求对利率差异也更为敏感,从而增强了货币政策对汇率的影响。
鉴于外部价格冲击对开放程度更高的经济体可能产生更大影响,以及在金融市场一体化程度更高的情况下货币政策传导渠道可能发生变化,全球化迫使央行在货币政策决策中考虑外部发展。具体而言,央行需要确立中期政策目标导向,而不是试图管理由全球冲击驱动的年度通胀率。总体而言,我们认为,只要采用浮动汇率,央行仍能在中期内将通胀稳定在目标水平,尽管全球化并未减轻其任务,而零下限的存在本已使这项任务相当艰巨。
刊发文章并不代表世界经济论坛认同其中观点。
如需及时了解议程动态,请 订阅我们的每周通讯。
作者:Grégory Claeys为布鲁盖尔研究所研究员。Guntram Wolff为布鲁盖尔研究所所长。
图片:图中为金融区的Bank Street街道标识及高层写字楼。REUTERS/Luke MacGregor。




