无论好坏,2008年金融危机再次使金融部门成为公共辩论的焦点。一些评论人士认为,金融自由化既助长了金融危机,也加剧了收入不平等(例如Krugman 2009和Moss 2009)。从更宏观的层面看,与华盛顿共识相关的其他政策领域一样,金融自由化在学术界和政策制定者中存在争议,因为人们并不清楚扩大信贷配置究竟使哪些人受益。
跨国证据表明,金融发展既与较低的收入不平等和贫困率相关,也与其更快的下降相关(Beck等人,2007;Clarke等人,2006)。跨国研究中常见的情况是,内生性问题多种多样,而基于调查的不平等和贫困衡量指标固有的测量问题又使其更为严重。此外,跨国比较在识别金融深化帮助降低贫困率的具体渠道方面存在局限。
在近期的研究中,我们利用1983年至2005年间印度15个邦的年度家庭调查数据,评估金融部门发展对农村和城市贫困变化的影响(Ayyagari等人,2013)。具体而言,我们利用各邦之间以及不同时期在金融深度和金融普惠方面的差异,探讨以下问题:
金融发展与贫困水平之间的关系。
金融深度与金融普惠在这一关系中的相对重要性。
金融发展缓解贫困所经由的渠道和机制。
印度在社会经济和制度发展方面存在较大的邦际差异,且在样本期内经历了重大政策变革(Besley等人,2007),因此它是探讨这些问题的理想试验场。通过聚焦单一国家、使用一致的数据来源,并利用先于结果确定的跨邦社会经济条件差异,我们缓解了跨国研究中存在的问题,包括测量误差、遗漏变量偏误和内生性偏误。
我们的数据与方法
为衡量金融部门发展与贫困水平之间的关系,并厘清这一关系运行的机制和渠道,我们使用了国家抽样调查局的家庭调查数据,并利用1983年至2005年间印度15个邦内部及随时间变化的差异。我们以贫困人口比率(生活在国家贫困线以下的人口比例)和贫困缺口(人口与贫困线的平均距离占贫困线的比例)衡量贫困。我们以商业银行信贷占邦国内生产总值的比重衡量金融深度,以每人银行网点覆盖率衡量金融广度。
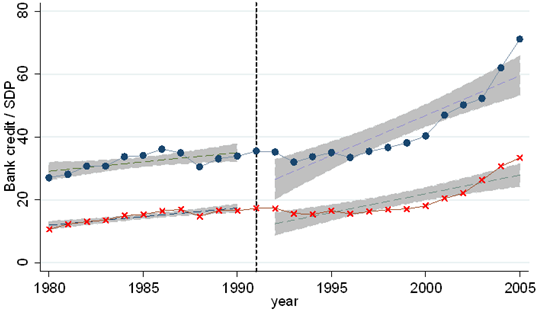
我们采用双重差分回归框架,控制邦固定效应和年份固定效应,并控制随时间变化的邦级因素,如识字人口比例、人均邦国内生产总值以及邦政府支出占邦国内生产总值的比重。为缓解反向因果和遗漏变量造成的偏误,我们采用工具变量方法。具体而言,作为金融深度的工具变量,我们使用1991年人均英文报纸发行量的跨邦差异乘以时间趋势,以捕捉1991年自由化后媒体随时间推移产生的差异化影响。鉴于印度媒体相对自由和独立(Besley和Burgess,2002),更知情的公众能够更好地比较不同的金融服务,从而带来更高的透明度和更激烈的竞争,进而推动金融部门更快发展。图1显示了英文报纸普及率高于和低于中位数的邦之间,邦国内生产总值信贷的差异化发展。
图1。银行信贷与英文报纸发行量
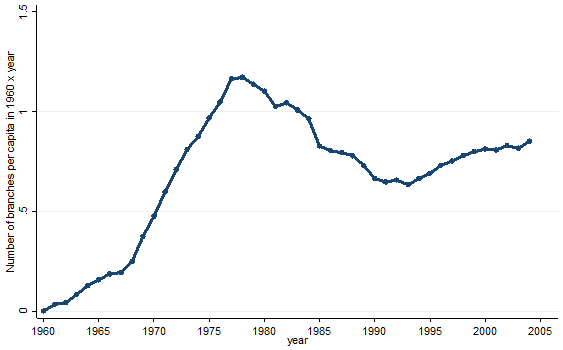
此外,我们借鉴Burgess和Pande(2005)的研究,利用印度各邦农村银行网点扩张的政策驱动性质作为网点覆盖率及由此衡量的金融广度的工具变量。根据印度中央银行于1977年至1990年间实施的1:4发牌政策,印度商业银行每在已有银行服务的地点开设一家网点,就必须在农村无银行服务的地点开设四家网点。因此,在1977年至1990年间,金融欠发达邦的农村银行网点扩张更为迅速;而1990年后情况则相反(金融发达的邦提供了更有利可图的地点,因此吸引了更多计划之外的网点)。图2记录了这些趋势的逆转。
图2。银行网点覆盖率与初始金融发展水平的函数关系
我们的主要发现
将各邦贫困的年度差异与金融发展的差异相联系,我们发现:
以邦国内生产总值信贷衡量的金融深度,对1983-2005年间印度农村贫困具有显著的负向影响。该发现在使用不同的农村贫困衡量指标、控制随时间变化的邦级特征以及以邦和年份固定效应为条件时依然稳健。另一方面,我们发现金融深度对城市贫困率没有影响。
金融深度对减少农村贫困的影响在经济上也具有意义。在我们的样本期内,邦内、年内的邦国内生产总值信贷标准差每变动一个单位,可以解释人口比率去均值化变异的18%,以及贫困缺口去均值化变异的30%。
我们还发现,在1983-2005年期间,金融深度对减贫的影响比金融覆盖面更为显著。我们的金融广度衡量指标——每人农村网点数量——在此期间对农村贫困具有负向但不显著的影响;然而,在包含社会银行政策完整时期的更长时段1965年至2005年间,其影响则是强烈的负向影响。
渠道
家庭数据还使我们能够深入探究金融深化影响印度农村贫困率的渠道。
我们发现了创业渠道存在的证据,因为金融深化的减贫效应主要惠及农村地区的自营就业者。另一方面,我们没有发现证据表明金融深化促进了人力资本积累。
我们还发现,从农村到城市的人口迁移是金融深度减少农村贫困的一个重要渠道。具体而言,我们发现金融部门发展与工人向金融更发达邦的跨邦迁移相关。金融深化引发的迁移以寻找就业为动机,这表明农村地区较贫困的人口群体迁往了城市地区。
农村第一产业和城市第三产业从这一迁移中获益最多,这与有证据表明印度的增长模式由服务业而非劳动密集型制造业主导的研究结论一致(Bosworth等人,2007)。
这一最终发现也与以下结论相一致:正是1991年后银行对第三产业信贷的增加,才构成了金融深化及其减贫效应的主要来源。
结论
我们的研究结果表明,金融深化可能产生重要的结构性影响,包括通过结构性资源再配置和人口迁移,进而影响减贫。我们的研究结果具有重要的政策意义。金融深化对穷人的积极影响不一定仅来自更具包容性的金融体系,也可能来自更高效、更深入的金融体系。关键在于,最贫困的人群不仅通过直接获得金融服务而受益于金融深化,还通过金融深化的间接结构性效应而受益。这与泰国(Gine和Townsend,2004)以及美国(Beck等人,2010)的证据相一致,后者记录了金融自由化和金融深化对劳动力市场和人口迁移的重要影响。
本文首次发表于 voxeu.org
作者: Meghana Ayyagari,乔治华盛顿大学商学院和埃利奥特国际事务学院副教授。 Thorsten Beck,蒂尔堡大学经济学教授,欧洲银行中心主任。 Mohammad Hoseini,蒂尔堡大学欧洲银行中心博士生及初级研究员。
图片:一位客户在孟买将一叠卢比纸币递给柜员。路透社/Vivek Prakash




