许多非洲经济体持续的快速增长,引发了关于所谓“非洲增长奇迹”的来源及其可能持续性的讨论(参见 McMillan, 2014)。东非共同体(EAC)成员国一直是非洲大陆尤为活跃的组成部分。
过去十年,该地区的经济增长表现令人瞩目。按未加权平均计算(见图1),2004至2013年间东非共同体的平均增长率为6.2%,处于自1960年以来全球所有国家十年期增长周期分布的前五分之一。考虑到过去十年涵盖了始于2007年的全球经济和金融危机,这一表现更加难能可贵。
这一表现会是孤立的插曲,未来几年增长回落至较低水平,还是强劲增长将持续下去?
图1。东非共同体及其成员国的平均实际增长率(%)

来源:国际货币基金组织《世界经济展望》。注:布隆迪的增长序列始于1997年,以排除内战初期急剧萎缩的时期。卢旺达的序列始于1998年,以排除1994年与种族灭绝相关的萎缩以及随后1995至1997年的急剧反弹。
尽管经济学界在预测增长转折点方面的记录极为糟糕,但对中期经济增长的合理推测对政策制定仍不可或缺(Loungani and Juhn, 2012)。例如,经济增长可能是决定一国财政政策是否可持续的最重要因素,过去增长放缓曾引发许多公共债务危机(Easterly, 1991)。
在最近的一项研究中(Gigineishvili, Mauro, and Wang, 2014),我们利用更细化的信息考察了东非共同体近期增长的来源,以帮助判断其未来增长的可持续性。具体而言,我们分析了按经济部门划分的产出和出口构成变化,以及该地区各国生产和出口商品质量改善的各项指标。东非共同体国家的发展在多大程度上体现出向更现代化的经济流程和产出转变,可能是判断增长能否更为持久的重要指标。
我们的主要发现如下:
增长的关联因素。 为验证官方产出增长统计数据,我们考察了生产、消费和经济发展的相关指标,例如电力消费、死亡率、信贷和财政收入(Easterly, 1999)。这些指标印证了经济健康增长的总体图景。
产出的结构转型。 自1970年以来,农业产出份额的长期下降幅度大于撒哈拉以南非洲其他地区或全球低收入国家。利用2000至2011年新收集的详细数据库,我们发现农业份额的下降与众多其他部门的广泛增长相对应(见图2)。最大的受益者是建筑业、交通和通信业、批发贸易以及公共行政。制造业、采矿业和公用事业的份额增幅较小。
图2。东非共同体:部门份额及其变化,2000年与2010年对比(平均值;%)

注释:1/ 房地产及商业服务。2/ 交通和通信。
来源:数据由国际货币基金组织驻地经济学家协助汇编;作者计算。
国际一体化程度提高与多元化。 东非共同体的出口占GDP的比重从1990年的12%上升至2010年的19%。出口的地域多元化程度也有所提高(以泰尔指数或前十大出口目的地国在出口总额中的份额衡量)。
出口的结构转型。 农业在出口中的份额从20世纪70至90年代的五分之四降至2010年的三分之二,制造业则相应增长。考察自20世纪60年代初以来的数据,以泰尔指数或前十大产品在商品出口总额中的份额衡量,所有东非共同体国家的出口产品多元化速度都快于撒哈拉以南非洲平均水平,且自20世纪90年代初以来趋势更为陡峭。不同出口产品的数量也大幅增加(图3)。
图3。出口产品数量

来源及说明:UN COMTRADE;作者计算。出口收入超过100万美元(或1000万美元)的不同产品数量。
出口的复杂程度不断提高。 东非共同体国家总体上已转向出口更多“复杂”产品,即主要由发达经济体生产的产品。以COMTRADE数据按4位数SITC分类,采用与 Hausmann and others, 2007类似的方法计算的“复杂度”指数,在1990至2010年间于所有东非共同体国家均明显上升(图4)。
图4。复杂度指数,1990年与2010年对比

来源:UN COMTRADE、Penn World Table;作者计算。
单项出口商品质量的改善。 各出口类别内的出口质量综合指标(Henn and others, 2013)也显示,东非共同体各国的质量呈改善趋势。然而,就各类出口产品的质量变化而言,并无明显的上升趋势,这或许并不意外,因为大多数产品为初级商品或加工程度有限的商品。值得一提的是,质量是相对于贸易伙伴衡量的,这表明该地区各国大体上与竞争对手保持同步,但并未比其更快地提升。
综合来看
由此呈现的图景是,近期的多元化与结构转型预示着经济增长将持续向好。然而,所观察到的增长类型似乎是消费者和投资者对更复杂商品与服务的需求开始得到满足,这正是人均收入在该地区提高时人们所预期的。目前似乎尚无明显的生产端赢家,可能在国际市场上(尤其是该地区以外)形成明确且持久的比较优势。
与竞争国家相比,质量也没有重大改善,而竞争国家同样在取得进展。这些观察结果可能进一步提醒我们,不宜假定快速增长会在遥远的未来持续(另见 Ho and Mauro, 2014)。展望未来,经济增长可能保持健康,但增速将放缓至比过去十年更为温和的水平。
作者简介:Nikoloz Gigineishvili是国际货币基金组织的高级经济学家,已在该机构工作十一年。Paolo Mauro目前是彼得森国际经济研究所的高级研究员。Ke Wang是国际货币基金组织西半球部加勒比I司的经济学家。
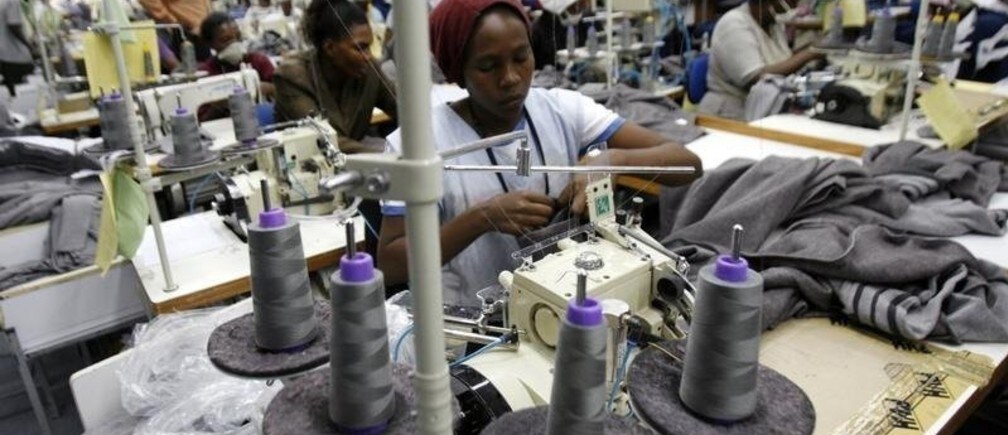
图片:2009年7月31日,肯尼亚工人在内罗毕附近阿西河(Athi River)的Alltex出口加工区(EPZ)工厂准备出口服装。路透社/Thomas Mukoya




