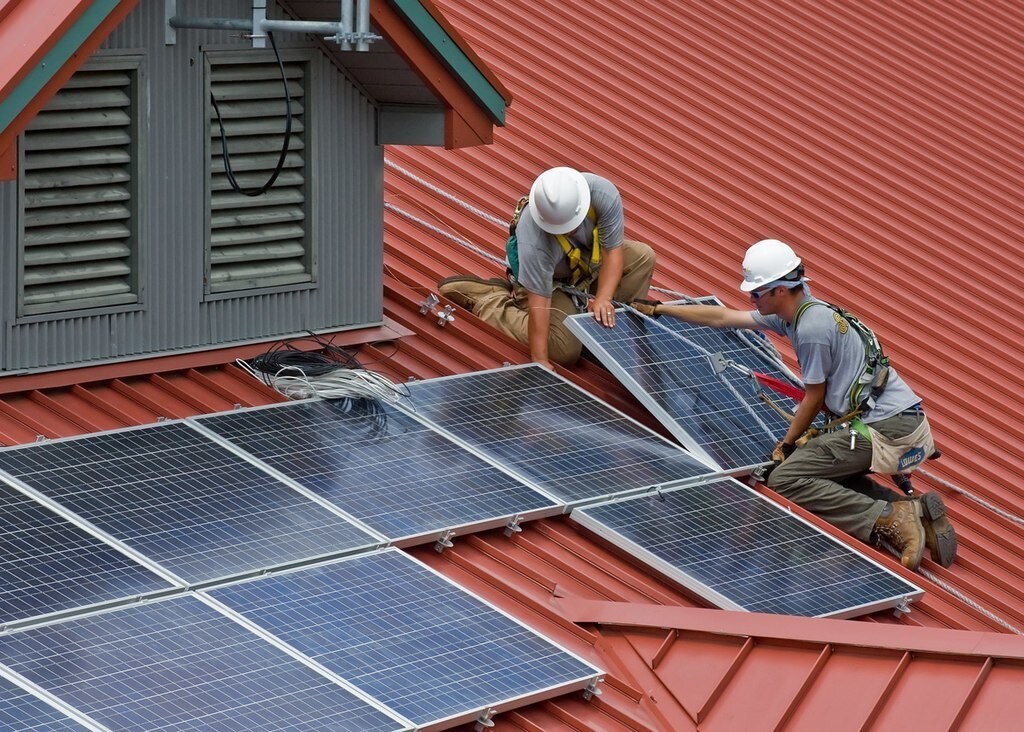
绿色银行是公私合作机构,可为气候友好型项目提供融资,并应对保障性住房危机。
绿色银行通过向有意开展气候友好型项目的企业、政府和个人提供贷款、贷款担保及其他金融产品来发挥作用。
《2022年通胀削减法案》为绿色银行提供资金,这有助于加快其发展并扩大影响。
绿色银行开始在美国受到关注,尤其是在联邦政府宣布举行首轮拨款竞赛之后。这项全国绿色银行计划旨在为低收入社区引入清洁技术和更实惠的能源。
但增加太阳能和风能发电装机并非绿色银行提供帮助的唯一方式。
马萨诸塞州正设立一家创新型绿色银行;在各州试图同时应对保障性住房短缺和气候变化这两场危机之际,它有望成为一种典范。
大多数绿色银行侧重清洁能源,而马萨诸塞州社区气候银行则专门致力于增加该州可持续、价格可负担的住房存量。此举正逢其时:各州如今可利用数十亿美元新增联邦资金支持绿色银行,这些资金来自《通胀削减法案》。
那么,绿色银行究竟是什么?它们如何助力可持续住房?
什么是绿色银行?
尽管名称中有“银行”,绿色银行并非传统银行。它们更像是以推动可持续发展为使命的投资基金。
绿色银行是公共、准公共或非营利机构,利用公共资金鼓励私人投资低碳、气候韧性基础设施。
通过采用创新的融资策略,绿色银行可以降低私人投资者支持项目的风险,从而减少实现政府目标所需的公共资金,例如扩大可再生能源或在此案例中增加保障性住房。
美国各地的绿色银行
截至2023年初,美国约有二十家绿色银行在至少18个州和哥伦比亚特区运营,其中大多数致力于加快从化石燃料转向清洁能源的进程。还有更多绿色银行正在筹建。
2022年,这些银行动用15.1亿美元公共资金,撬动31.2亿美元私人投资。自2011年以来,它们累计引入148亿美元。
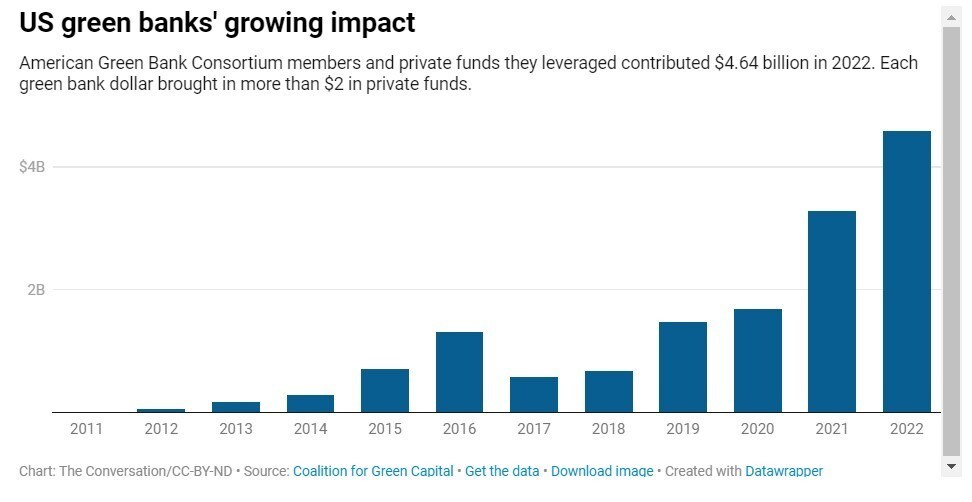
各家银行略有不同。康涅狄格州的绿色银行是美国首家由州运营的绿色银行。它最初侧重可再生能源,后来扩展至可持续基础设施、气候韧性、水资源、废弃物和回收项目。密歇根州设立了一家名为Michigan Saves的非营利绿色银行,为提高能源效率提供融资。夏威夷州的州立绿色银行则推动太阳能的使用。
在地方层面,马里兰州的蒙哥马利县自2016年起通过绿色银行,为屋顶太阳能和社区太阳能、能源效率以及电动汽车充电基础设施提供融资。
新奥尔良金融机构是一个特别值得借鉴的案例——这家已有40年历史的住房金融机构最近转向以气候为导向的商业模式,为房主、企业和地方政府的能源效率、雨洪管理及绿色基础设施项目提供融资。
助力可持续住房的绿色银行
新设立的马萨诸塞州社区气候银行专门支持气候友好且具有韧性的保障性住房,以实现该州的《2050年气候计划》目标。
这可能包括改造老旧住宅楼群的隔热层和窗户,减少冷热天气下的漏风;改用热泵等电器,或加装太阳能板和电动汽车充电桩。
住宅建筑是马萨诸塞州温室气体排放的最大来源之一,占排放总量的19%。让住房更可持续,不仅能减少这些排放,也有助于削减其他领域的排放。例如,屋顶太阳能板可以降低对天然气发电厂电力的需求,使该州得以关闭这些电厂或减少其运行时间。
挑战在于,金融行业往往将新技术和低收入家庭视为风险。
绿色银行可以利用公共资金为这类投资“降低风险”。例如,它们可以向私人贷款机构或地方贷款机构提供低利率贷款,条件是这些机构以可负担的利率向客户放贷,帮助客户改用电力供暖。其他金融工具包括贷款担保、证券化和共同投资。
马萨诸塞州绿色银行最初获得了5000万美元州政府资金,但预计将通过吸引私人投资者和联邦资金扩大规模。
时机选择颇具策略性。《通胀削减法案》于2022年由国会通过,其中包括对绿色银行的资金支持。除其他承诺外,该法案设立了规模为270亿美元的温室气体减排基金,其中200亿美元指定拨给非营利组织,由其通过包括绿色银行在内的其他地方融资机构,间接投资绿色项目。
世界各地绿色银行的经验
气候政策实验室位于塔夫茨大学。我们在该校担任研究人员,研究世界各地的绿色银行。
我们发现,只要遵循若干基本原则,绿色银行就能增加气候优先事项的融资,同时保持财务可持续性,并避免造成房主无力偿还的住房债务。这些机构应当:
1. 拥有清晰明确的使命。
2. 实现盈利,但不以利润最大化为目标。
3. 弥补市场缺口,而不是与私人投资竞争。
4. 灵活运用各种金融工具。
5. 建立独立、稳定且不偏不倚的治理架构,以确保稳定。
马萨诸塞州绿色银行的使命聚焦特定领域,旨在填补市场缺口。若将其保障性住房工作与该州对弱势社区的定义挂钩,其重点还可以进一步明确。纽约绿色银行就采取了这种做法,计划到2025年将1亿美元——约占其资金总额的35%——投入绿色住房项目,以惠及弱势社区。
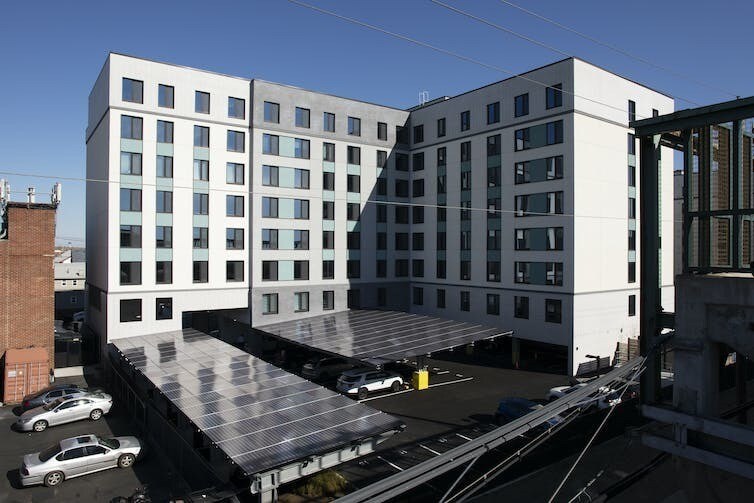
明确马萨诸塞州绿色银行的气候使命,需要作出一些艰难决定。例如,康涅狄格州绿色银行支持达到规定能效门槛的燃气设备,但也有观点认为,应当彻底跨越燃气阶段,转而支持供暖和烹饪电气化。
绿色银行还应优先考虑什么?
减少温室气体排放对遏制未来气候变化至关重要,但社区也必须适应未来的气候影响。
马萨诸塞州绿色银行致力于保障性住房这一事实,本身就是一种适应措施。拥有住房的人比没有住房的人更能抵御气候影响。如果这些住房使用清洁能源,且水电等公用事业账单更低,低收入居民就更容易负担得起为住所降温,应对极端热浪。
绿色银行还可以为气候韧性建设提供资金,例如在建筑周围增添绿地以自然降温。研究显示,美国保障性住房往往位于高度脆弱的地区,例如有洪水风险的地方。
例如,康涅狄格州绿色银行正在试点“房产税评估韧性融资”,允许房主借款进行防洪改造,并立即受益于房产估值提高和保险费降低。他们可以在数十年间通过小幅提高房产税账单来偿还贷款。
着力解决保障性住房短缺可以同时减少排放和社会经济不平等。在我们看来,这是气候政策的理想目标。




