央行不仅充当“最后贷款人”,还充当“最后做市商”,这可能导致激励机制错位并造成道德风险,使企业几乎不必为可能过度的冒险行为承担后果。
再加上规模庞大、缺乏针对性且持续时间过长的财政刺激,这就为“柠檬社会主义”创造了绝佳条件。
各国政府应调整企业激励机制,并将支出重点放在社会保障体系上,以支持个人并减轻经济衰退带来的经济和社会后果。
经济冲击本质上难以预测,例如新冠疫情之后出现的冲击。然而,我们无疑知道,未来还会发生另一场冲击。可是,我们的经济体系又一次依赖政府和央行的大规模干预来维持生存。
为增强长期韧性,各国政府应重新调整企业激励机制,并将支出重点放在支持个人上。
政府干预、道德风险与资源配置
央行的传统职能是充当“最后贷款人”,为金融市场提供流动性。然而,自全球金融危机以来,它们还扮演了“最后做市商”和“非金融部门的最后贷款人”的角色。
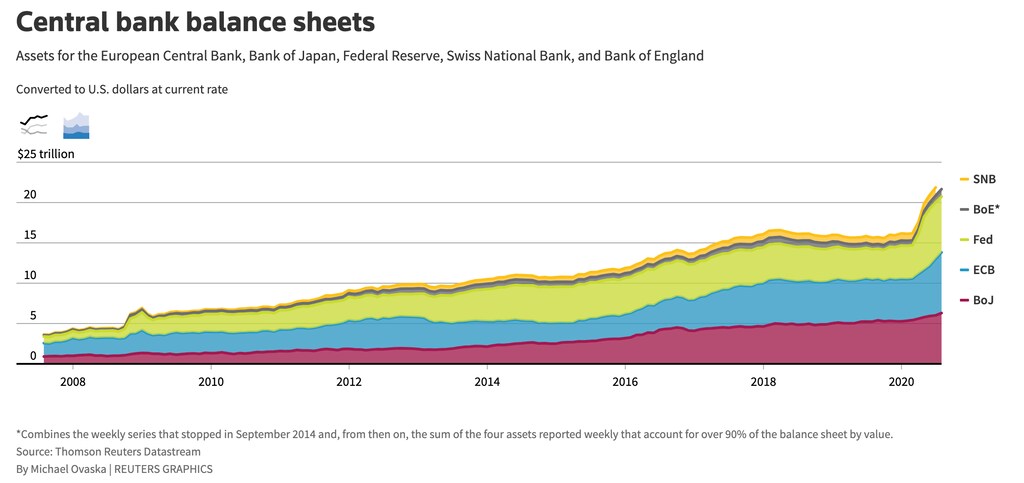
新冠疫情暴发以来,五家主要央行合计已向市场注入超过5万亿美元。政府几乎无权决定新增流动性的分配方式,只能寄望于信贷惠及中小企业和民众。这些非同寻常的货币干预帮助国际股票市场收复了2月和3月遭受的大部分损失,尽管大范围失业和破产数量上升仍是许多社会成员面临的现实。
如此宽松的货币政策是数十年来一项趋势的一部分,最终使当今大多数发达国家的利率降至零。然而,自重大金融危机以来,如此大规模的干预让人觉得,鲁莽行为已被制度化,甚至当机构“大到不能倒”时还会得到奖励。这些措施已对潜在增长和社会造成严重的长期负面后果,其中包括助长道德风险。
道德风险的另一个严重后果是所谓“僵尸企业”的数量大幅增加。这类企业只能筹集到足以支付利息、却无力偿还本金的资金。自2008年以来,发达国家这类企业的数量已大幅增加。阻止企业倒闭,会妨碍资源有效配置到经济中生产力更高、增长更快的领域。
柠檬社会主义:利润私有化,损失社会化
在全球金融危机期间,公共资金大量注入,以防金融体系濒临崩溃并拯救许多行业,人们原本可以预期企业会优先增强自身韧性。实际上,过去几年我们看到的是数十年来趋势的加速:股东回报和股票回购持续增加,企业负债上升,而生产性投资和研发则大幅减少。政府承担了新冠疫情等事件的重担,企业在过去40年里基本上一直在向股东返还资本。
有人将这种明显背离自由市场经济学的做法辩解为防止系统性失败、避免经济遭受进一步损害的机制。实际上,这就是柠檬社会主义:一种政治经济制度,其中利润完全归股东所有,而灾难性损失则转嫁给社会。从本质上说,激励机制错位使许多企业“大到不能倒”。这些企业未能在经济景气时期建立韧性,因而无法抵御必将到来的低迷时期。
重建激励机制:明确监管与成本内部化
全球企业持续奉行短期主义,为了投资者的短期回报而采取鲁莽行为,损害长期价值和社会繁荣。我们需要纠正企业激励机制,确保巨额政府支持不再付诸东流。如果我们继续提供货币和财政支持,却不适当调整激励机制,就会加剧扭曲,并为未来进一步的系统性不稳定埋下伏笔。
为重塑激励机制、减轻道德风险并使经济体系摆脱柠檬社会主义,我们需要实施关键的监管和税收改革。V. V. Chari和Patrick J. Kehoe提议对企业杠杆进行监管并按规模征税,以实现可持续的效率。两人认为,应对企业杠杆设定债务权益比上限,同时对企业规模征收庇古税,以消除扭曲并纠正“大到不能倒”带来的外部性。
随着我们开启“大重置”,我们必须为经济和社会体系构建全新的基础。这些基础需要市场激励机制,确保企业以社会的最大利益为出发点开展经营。
长期以来,各国政府过于忽视货币和财政干预对长期繁荣及整个社会造成的后果。现在是时候重塑激励机制,让企业以有利于利益相关方和社会的方式运营了。政府不应把重点放在通过补贴和救助低效机构来保住工作岗位,而应将支出用于社会保障体系,以支持个人并减轻经济衰退带来的经济和社会后果。




