在全球金融危机期间,冒险行为甚至出现在最不可能的领域,例如向远距离借款人放贷。本专栏利用美国数据,采用一个简单且与政策相关的衡量指标——借款人与银行分支机构之间的平均实际距离,考察放贷机构之间的竞争在多大程度上与放贷标准的周期性相互作用。研究发现,当信贷条件宽松时,距离显著拉大;当信贷条件收紧时,距离显著缩短。银行与借款人之间距离趋势的急剧偏离,表明风险承担有所增加。
对金融狂热的描述表明,放贷机构在繁荣期间会放弃谨慎,在放贷中变得更加激进(或更加草率)(例如 Aliber and Kindleberger 2015、Minsky 2008)。此类描述有两个鲜明特征。第一,繁荣期间,随着放贷机构追逐风险,信贷质量恶化,而在随后的萧条期间则有所改善。第二,当有更多放贷机构争夺业务时,信贷质量恶化得更为严重——即俗话所说的“群体的疯狂”。多项研究(例如 Mian and Sufi 2009、Madalloni and Peydro 2010、Gianetti and Laeven 2012、Lisowski et al. 2017)证明了信贷标准的周期性。然而,放贷机构之间的竞争在多大程度上与周期性相互作用,相关研究仍相对较少。在 Granja et al.(2018)中,我们采用一项新颖的衡量指标探讨这一问题,即放贷机构愿意拓展其放贷组合的程度——具体而言,即其借款人与分支机构之间的平均实际距离。
历史上,对难以评估的信贷进行信息判断,主要依赖银行家与潜在借款人之间的密切互动。借款人握手是否有力、其经营场所是否整洁,或其开会是否准时,都可能揭示其还款可能性的重要信息。然而,Petersen and Rajan(2002)指出,20世纪80年代和90年代信息与信用评分技术的采用,给银行的商业模式带来了根本性变化。信息技术使放贷机构能够在向小企业放贷时,在一定程度上以非本地化互动取代面对面互动,虽然过程缓慢,但持续推进。随着通信技术的改进,银行与其借款人之间的平均距离稳步增加。
然而,在任一时点,现有通信技术决定了银行能够安全放贷的区域范围。如果银行超出该范围放贷,其对借款人的筛选和监控效果就会下降,从而承担更多信用风险。换言之,银行放贷平均距离的扩张速度快于趋势,要么表明信息技术迅速进步,要么暗示银行风险承担增加。当放贷繁荣之后出现萧条时,技术进步的影响与风险承担增加的影响相对容易区分。如果是前者,即使趋势变得更加陡峭,所发放贷款的平均距离在商业周期中也不应偏离该趋势。如果繁荣期平均距离的快速增加反映的是风险承担,那么萧条期间平均距离应随之迅速下降,因为银行在放贷中变得更加保守。我们还应当看到,距离较远的贷款与更高的违约率相关,尤其是在繁荣期间。
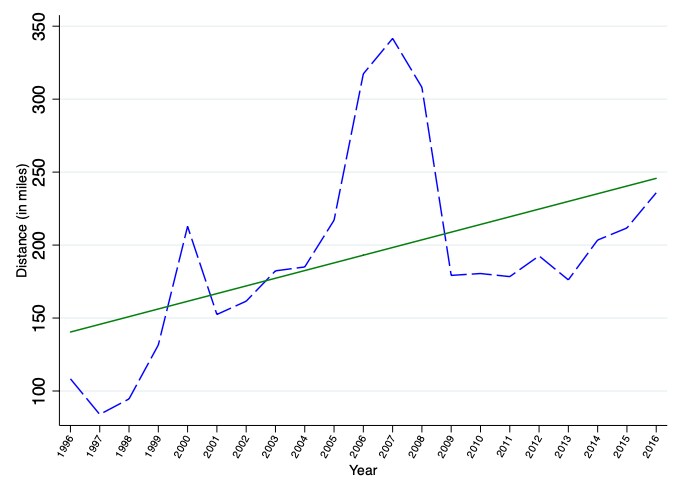
我们使用两个数据集,合并后可提供过去二十年间美国大多数小企业贷款的借款人位置及相应放贷机构的信息。我们发现,放贷距离的演变中存在显著的周期性成分。当信贷条件宽松时,距离显著拉大;当信贷条件收紧时,距离也显著缩短。2004年至2007年间,平均距离大约翻了一番,从175英里增至350英里。然而,这些距离在全球金融危机之后很快回落至约200英里(见图1)。当我们观察距离分布的中位数、下十分位数和上十分位数时,这种周期性依然成立。我们还证实,这一现象并非由少数大型银行驱动,而是在不同规模类别的银行中均可观察到。
图1 平均放贷距离随时间的演变
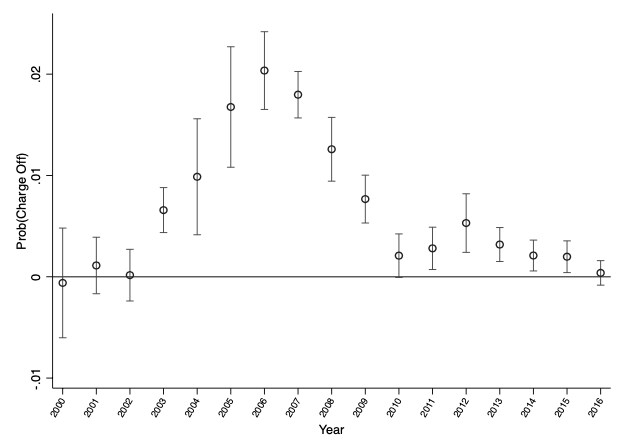
接下来,我们通过实证分析考察繁荣期的远距离放贷在平均意义上是否风险更高。我们发现,银行危机后的平均不良贷款率越高,其放贷距离模式的周期性就越强,这表明在繁荣期间“更进一步”是有风险的。然而,若能证明在信贷周期繁荣期间发放的距离较远的贷款更常发生违约,结论将更具说服力。为此,我们使用小企业管理局(Small Business Administration)的政府担保贷款逐笔数据集,该数据集包含事后违约(也称为核销)的信息。我们发现,2006年和2007年放贷距离增加1%,与2003年类似的距离增加相比,核销可能性的增幅要大两至三倍(见图2)。
图2 商业周期中的距离与核销可能性
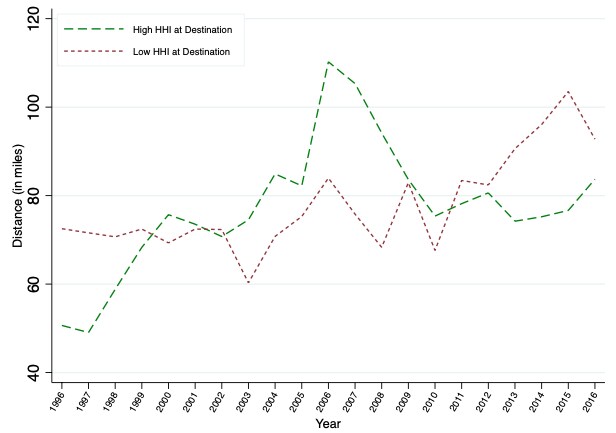
在确立了风险承担的周期性模式、并以距离作为该风险的良好代理指标之后,我们转而探讨风险承担行为出现的条件。我们预测,分支机构主要位于竞争性银行市场的银行,其平均放贷距离的周期性模式会更加显著。由于此类银行可能在竞争较弱的地区寻找借款人,我们应当发现,位于竞争较弱地区的借款人,其平均借款距离也呈现类似的周期性模式。最后,从竞争性地区向竞争较弱地区发放的远距离贷款,也应呈现周期性特征。当我们以目标县银行贷款的赫芬达尔-赫希曼指数(HHI)衡量竞争程度时,我们的发现与这些预测一致。具体而言,我们按银行层面绘制了在其所在地及目的地HHI中位数以下和以上银行的平均放贷距离。我们发现,在其所在市场集中度低于中位数、目的地市场集中度高于中位数的银行,其放贷距离比其他银行更具周期性(见图3)。
图3 放贷距离与市场集中度
总体而言,本文表明,经济向好时银行间的激烈竞争可能导致放贷标准恶化,这一现象可以通过经济体中放贷机构与借款人之间平均距离的扩张速度快于趋势来体现。我们认为,这些发现可能对银行监管机构有所助益。由于距离易于衡量,银行监管机构可以对其进行跟踪(另可参见 Meiselman et al. 2018,了解可为监管机构提供参考的另一项事前衡量指标)。当然,远距离放贷的周期虽有风险,但或许也有其积极一面。在银行将新的放贷技术推向极限的范围内,这可能使其更好地理解这些技术,并在正常时期增强远距离放贷的能力。换言之,过度的远距离放贷可能扩大银行的常规放贷潜力,并加速放贷距离的长期趋势。在该问题得到进一步研究之前,任何监管干预都需要审慎评估。
最后,关于全球金融危机的讨论大多围绕次级抵押贷款发放、证券化或银行杠杆中的激励问题展开。本文表明,风险承担甚至出现在最不可能的领域,例如向远距离借款人放贷。这表明,2006年和2007年达到顶峰的某些潜在共同因素加剧了更为传统的代理问题。确定这一因素是什么——嫌疑因素包括宽松的货币政策、更广泛的资金宽裕状况以及监管松懈——是未来研究的课题。




