新研究探讨了感知到的金融风险与经济增长之间的联系。
研究发现,全球风险环境比本地风险环境更为重要。
该研究对宏观审慎监管和货币政策等政策领域具有特别的启示意义
2008年全球金融危机提醒我们金融部门对宏观经济的重要性,这一教训在前一次全球危机即大萧条之后的几十年里,许多人已经遗忘。金融风险至关重要。它对投资和增长必不可少,同时也会引发不确定性、低效率、衰退和危机。
我们在此关注的是金融风险如何影响经济增长,探讨货币政策刺激增长的作用、宏观审慎政策抑制系统性风险的能力,以及美国在推动全球风险感知方面的相对重要性。
金融风险与增长之间的关系似乎很直接。高风险无疑不利于增长(例如Ahir等,2019;Bloom,2009)。这就留下了一个问题:低风险如何影响增长。
我们在Danielsson等人(2021)的研究中正是探讨了这一问题,提出了一个新的理论和实证框架,用于分析风险如何与宏观经济相互作用。我们推测,行为主体对其风险估计准确性的信念强度至关重要,它会推动投资决策和资本流动,并最终影响未来的不稳定性和增长。
低风险如何影响增长
我们发现,低风险对宏观经济的影响与高风险截然不同。当经济主体认为风险较高时,经济增长会受到抑制,而低风险感知则具有 繁荣转萧条 效应:最初为正,但最终转为负。
这种低风险与高风险影响不对称的原因,根植于风险无法被直接衡量以及金融杠杆的演变。风险是一个潜变量,我们无法直接衡量它,而必须借助模型从市场价格中推断风险。
这在实践中意味着,当行为主体获得低风险读数时,这并不一定意味着风险确实很低,而行为主体对此心知肚明。在投入高成本的投资之前,他们需要确信风险确实很低。
从形式上看,行为主体对其风险测量准确性具有后验信念,而该后验信念是理解其投资行为的关键。在我们的实证研究中,我们提出了后验信念的一个代理指标——低风险持续时间 (DLR)。
对风险较低的坚定信念会增强乐观情绪并提高行为主体的风险偏好,从而推动投资。此外,在这种平静时期,资产价格也会上涨(Danielsson等,2009;Brunnermeier和Pedersen,2009)。因此,信念、金融摩擦和风险承担激励相互作用:承担更多风险的意愿、资产价格上涨以及信贷条件放宽,共同推动增长——即繁荣阶段,属于繁荣-萧条周期中的一环。
随着时间推移,低风险持续存在,优质投资的供给减少,投资的风险性增加,金融体系日益脆弱。这一系列事件与明斯基的格言“稳定孕育不稳定”相吻合,为逆转——即萧条阶段,同样属于繁荣-萧条周期。
即便如此,低风险感知对增长的总体影响仍为正,除非信贷增长特别快和/或低风险环境持续了一段时间。这正是我们在2008年全球危机中看到的结果:过度的信贷增长叠加强劲的风险偏好,助长了一个最终在2008年达到顶峰的繁荣-萧条周期。
全球环境尤为重要。全球低风险感知,即全球DLR,对增长的影响是本地风险的两倍以上。其中美国占据主导地位,这与关于全球关联性的现有研究结果一致,约占全球风险感知的三分之二。
全球DLR对增长的影响通过三个主要渠道实现——投资、资本流动和债券发行的风险性——所有这些渠道对全球低风险都呈现出与增长相同的繁荣-萧条反应,而本地风险的影响微乎其微。
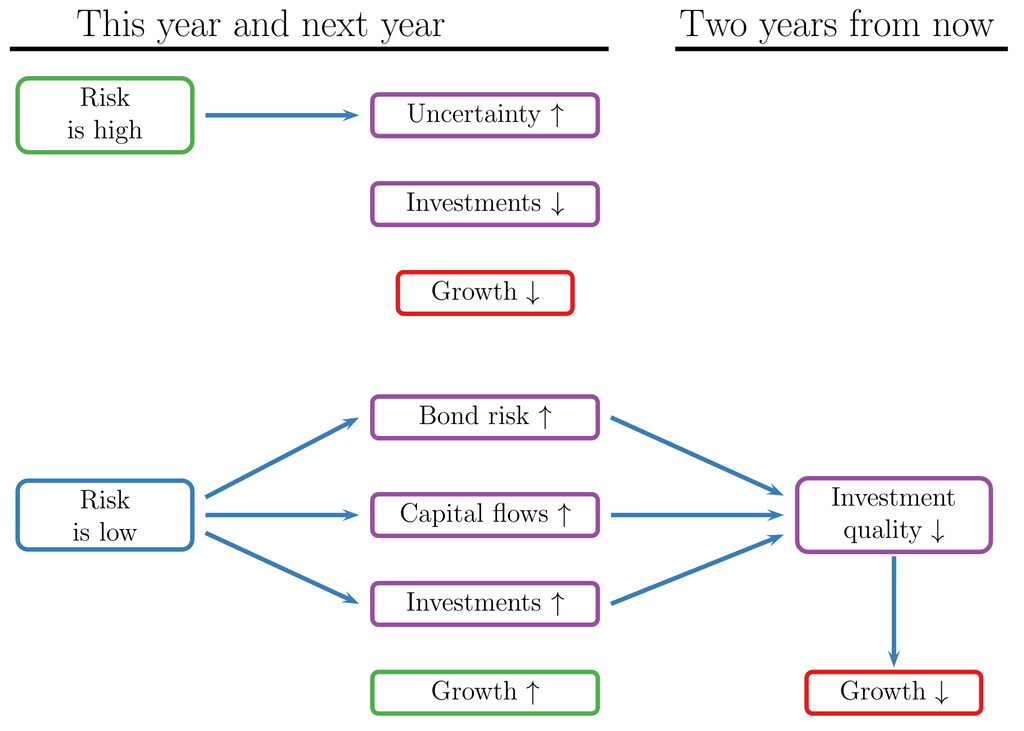
我们在图1中展示了低风险与高风险如何影响增长的机制。
图1 感知风险与增长
我们的理论与实证方法
我们的出发点是一个金融波动模型,其中马尔可夫转换过程决定高波动或低波动状态。虽然风险状态是潜在的,但行为主体可以获得关于它的信号,并通过贝叶斯学习模型构建风险确实很低的后验信念。正是这一后验信念驱动了他们的风险偏好。
虽然我们无法观测后验信念,但我们可以为其构建一个充分的代理指标,即DLR,它随着一个国家处于低波动环境的年数增加而增加,但增速递减。
我们通过估算年度已实现波动率、计算其趋势,并利用偏离趋势的程度来识别高或低的波动状态,进而将其用于计算DLR。
为估计风险感知与增长之间的关系,我们构建了一个大型面板数据,涵盖73个国家,时间跨度为1900年至2016年,每个国家平均有55年的观测数据。随后,我们使用每个国家的12个月期实际股票收益率计算年度已实现波动率,并利用单侧趋势滤波器的偏差来构建DLR。在获得DLR估计值后,我们将全球DLR计算为某一年份所有有数据国家的GDP加权平均值。
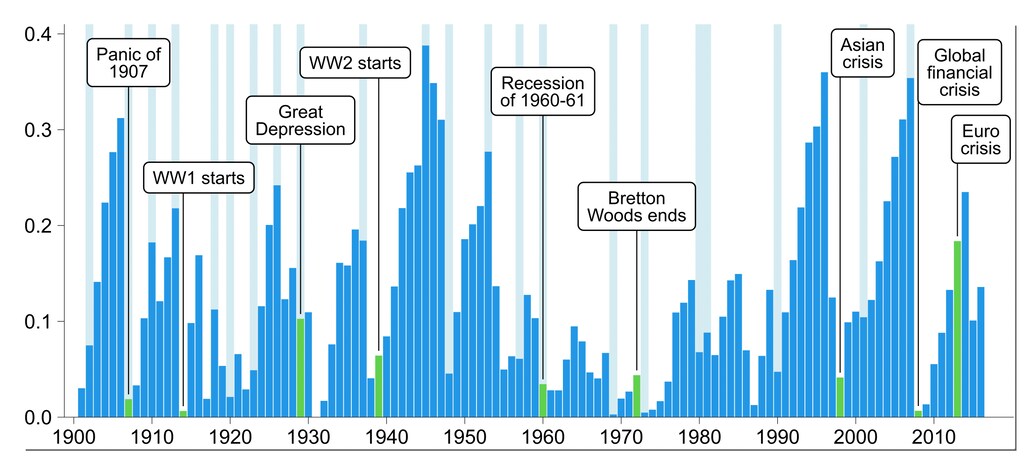
我们在图2中展示全球DLR。
图2 全球低风险持续时间与重大经济事件
我们考察DLR对增长的影响,包括同期影响以及未来至多五年的影响,影响路径通过Jordà(2005)的局部投影法获得的脉冲响应函数来估计。
DLR对增长具有同期的正向影响,尤其是在次年,随后在第二年出现逆转。全球DLR对增长的影响远强于本地DLR。
最后,全球DLR对资本流动、总投资和债券市场债务发行人质量具有相似的繁荣-萧条影响。
主要研究结果对一系列替代设定和参数化方法具有稳健性,并且在相关内生性问题得到缓解时依然成立。
更广泛的影响
综合来看,我们的研究结果对若干重要的政策讨论具有直接影响。
首先谈全球风险的重要性。关注增长的国家决策者受到全球金融周期的制约,这一周期由全球DLR体现。因此,货币政策独立性存在局限。即使国内货币当局意图刺激或为经济降温,全球风险感知及其如何驱动风险承担,也可能压倒国内货币政策决策。
此外,自2008年危机以来,决策者出于防止危机重演的正当考虑,一直积极致力于减少金融机构可承担的风险量,从而降低金融体系的风险。虽然这种去风险化有望降低代价高昂的危机发生的可能性,但它同时也会影响增长,这表明决策者在考虑宏观审慎政策与风险感知对危机可能性和增长的共同影响方面十分重要。
对金融当局而言,还有一个进一步的启示:我们的研究结果表明,行为主体基于其风险感知做出投资决策,而风险感知由过去的市场结果形成。由于政策当局无法改变此类风险感知,如果行为主体的风险感知指向与当局期望不同的投资决策,那么它们试图刺激或为经济降温的努力可能会徒劳无功。
结论
我们探讨了金融风险与经济增长之间的关系,并重点关注全球风险。
我们发现,全球风险环境的重要性是本地风险环境的两倍。
虽然全球高风险感知无疑会抑制增长,但低风险的影响更为微妙,最初为正,随后转为负。即便如此,总体影响仍为正。
两个例外情形是长期持续的低风险时期和过度的信贷增长,它们为金融脆弱性驱动的经济收缩提供了支持。
论坛如何助力应对全球价值链中断?
此外,尽管美国风险对全球增长具有强大影响,但全球总体波动环境的影响远强于美国本身。
综合来看,我们的研究结果为金融市场与宏观经济之间的关系提供了新的认识,对宏观审慎监管和货币政策等政策领域具有特别的启示意义。




