Global Findex 显示,全球账户持有率不断上升,如今全球四分之三的成年人拥有金融账户。
收到数字支付与使用其他金融服务之间的关联表明,人们越来越容易将资金留在账户中,直到需要时再使用。
研究人员还发现,工资支付数字化可以鼓励劳动者储蓄,并增强其财务韧性和金融素养。
企业和政府面临的挑战是,确保数字支付比现金支付方式更安全、成本更低且更加透明。
最新版Global Findex显示,全球账户持有率不断上升,如今全球四分之三的成年人拥有金融账户。然而,仍有14亿成年人没有银行账户。政策和产品如何帮助更多没有银行账户的成年人融入金融体系?
《Global Findex 数据库2021》揭示了账户持有人如何使用账户进行支付、储蓄和借贷,以及这些金融服务如何在更广泛的金融生态系统中相互作用;这些洞见指出了扩大金融包容性的一个重要机遇。具体而言,可以借助支付——这是没有银行账户的成年人已经在进行的一种金融交易。
向账户付款是使用其他金融服务的入口
与未收到款项的人相比,收到款项并存入账户的人更有可能使用账户管理现金、进行支付,以及通过正规渠道储蓄和借贷。
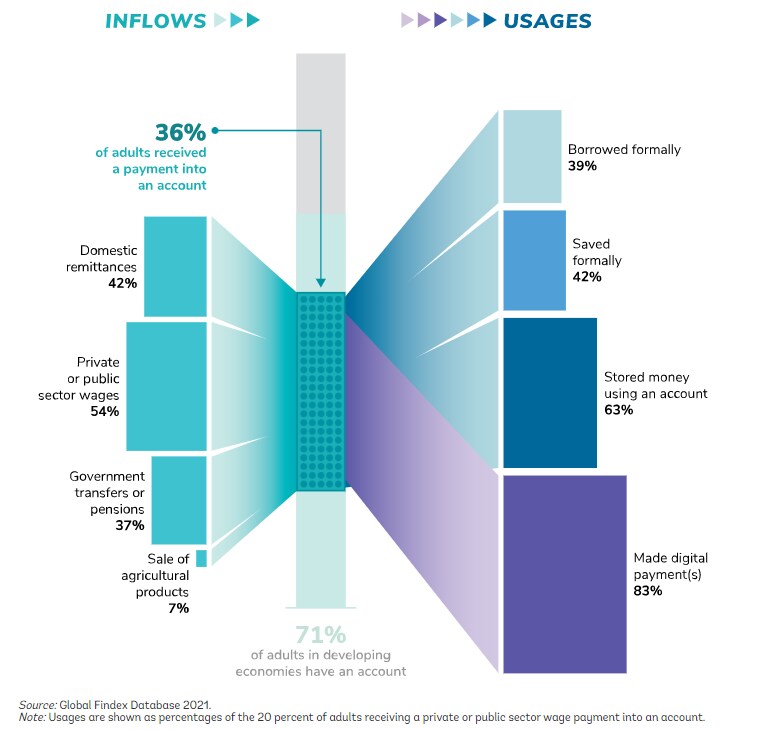
Global Findex 2021 数据显示,在发展中经济体,20%的成年人收到存入账户的工资款项,款项来自私营部门或政府(图1)。几乎所有(91%)收到工资款项的人也通过账户进行了数字支付。同时,约70%的账户收款人还使用账户存放资金以管理现金,约一半使用账户储蓄,约一半使用账户借款。
收到数字支付与使用其他金融服务之间的关联表明,资金存入账户后,账户持有人越来越容易将其留在账户中,直到需要时再从账户付款。同样,我们从行为研究中了解到,资金一旦存入账户,就比较容易留在账户中作为储蓄。如果账户收款记录能够证明收入来源稳定,收到存入账户的款项也可能让人更容易获得正规信贷批准。
在发展中经济体,收到存入账户的工资款项的成年人也进行了数字支付,并存放或储蓄了资金
将现金支付数字化是提高账户持有率的成熟做法
数百万没有银行账户的成年人仍定期从雇主和政府处领取现金。Global Findex 数据表明,将其中一些款项改为存入账户,可以扩大14亿没有银行账户成年人的金融包容性,并有可能推动他们更广泛地使用金融服务。支付数字化是提高账户持有率的成熟做法。在发展中经济体,39%的成年人——或拥有金融机构账户者中的57%——在金融机构开设第一个账户,专门用于接收工资款项或政府款项。研究人员还发现,工资支付数字化可以鼓励劳动者储蓄,并增强财务韧性和金融素养。
营造有利环境,借助工资支付促进金融包容性,可使没有银行账户的成年人减少1.65亿
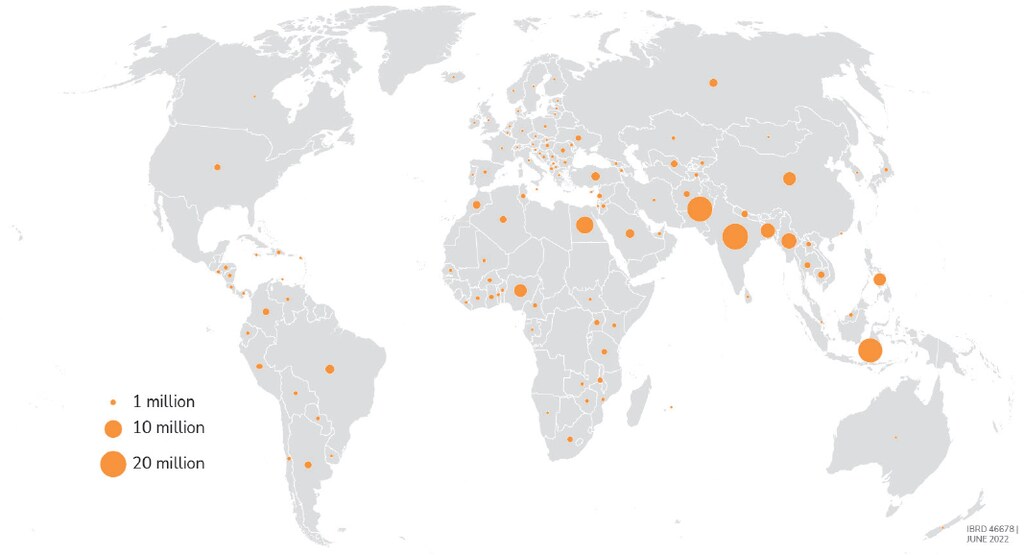
Global Findex 2021 数据显示,有1.65亿没有银行账户的成年人仅以现金形式领取私营部门支付的工资(地图1)。将工资和其他类型的款项(例如农产品销售收入)从现金支付改为存入账户,可成为进入正规金融体系的切入点。
地图:全球约有1.65亿成年人以现金形式领取私营部门工资
2021年,过去一年中仅以现金形式领取私营部门工资且没有账户的成年人。
但 Global Findex 数据还显示,在发展中经济体,收到存入金融机构账户(如银行或类似机构)的工资款项的成年人中,每五人就有一人因该笔交易支付了意外费用。企业和政府面临的挑战是,确保数字支付比现金支付方式更安全、成本更低且更加透明,让劳动者能够使用账户改善自身财务福祉。




