根据世界银行最新报告,目前76%的成年人拥有银行账户或移动账户。
但约三分之二没有银行账户的成年人表示,如果开设账户,他们需要帮助才能使用。
世界银行表示,政策制定者必须通过完善监管来扩大金融普惠,确保其经济体中的所有成年人都能获得相关产品。
金融普惠如此重要,以至于它被纳入了联合国17项可持续发展目标中的8项。
一项针对123个经济体12.5万名成年人的调查显示,过去十年许多领域都取得了显著进展,这是个好消息。
以下是世界银行最新《全球金融普惠数据库》的四项重要发现。
金融普惠:账户持有率正在快速上升
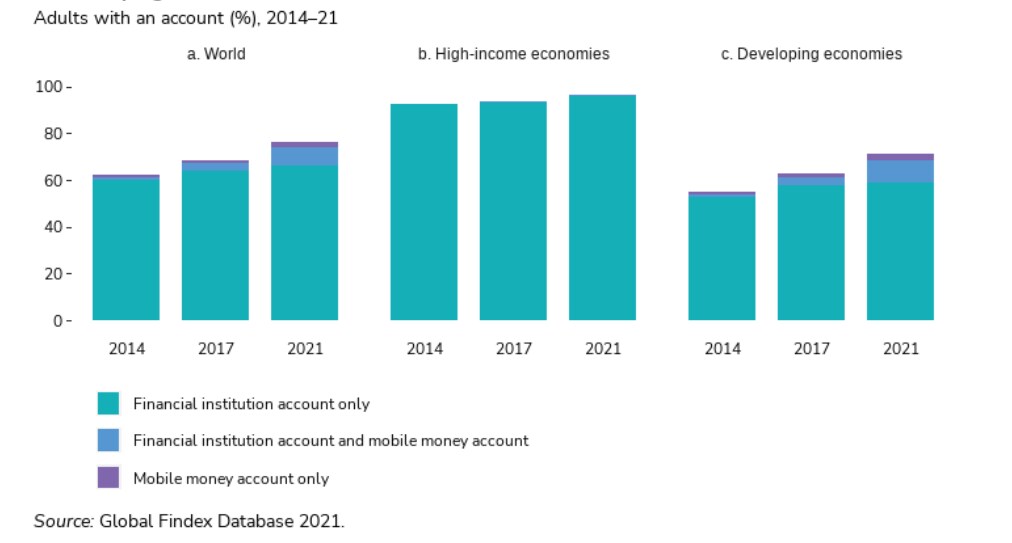
目前76%的成年人拥有银行账户或移动账户,报告显示,这一比例较2011年的51%大幅提高。
这一点很重要,因为被排除在金融体系之外会带来严重后果。没有银行账户,就无法赚取利息,也无法妥善存放和保管现金。
然而,直到最近,发展中国家仍有很大比例的成年人没有账户。世界银行表示,如今金融普惠正在快速提升。
2017年至2021年,发展中经济体的账户持有率从63%升至71%,移动货币等服务推动了这一增长。例如,移动货币服务M‑Pesa已使肯尼亚2%的人口摆脱贫困,乔治城大学和麻省理工学院的研究显示。
教育、就业和性别差异是金融普惠的障碍
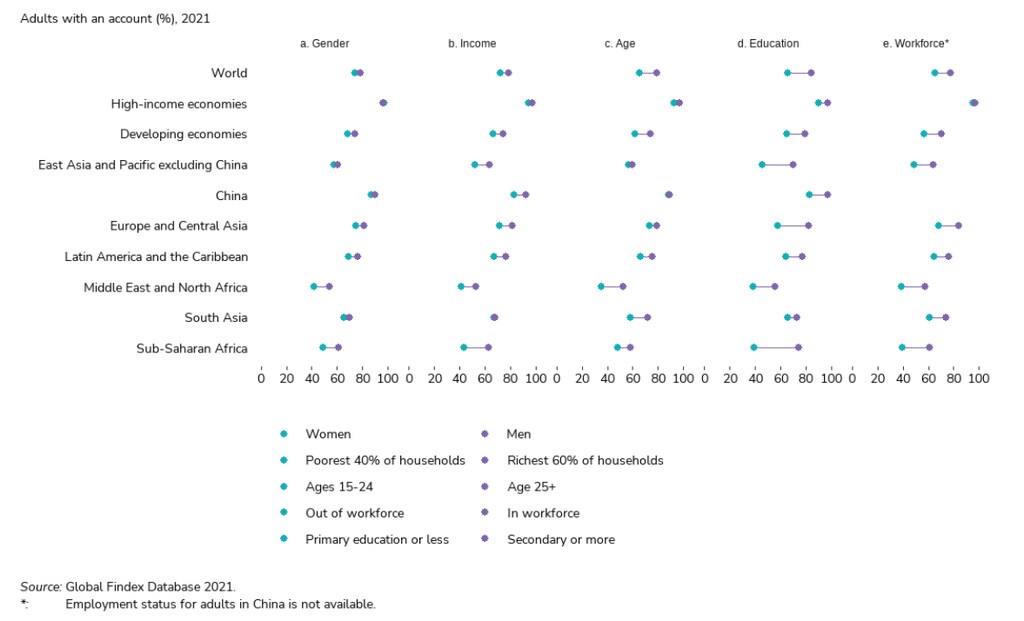
研究发现,就业状况是没有账户的主要原因之一。根据Findex,77%的就业成年人拥有账户,而没有工作的成年人中这一比例仅为65%。
女性历来被不成比例地排除在金融体系之外——全球没有银行账户的人口中,55%是女性。但近年来,金融领域的性别差距正在缩小。报告称,在发展中国家,男女账户持有率差距从9个百分点缩小至2021年的6个百分点。这意味着这些地区74%的男性和68%的女性拥有账户。
研究发现,教育也是一个重要因素。Findex报告指出,发展中国家受教育程度为小学或以下的成年人拥有账户的可能性,比受过中等教育者低14个百分点。这些成年人也更容易成为诈骗受害者。
新冠疫情加速了数字账户的普及
新冠疫情促使更多人居家办公,银行、商店和餐馆暂时停业,一些商家也拒绝接受现金支付。所有这些因素都加快了数字账户的普及。
疫情暴发后,印度有超过8000万名成年人、中国有超过1亿名成年人首次进行数字商户支付。Findex发现,在发展中经济体,40%的成年人首次使用银行卡、手机或互联网进行交易。Findex发现。世界经济论坛指出,严格实施封控措施的国家,金融科技的普及率高出50%,与没有此类限制的国家相比。
金融知识水平需要与账户持有率同步提升
在全球范围内,金融知识不足是一个突出问题。接受调查的成年人中仅有17%表示自己的金融知识水平较高。该结果来自一项由经济合作与发展组织(OECD)牵头、于2020年开展的国际研究。
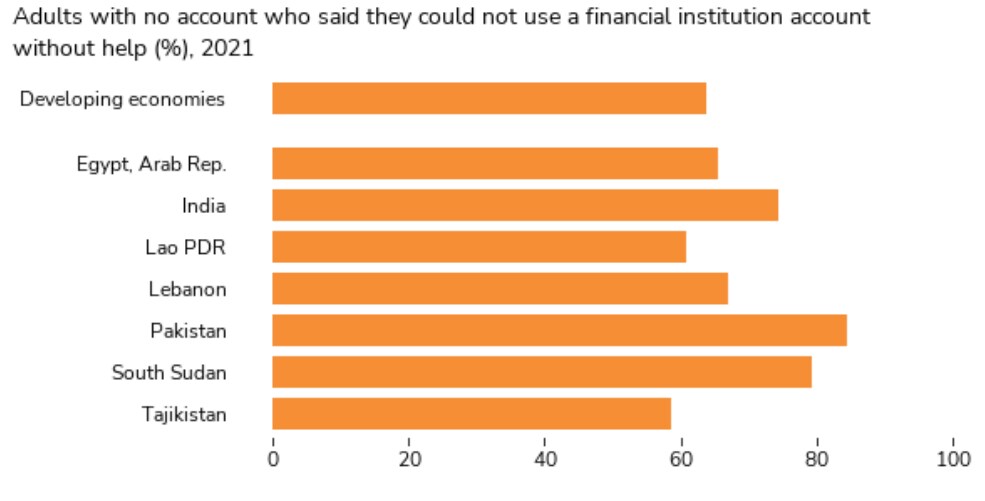
尽管金融普惠覆盖面有所扩大,但缺乏银行服务使用经验的人仍难以在没有帮助的情况下从中受益。Findex报告发现,约三分之二没有银行账户的成年人表示,如果在金融机构开设账户,他们需要帮助才能使用。报告警告称,这些经验较少的用户也更容易遭遇诈骗,并可能被收取更高的银行费用。政府和政策制定者必须“投资于监管和治理,确保安全、负担得起且便利的产品及功能,在其经济体中向所有成年人提供并确保他们能够使用。”
世界经济论坛如何为打造更高效、更具韧性、更具包容性和更公平的金融体系作出贡献?
金融与货币体系中心汇聚各方领导者,共同理解全球金融体系的转型,涵盖可持续发展和韧性,以及创新和数字化。
该中心通过促进合作与交流,帮助合作伙伴推动金融体系与长期经济稳定和共同繁荣相协调。




