本文首次发表于2021年6月,并于2022年9月更新。
税收将在疫情后世界经济重建中发挥重要作用。
企业所得税一直是一个棘手的话题,因为一些大型跨国公司持续利用其全球业务布局,将利润转移至避税天堂。
七国集团现已就15%的全球最低税率达成一致,并提出了该税收如何分配的建议。
七国集团的计划是一个良好的起点,但仍需开展更多工作,以确保税收收入在全球范围内按比例且具包容性地分配。
“在这个世界上,除了死亡和税收之外,没有什么是确定的”,美国开国元勋本杰明·富兰克林于1789年在写给一位法国朋友的信中如是说。这句被广泛引用的妙语,今天看来与以往任何时候一样切题,甚至可能更加如此。
这是因为税收将在疫情后世界经济重建中发挥重要作用,而公平、包容地分摊这一税负,对于成功复苏至关重要。
企业所得税尤其长期以来一直是一个棘手的话题,因为大型跨国公司持续利用其全球业务布局,以转移利润至避税天堂,从而降低其在高税率国家的税负。
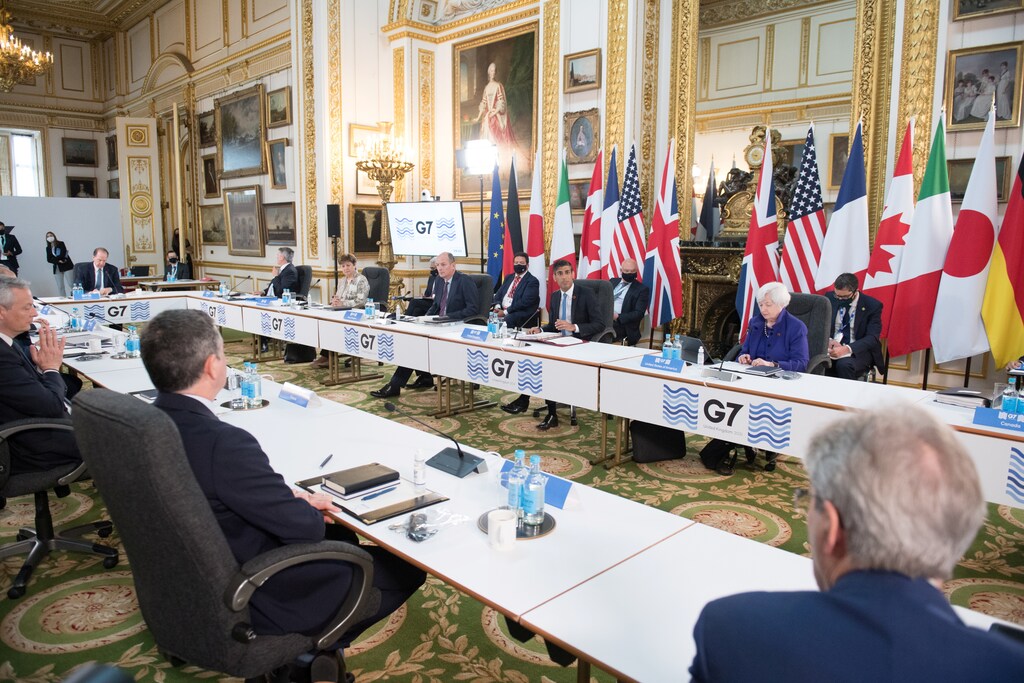
为遏制各国之间的税收套利,七国集团——世界前七大领先经济体——于2021年6月达成一致,将对全球最大企业实行15%的全球最低税率。此外,无论企业注册于何处,其开展业务所在的国家都将能够获得更公平的税收份额。
该计划的大部分内容可追溯至经济合作与发展组织(OECD)多年来开展的前期工作,这些工作属于其税基侵蚀和利润转移(BEPS)倡议的一部分。
2021年10月,136个国家和司法管辖区加入了《关于应对经济数字化带来的税收挑战的双支柱方案声明》。随后在2022年9月,5个欧盟成员国承诺单方面实施该协议的第二支柱,即使欧洲理事会未能就此达成一致。
我们为何需要新的企业所得税制度?
1980年至2020年间,全球平均企业所得税税率从近50%降至约24%。但全球许多最大的企业——尤其是全球最大的科技公司——缴纳的税款甚至低于这一水平。例如在美国,它们的实际税率显著低于21%的法定税率。这也低于其他行业大型蓝筹企业所缴纳的税款。
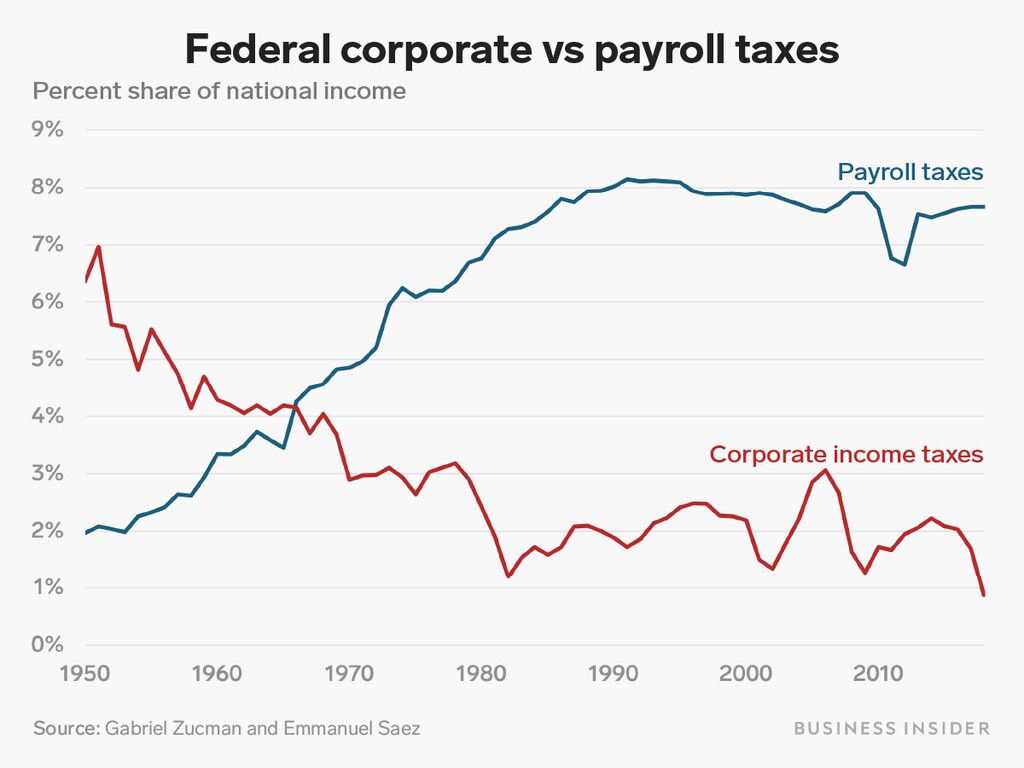
与此同时,工资税不断上升,在纳税人与全球最大企业之间造成了巨大的鸿沟。工资税目前在美国国民收入中所占的比重已超过企业所得税,尽管工资停滞不前。《商业内幕》(Business Insider)引述加州大学伯克利分校企业税收专家加布里埃尔·祖克曼(Gabriel Zucman)的话,将这一情形称为“不平等的强大引擎”。
新近达成一致的七国集团全球税率能否解决这一问题?
在最近的一份报告中,世界经济论坛主张设计更具累进性的税收机制,将税负从底层转移至顶层。但如七国集团所设想的统一企业所得税能否实现这一目标?
越来越多的人认为这是朝着正确方向迈出的一步,但要确定其能否真正解决问题,许多细节仍需敲定。
七国集团改革将产生何种影响,在很大程度上取决于您的视角。
拜登政府最初的目标是将全球企业所得税率定为21%,而税收正义网络(Tax Justice Network)和乐施会(Oxfam)等倡导者则曾呼吁将税率定为25%。因此,已商定的15%税率远低于这一水平。
哈佛大学国际政治经济学教授达尼·罗德里克(Dani Rodrik)在为《项目辛迪加》(Project Syndicate)撰写的评论文章中表示,对于倡导更公正企业所得税的人士而言,该比例将过低。但依赖企业所得税优惠以吸引外国直接投资(FDI)的国家则会认为该水平过高。这主要适用于新兴经济体——罗德里克以摩尔多瓦(12%)、巴拉圭(10%)和乌兹别克斯坦(7.5%)为例。
七国集团企业所得税改革将如何影响发展中经济体?
即使在发达经济体中也存在担忧。爱尔兰曾大量依赖税收优惠吸引外国直接投资(税率为12.5%),可能会受到影响。而在英国,拟议制度可能会使该国目前对在英国开展业务的大型全球科技公司征收的数字税收入减少约三分之二。
然而,与中低收入国家相比,这算不了什么。这些国家可以说最需要增加税收收入,以应对后新冠疫情时期的复苏。正如《金融时报》报道的那样,这些市场的担忧在于跨国公司仍将在其注册地缴纳大部分税款,而即使劳动力和原材料来自相关国家,发展中经济体也只能获得新税收收入的一小部分。
例如,非洲税务管理论坛(African Tax Administration Forum)主张为分层方法适用于小国的企业所得税,允许为较小经济体设定不同的应税门槛和税率。
然而,目前七国集团——以及下一阶段的二十国集团——的关注焦点也意味着,许多中低收入经济体目前尚未“坐上谈判桌”,无法影响谈判和审议。
对于更公平的企业所得税制度,有哪些替代方案?
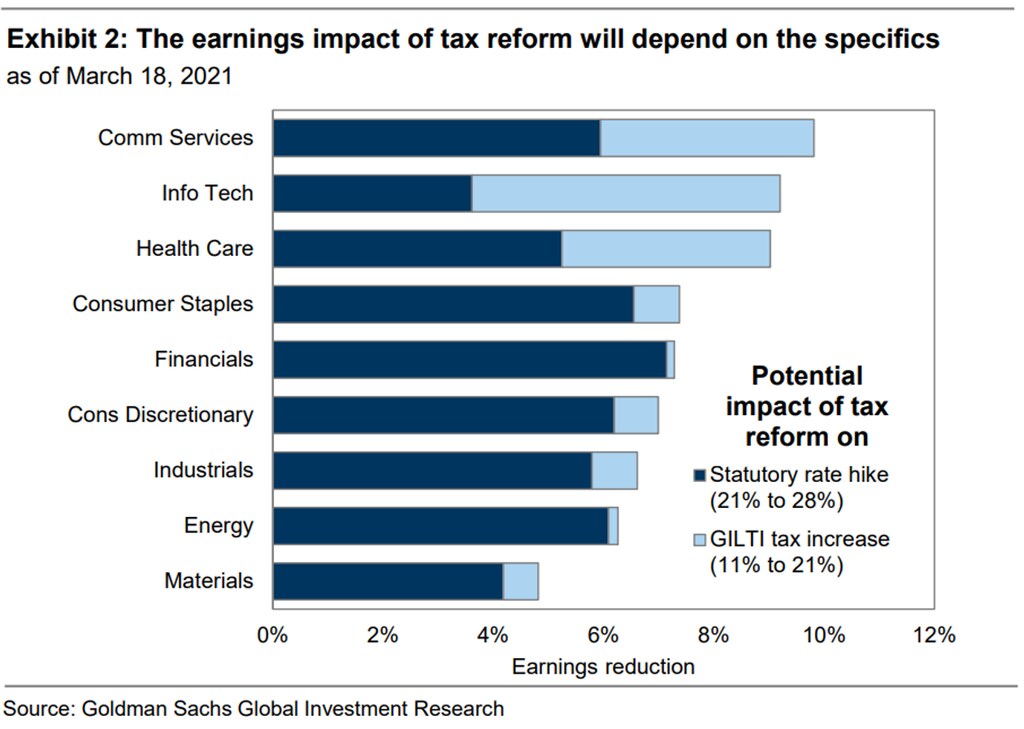
纵观七国集团协议的影响,最大的认识是,即使二十国集团批准该计划并解决了其中粗糙之处,对全球最大企业而言,它也仅是沧海一粟。高盛分析师预测,标普500指数整体受到的影响平均仅约为1%至2%,即使对科技公司而言,影响也将远低于3%(见图表)。
七国集团方案的一个问题在于,企业所得税仍将对利润征收——而正如我们所见,利润是一种变幻不定的东西。不仅如此,还有一些大型跨国公司,其营业额和市值已大幅增长,但其利润率仍低于七国集团提出的10%门槛作为划定标准。因此,就目前情况而言,这些机构将不属于七国集团方案的范围。
在探索解决这一问题的途径的同时,税务专家提出了另一项旨在建立更公平税收分配的提案,伊曼纽尔·赛斯(Emmanuel Saez)和加布里埃尔·祖克曼(Gabriel Zucman),两人均任教于加州大学伯克利分校。他们提议的制度不对利润征税,而是对上市公司的股票市值——即其股份价值——征收0.2%的税。重要的是,该方案无需等待利润超过某一门槛后才产生税收,而是会更早实现税收收入。所征税款可按各国的销售额比例进行分配,其中将包括非二十国集团国家。
此外,还有联合国提出的一项改革提案值得考虑。该方案专门针对数字服务公司,联合国的方法是按国家逐一对企业在产生数字收入的地方征税,而非在企业居住地征税。联合国的建议得到了越来越多新兴经济体的支持,包括印度、阿根廷、尼日利亚和越南。
另外,税收正义网络首席执行官亚历克斯·科布姆(Alex Cobham)主张采用最低有效税率(METR)这一概念。在《议程》(Agenda)的一篇近期文章中,他认为最低有效税率“为所有国家和所有跨国公司提供了一项简单、统一的规则,且无需修改条约”。
完善全球企业所得税制度的细节
在二十国集团尚待批准的情况下,显然七国集团提案是促使各国在企业所得税方面达成一致的一项具有历史意义的努力。但批准仅仅是塑造全球企业所得税制度这一漫长进程的开端,因为正如我们所见,各国并不存在一刀切的解决方案。
最大的疑问在于,降低企业所得税——就七国集团方案而言降至15%——能否促进增长,而增长对后新冠疫情时期的复苏至关重要。近期一项对42项学术研究的元分析表明,“在关于将企业所得税作为经济增长来源的结构性经济改革的辩论中,企业所得税所受到的关注总体上被夸大了。企业税收减免可能刺激了国际税收竞争[……],但似乎并未显著促进经济增长。”
企业所得税不应被视为灵丹妙药,还需同时优先考虑其他更为迅速见效的途径。
为弥补眼前的预算缺口,尤其是在发展中经济体,或许值得考虑国际货币基金组织提出的一项团结税,即对高收入或财富征收的税。国际货币基金组织认为,这是汇集应对后新冠疫情时期复苏所需资源的一种方式。该建议还将追究高净值人士的责任,其中许多人几乎不缴税或仅缴纳极少税款。




