本周综述为您带来经济与金融领域的最新报道。
经济要闻:投资者加大对英国经济衰退的押注;鲍威尔表示,关于美联储进一步加息的预期是“不错的猜测”;6月欧元区企业增长停滞。
1. 投资者加大对英国经济衰退的押注
投资者正在加大押注 英国将出现经济衰退,此前英格兰银行(BoE)本周加息幅度超出预期。
英格兰银行 加息半个百分点至5%,以遏制顽固通胀。分析师现预计明年年初利率将进一步升至6%,这将引发按揭危机,并推高政府债务的借贷成本。 政府正面临越来越大的压力,需要支持受影响的按揭持有人, 《泰晤士报》 报道。
“通胀形势糟糕至极,”Artemis固定收益投资组合经理Juan Valenzuela告诉路透社,他正在买入两年期和五年期英国金边债券(gilts)。
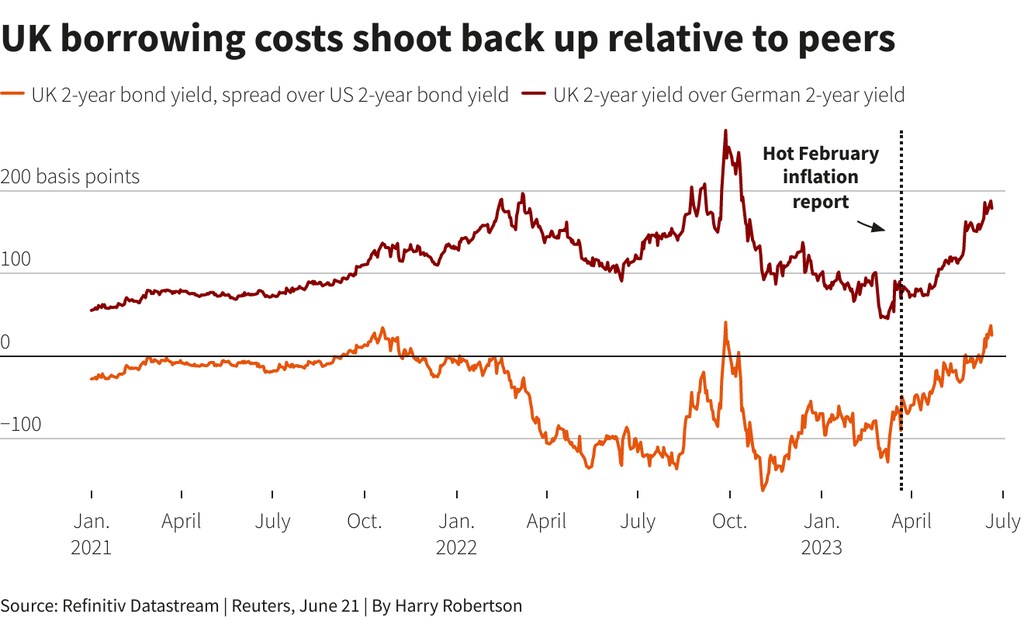
“英格兰银行必然会做出回应,”他补充道,即进一步加息。这些加息将“造成足够大的经济损害,以至于英格兰银行(届时)将不得不相当激进地降息(利率)。”
资本市场也在释放衰退信号。金边债券收益率曲线倒挂程度为2000年以来最严重,这意味着债券持有人现在对两年期借贷所要求的补偿高于十年期。
借贷成本上升对英国政府而言同样是坏消息。 英国公共部门净债务超过国内生产总值(GDP)的100%,这是自1961年以来首次出现,发生于5月,因借贷额高于预期。
不包括国有银行债务在内的公共部门净债务达到2.567万亿英镑(3.28万亿美元),相当于国内生产总值的100.1%。
2. 美联储称进一步加息的可能性是“相当不错的猜测”
美国进一步加息是“相当不错的猜测”,前提是经济继续沿当前方向发展,美联储主席杰罗姆·鲍威尔本周告诉国会议员。
鲍威尔表示,他不会将美联储上周维持利率不变的决定定性为“暂停”,并指出,多数政策制定者预计年底前还将再加息两次,各上调四分之一个百分点。
尽管通胀对美联储而言仍远高于舒适区间,但有迹象表明,加息正在传导至实体经济。领取州失业救济金的美国人数已连续第三周维持在20个月高位,这可能表明劳动力市场正在趋于疲软。
世界经济论坛如何确保全球市场的可持续性?
3. 简讯:全球经济新闻
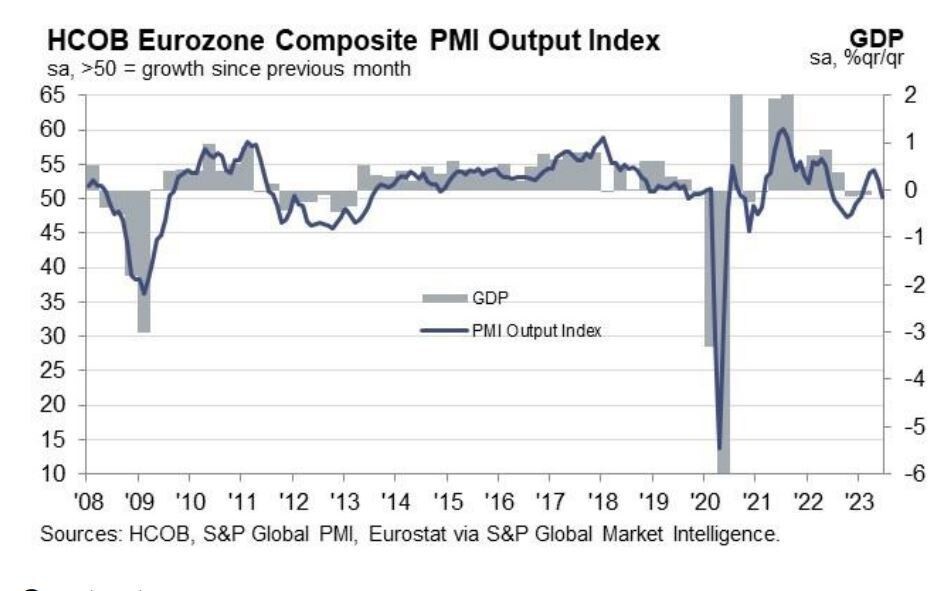
本月欧元区企业增长几乎停滞。一项广受关注的企业调查本周显示,HCOB欧元区综合采购经理人指数(PMI)初值从5月的52.8降至6月的50.3,为五个月来的最低水平。
中国于6月20日下调了关键贷款基准利率,时隔10个月首次下调,旨在提振放缓的经济复苏。一年期贷款市场报价利率(LPR)下调10个基点至3.55%,五年期LPR同幅下调至4.20%。
随着利率上升和增长放缓抑制了买家需求,德国房价在第一季度以创纪录的速度下跌。 联邦统计局表示,其德国住宅房地产价格指数在2022年第一季度下跌6.8%,是自2000年开始记录以来最快的年度降幅,《金融时报》 报道。
印度经济将在本财年增长6.1%,主要得益于政府强劲支出的支撑,路透社对经济学家的调查显示,消费和出口将是最大的拖累因素。
阿根廷经济在2023年第一季度同比增长1.3%。这是2020年底以来最慢的增速。在该国历史上最严重的干旱之一摧毁了收成、消耗外汇储备并进一步压低本已疲弱的比索汇率之后,该国当局正努力遏制经济放缓。
土耳其央行在新行长Hafize Gaye Erkan领导下转变方向,将关键利率上调650个基点至15%。该行表示将进一步推进,以扭转总统塔伊普·埃尔多安的货币宽松政策。
4. 议程中更多金融与经济内容
两项全民基本收入试点已在英格兰启动,为期两年、每月获得2,046美元,不附带任何条件,且可以工作。威尔士政府此前曾试行一项保障收入计划,面向离开国家照料体系的人员,以缓解独立生活中可能十分艰难的过渡。保障收入计划已在多个国家进行过测试。研究表明,相比领取失业救济金的人,受助者工作更多,心理健康状况也更好
创新的,非洲本土金融科技解决方案正在为此前无法获得银行服务、被排斥在外的人群推动更广泛的金融包容性,包括贫困人口、年轻人和女性。非洲在全民健康覆盖(UHC)目标方面正落后:约43%的人口无法获得基本医疗服务,每年约有1,100万人因需要支付必要医疗费用而陷入贫困。但推动金融科技热潮的技术能够改造卫生系统,并覆盖最被排斥的人群。
欧洲在监管人工智能(AI)方面迈出了重要一步。 欧盟立法者已同意对人工智能草案规则作出修改,包括禁止在生物识别监控中使用人工智能,并要求生成式人工智能系统披露AI生成的内容。该草案规则修正案仍需欧盟立法者与欧盟成员国进行磋商,但预计将于今年年底前成为法律。




