在历史上最严重的金融危机之一发生十年后,经济学家仍在探寻导致危机爆发的深层原因。一个普遍共识是,危机源于银行业风险和杠杆的过度累积。银行过度依赖可被挤兑的短期负债,并为追求收益投资于高风险资产组合(有关原因的概述,参见 Adrian 和 Shin 2009、Hanson 等人 2011)。是什么激励银行采取这种行为,导致后果失控且或许并非本意,至今仍是激烈争论的话题。
目前出现了两种一般性解释,二者都引发了密集的理论和实证研究。第一种是宽松的货币政策,第二种是银行业全球化。有大量可靠证据表明,宽松货币政策发挥了重要作用(实证研究参见 Jimenez 等人 2014;相关理论研究参见 Angeloni 和 Faia 2013)。一些研究评估了银行业全球化对信贷动态的作用(例如 Claessens 和 van Horen 2014、2015),但迄今无人探讨银行进入海外市场的决策与其一系列个体及系统性风险指标之间的关系。我们近期的一篇论文(Faia 等人 2018)正是对此展开研究。
研究海外扩张对银行风险的影响颇具难度,主要原因是缺乏关于银行进入海外市场情况的连贯、细粒度数据。官方数据集无法提供海外进入情况,必须通过多个来源手动搜集。此前已有海外进入数据(仍可参见 Claessens 和 van Horen 2014、2015)。然而,由于这些数据用于研究信贷动态,搜集范围主要限于零售业务。要评估海外扩张对银行风险的影响,就需要把数据搜集范围扩大到所有可能影响银行资产和负债风险的业务活动。因此,我们将研究重点放在欧洲银行集团。欧洲的银行业模式以全能银行为主,业务不受限制。因此,欧洲是理想的研究场域:银行既可以经营零售业务和投资银行业务,也可以直接投资海外业务、开展保理等,而这些活动都会影响银行风险。
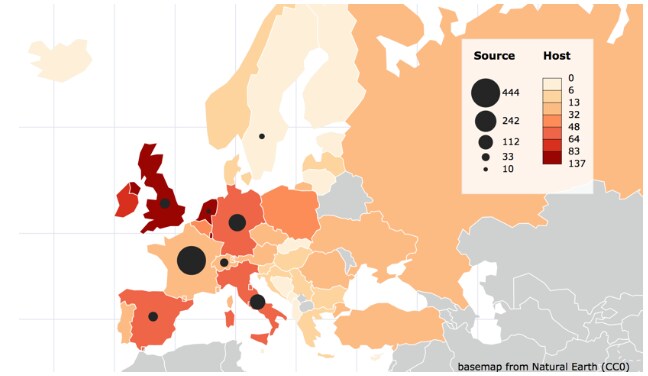
具体而言,我们首先搜集了15家欧洲银行的海外进入情况。这些银行被巴塞尔银行监管委员会(2014)列为全球系统重要性银行(GSIB),数据截至2015年底,涵盖2005至2014年的10年期间。图1展示了2005至2014年记录的852个新设机构¹的地理分布。图中显示,GSIB高度集中于西欧,其中法国银行的扩张最为活跃。新设机构也主要位于西欧,尤其集中在英国、卢森堡和荷兰等大型金融中心。
图12005—2014年银行在欧洲的扩张
接下来,我们将进入数据与多项资产负债表变量及一组丰富的风险指标相匹配。我们采用文献中常用的多种风险指标。最重要的是,同时考察个体风险和系统性风险指标。对于个体风险,我们既采用市场指标,也采用基于银行内部风险模型的账面指标。这确保我们的结果不会受到市场过度乐观状况或内部风险评估偏差的驱动。我们考察的个体风险指标包括信用违约互换(CDS)价格、贷款损失准备金率、收益率标准差、Z值和杠杆率。系统性风险指标则包括条件资本短缺、长期边际预期损失,以及基于CDS价格或股票价格计算的ΔCoVaR。
图2CDS走势与银行扩张,2005—2014年
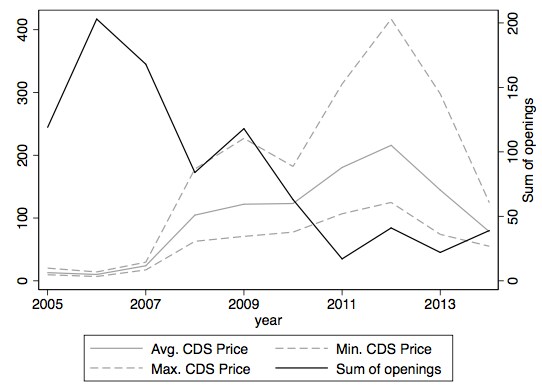
图2展示了样本中15家GSIB的平均CDS价格(反映市场对风险程度的看法)时间序列,以及其海外新设机构总数。图中显示,在2005至2014年期间,风险与新设机构数量明显负相关。其他风险指标也呈现出类似模式。
评估这种相关性是否确实表明海外扩张会因果性地降低风险,面临一项方法论挑战:需要找到合适的扩张工具变量,且该变量不受风险本身影响,也不与风险共同变动。我们通过引力模型构建工具变量,将海外进入情况对若干距离指标进行回归。[2] 将各项风险指标与引力工具变量相关联的实证分析明确表明,在我们的欧洲银行样本中,有强有力且稳健的证据显示,银行海外扩张会降低风险,无论从个体还是系统层面来看都是如此。这一结果对政策具有重要意义,因为它动摇了“银行业全球化是金融危机元凶之一”这一观点。
我们进一步探究了决定这一结果的作用渠道。具体而言,我们检验了一个与银行竞争有关的新颖且在一定程度上被忽视的渠道。
从理论角度看,当银行扩张至竞争压力不同于本国市场的海外市场时,对银行风险程度的影响并不确定。设想一个简单的不完全竞争环境:银行从家庭吸收存款,再通过贷款为企业项目融资。在资产端,由于有限责任引发企业道德风险,贷款具有风险(Boyd 和 De Nicolo 2005、Faia 和 Ottaviano 2017)。在负债端,存款属于短期负债,而贷款则是部分缺乏流动性的长期资产;这种流动性错配使银行面临挤兑风险(例如 Rochet 和 Vives 2004)。竞争加剧对银行整体风险的影响并不确定,因为更激烈的竞争既可能增加也可能减少银行吸收的存款和发放的贷款;同时,资产端企业风险承担的变化,可能超过或低于负债端银行挤兑脆弱性的反向变化。
尽管理论上存在不确定性,我们的实证分析发现,向竞争程度高于本国市场的海外市场扩张会降低银行个体风险。对系统性风险而言,结果则不那么明确。这可以理解。系统性风险可能取决于多种市场特征(例如互联关系的类型)以及竞争以外的其他宏观外部性。
在这一方面,我们的研究结果还表明,监管机构为在金融危机后促进稳定而推动银行业整合,可能通过竞争渠道对银行风险产生一些意料之外的影响。




