房屋抵押贷款违约使违约家庭被排除在住房市场之外,并收紧贷款机构的资本约束。这两种效应都会压低房价,并为政策创造潜在作用空间。
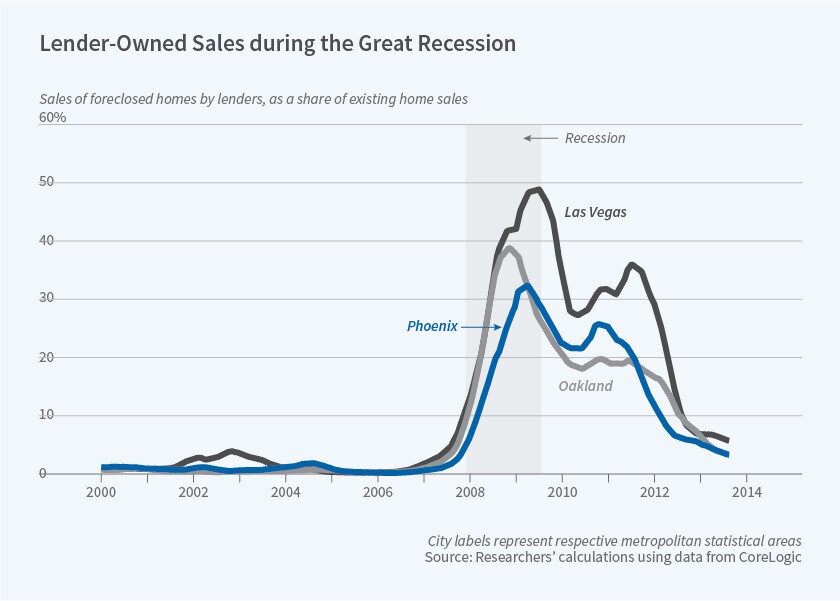
2006年至2013年间,美国抵押贷款机构对约8%的房主实施了止赎。止赎在住房市场动态中发挥着复杂作用,大衰退期间出台的多项政策旨在降低止赎率。
在一项关于房价与止赎同步变动的新研究中,止赎如何加剧住房市场下行?(NBER工作论文26216),亚当·M·格伦(Adam M. Guren)与蒂莫西·J·麦夸德(Timothy J. McQuade)共同探讨了止赎如何放大住房需求冲击的影响。
研究人员确定了止赎影响需求的三种渠道。第一,拖欠抵押贷款的买家其信用记录上会被标注止赎标记。这意味着他们被排除在住房市场之外,因为在该标记被清除之前,他们无法获得另一笔抵押贷款。第二,银行和其他贷款机构面临资本约束,而当贷款违约时,这些约束会收紧。贷款机构受到的约束越多,就越难发放新的抵押贷款。最后,当陷入困境的贷款机构以低于同类非止赎房产的价格出售止赎房产,以便将这些房产从其账面上移除、收回部分投资并放松其资本约束时,剩余的买家变得更加挑剔,并要求其他非困境卖家也降价。
当住房市场受到一项降低住房需求并引发部分止赎的冲击(例如就业下降)时,上述三种效应都会进一步对房价和住房市场的成交量施加下行压力。房价下跌、违约和信贷约束之间的动态相互作用,使越来越多的买家被挤出市场。买家的稀缺压低价格、加剧买方市场,并导致房价与违约之间的下行螺旋。
为量化止赎相关因素对住房市场的影响,研究人员构建了美国住房市场模型,并利用2006年至2013年期间的数据进行校准。他们分析了CoreLogic提供的月度数据,涵盖100个最大核心统计区中的99个。在各城市之间,他们发现,此前本地房地产繁荣的规模是下一次本地萧条规模的最佳预测指标。但繁荣规模更大、萧条期间止赎更多的城市,其萧条幅度超比例地更大,模型将此归因于房价与违约的下行螺旋。
研究人员估计,在其样本期间,与止赎相关的动态在非止赎房价的下跌中发挥了关键作用。他们将下跌幅度的22%归因于大量潜在购房者因过往止赎标记所关联的不良信用而被排除在市场之外。贷款机构配给(即信贷约束收紧对金融机构的影响)可解释房价下跌的另外23%,并可解释住房销售下降中更大的份额,约40%。“挑剔买家效应”使房价下跌额外增加了3%。持续的房产估值下降解释了其余52%,这意味着止赎导致了显著的过度调整。
研究人员还研究了各类政策干预可能如何减缓止赎速度和房价下跌。当住房需求冲击是暂时性时,此类干预的效益最大。通过允许借款人有时间使贷款恢复正常还款,这些政策降低了总体止赎率。
一项政府政策,即注入相当于银行损失50%的现金或股权,本可使止赎减少19.3%,房价下跌减少23.9%,每户成本为2,175美元。以10,000美元的还款减少本金,直至贷款价值比为115%,本可使违约减少16.4%,房价下跌减少10.5%,成本为每户1,917美元。研究人员总结道,如果政府购买止赎房产并在一年后出售,从而同时减少止赎和贷款机构的信贷配给,止赎数量本可下降40.3%,房价下跌本可减少44.8%,每户成本为2,150美元。分析表明,成本效益最高的政策直接针对市场中供需失衡的问题。




