雷曼兄弟破产五年后,论坛博客将刊登多位关键人物对这一事件及其影响的个人观点。文中所表达的观点仅代表作者本人,不一定代表世界经济论坛的立场。
金融危机给普通无辜民众带来了巨大痛苦。这场危机既非天灾,也非完美风暴,而是一场完全可以避免、由贪婪驱动的悲剧。
这场潜伏已久的危机于2008年9月15日凌晨1时15分爆发,当时投资银行雷曼兄弟的律师向美国法院申请依据美国破产法第11章进行破产保护。其负债总额超过6000亿美元,是美国历史上规模最大的破产案。
雷曼兄弟破产引发了致命的连锁反应。随着流动性和信任从金融体系中消失,金融机构之间的关联性变得一目了然,整个金融体系暴露出其脆弱和摇摇欲坠的本质。恐慌之风骤然刮起,寒意刺骨。政客们别无选择,只能向银行和其他金融企业注入公共资金,以防止国际金融体系彻底崩溃。
风暴终究过去了。世界目睹了这场危机造成的巨大破坏,以及各国政府为遏制危机而付出的代价,无不惊愕难以置信。随后,几乎所有发达国家的实体经济都陷入了衰退的螺旋。一些政府推行了考虑欠周的紧缩计划以偿还部分债务,结果进一步加深了经济困境。民众的愤怒当时显而易见,至今依然如此,且极易被引燃。
危机后的监管
各类委员会、调查委员会及相关著作在审视这场危机时,大体上就其成因达成了共识:金融体系的大规模放松管制;高管薪酬的规模与形式;对难以理解、晦涩深奥的金融“产品”的使用;评级机构对这些产品不加批判的态度;糟糕的风险评估方法;以及在危机中被证明是致命的会计准则。
来自二十国集团(G20)、欧盟、巴塞尔和华盛顿的新法律、监管框架及预防措施提案纷纷涌现。2010年7月,美国国会通过了《多德-弗兰克法案》,这部800页的立法旨在赋予监管机构更多权力。
在经历了立法者、评论人士和普通民众的一段炼狱般的诋毁之后,金融业开始反击。对危机成因的解读发生了转向,重点转为强调那些财力有限却想过超出自身财力生活的人的鲁莽行为。
华尔街很快意识到,美国政治进程的运作方式并未发生多大改变。《多德-弗兰克法案》的实施因政治操作和法律诉讼而放缓。该法案的关键条款仍悬而未决,国会中的改革热情也在逐渐消退。
雷曼破产五年后,且《多德-弗兰克法案》颁布三年多后,情况如下:
衍生品仅受到部分监管;
除股东进行的咨询性薪酬表决,以及最终公布的CEO薪酬与员工薪酬中位数之比外,高管薪酬水平和做法基本保持不变;
“Volker rule”(即沃尔克规则),即禁止银行以自有账户在市场中进行交易并限制其涉及私募股权和对冲基金的活动的规定,仍未生效;
评级机构仍保留了其大部分特权;
被认定为具有系统重要性的金融机构已经确定, 最终 将受到资本充足率规则及其他措施的约束,以限制其对整个金融体系构成的风险;
大型复杂机构中公司治理的局限性——董事会与管理层之间在信息、专业知识和认知上的不对称——仍未得到解决。
金融体系改革进展缓慢、步履蹒跚、力度被稀释,但正在逐步成形,并最终将降低重演上一次危机模式的风险;这或许相当于一战后修建马奇诺防线。然而,国际金融体系的本质基本未变;驱动该体系运行的动机与危机前相比依然如故。这或许预示着未来仍将出现危机。
接下来该怎么办?
这里的篇幅不允许对可能触及成因根源的措施进行详尽论述;但以下是一套粗略的建议:
必须指出,而且这并非巧合,卷入金融危机的所有公司都是 股权广泛分散、在股票市场交易的上市公司。风险激励型薪酬制度、日益加剧的复杂性以及薄弱的董事会治理,这三者的特定结合已成为此类所有制形式的特征;但在过去二十年间,所有投资银行都以合伙制组织运作。如果合伙人是以公开上市公司的身份经营,他们是否还会承担贝尔斯登、雷曼兄弟、摩根士丹利和高盛最终所承担的那些风险? 上市公司不应被允许承担超出合格董事会有效治理能力的复杂业务。
公司必须承担比持续提高季度每股收益更为广泛的职责;然而,急功近利、短暂持股的股东结构、代理投票咨询公司以及激进型对冲基金所构成的整个框架,使得公司极难追求金融市场满足之外的任何目标。因此,较为可取的做法是采取 激励股份长期持有的措施 (例如不同的投票结构、数年后提高股息等),同时 采用其他形式的所有权,如双重股权结构、合作性企业和私人所有制。 这样一来,公司或许能够在一定程度上免受短期压力的影响,重新着眼长远进行规划和管理,这意味着需要充分考虑赋予企业经营合法性的所有利益相关方。
公司法律框架应明确规定, 董事会必须以公司的长远利益为出发点作出行动和决策,这一利益必须包括对公司所有利益相关方的考量。
最后, 让我们审视整个高管薪酬设定体系;它是一个亟需改造的失灵体系。
阅读更多关于 金融的博客。
作者:Yvan Allaire博士(FRSC)现任 IGOPP董事会执行主席。
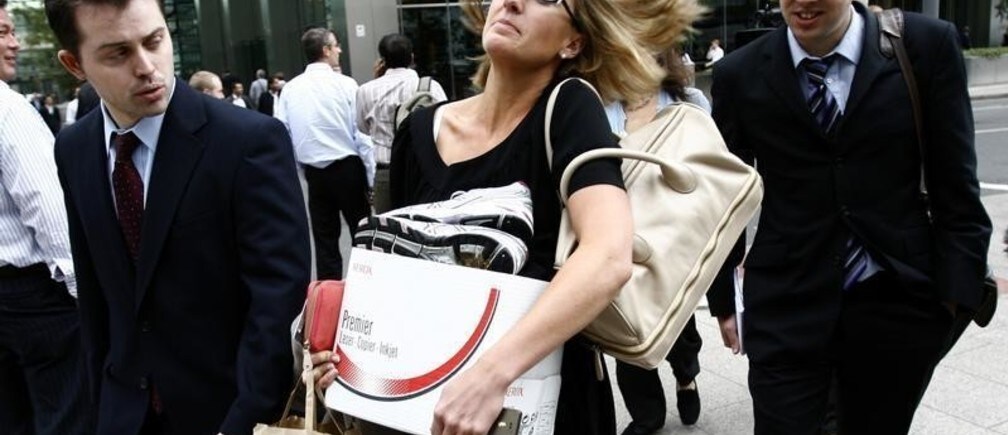
图片:一名女工人在2008年9月15日于伦敦金丝雀码头区离开美国投资银行雷曼兄弟办公室时搬着一个箱子。REUTERS/Andrew Winning




