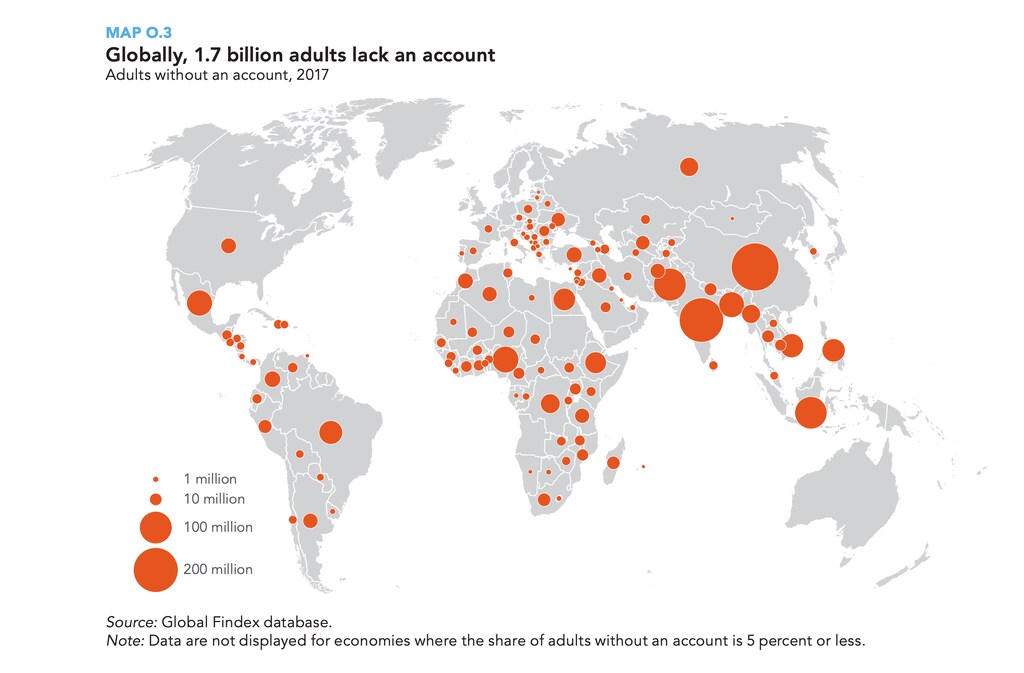
全球约17亿人仍未享有银行服务,既没有正规储蓄,也无法获得信贷。数据来源:2017年全球Findex数据库。在东南亚,仅有27%的成年人拥有正规银行账户,仅有33%的企业能够获得正规融资。尽管该地区在过去几十年里增长迅速,但该地区的金融包容性仍然薄弱。
菲律宾经济尤其保持着稳定的年均增长5.3%,这得益于有利的经济条件和稳健的宏观经济基本面。然而,只有解决菲律宾经济命脉——中小企业(SME)目前面临的障碍,这一可观的增长势头才能实现可持续和包容性发展。
尽管中小企业占菲律宾全部企业的99.6%,并雇用了65%的劳动力,但其仅占该国国内生产总值(GDP)的35%。显然,该领域仍有很大发展空间,可以带来更多就业机会、收入增长、创新和价值创造。
缺乏企业信贷渠道
在中小企业面临的诸多挑战中,最突出的是难以获得信贷。在东南亚,33%的中小企业无法获得贷款,也无法获得信用额度。这一问题在菲律宾更为严重,该国高达50%的中小企业无法获得正规贷款。
这一问题使中小企业无法充分开展业务。例如,大型企业和政府机构的供应商面临的现金流缺口是巨大的障碍,限制了其增长潜力;小企业主也常因缺乏承接业务所需的资金而不得不放弃送上门的商机。造成这一局面的主要原因是,大型采购方在谈判中占据优势,并尽可能长时间地向较小的供应商延长付款期限,导致小企业主需要等待数月,甚至数年才能收到款项。
随着经营开支不断累积,而大型采购方的付款又迟迟未能到账,对资金的迫切需求随之产生。为解决这一问题,小企业主往往动用个人资金,或向亲友借款。更糟糕的是,他们转而求助于掠夺性的非正规放贷机构,这些机构按每笔交易贷款金额的10%至50%收取利息。
由于大多数银行在发放贷款前要求提供大额存款和房地产作为抵押,中小企业缺乏合适的替代方案也就不足为奇了。此外,由于缺乏可用的信用信息,以及银行和政府在合规文件方面指导不足,还导致审批流程缓慢。
中小企业贷款审批的创新
缺乏既往信用记录使中小企业陷入恶性循环。信息不完整的贷款申请会被正规金融机构自动拒绝,这使中小企业不得不再次转向非正规融资渠道。
要解决这一问题,需要探讨的问题是:鉴于缺乏与正规金融机构没有交易记录的小企业的相关数据,如何简化中小企业贷款的审批流程?
菲律宾政府一直积极寻求解决方案,以提升国内的信用评分能力。该机构成立于2008年,菲律宾信贷信息公司(CIC)的职责是汇集和分发相关信息,以便为借款人生成完整的信用报告。CIC信用报告将生成信用评分,既有助于贷款方,也有助于借款方,从而提高交易成功率、降低交易成本,并增进贷款方与借款方之间的透明度。
金融科技创新通过将非传统数据与传统数据相结合用于信用评分,已能够为此前无银行服务的个人创建可靠的替代性信用评分。得到菲律宾政府支持的金融科技初创企业,例如First Circle,正致力于为没有任何既往信用记录的企业提供服务。它们利用社交媒体、网络及手机数据等现有信息来源,并建立自有的供应链网络数据库,以判断贷款的可行性。这使这些初创企业能够为小企业提交的交易创建自有风险评分,并在缺乏传统信用数据的情况下证明其信誉。
与此同时,知名金融科技公司,例如Lenddo和Ayannah正率先利用大数据为个人消费者建立全面的信用评分体系。金融科技公司通过将非传统数据与传统数据相结合进行信用评分,甚至能够为此前无银行服务的个人创建可靠的信用评分。
东南亚的金融科技公司通过颠覆传统信用评分方法,在改善数百万个人和企业实体获取金融服务的渠道方面取得了长足进步。随着创新技术开始为另类数据的创造性应用铺平道路,加速该地区无银行服务和银行服务不足人群增长的挑战正得到切实应对。
与Patricia Canaveral和Anton Carlos合作撰写。




