世界各地许多人都无力应对突发收入损失或意外支出等财务紧急情况。
根据《全球金融普惠数据库》,发展中经济体中55%的成年人能够在一个月内可靠地获得应急资金,但45%的人做不到。
安全、正规的储蓄方式,以及面向女性和低收入群体的储蓄促进政策,有助于增强金融韧性,抵御此类紧急情况。
在某一年里,超过半数的美国家庭会遭遇某种事件,导致支出大幅超出其正常家庭预算。无论是疾病、事故还是财产受损,这些事件都会给缺乏韧性的人造成严重困难。这里所说的韧性,是指应对突发收入损失或意外支出等财务紧急情况的能力。韧性是金融普惠的一个方面,与金融服务可及性和金融产品使用一样,能够带来益处。
许多人并不具备金融韧性。《全球金融普惠数据库》最新一期询问了世界各地的成年人:他们能否在30天内获得额外资金——美国为3,300美元,印度为320美元(相当于该国国民总收入的5%);如果能,获得这些资金有多困难。结果显示,发展中经济体中55%的成年人能够在这一个月内可靠地获得应急资金。这意味着45%的成年人没有经济手段应对财务冲击。对他们及其家庭而言,削减基本生活必需品开支,可能是腾出资源应付紧急财务需求的唯一办法。
具备金融韧性的成年人比例因地区而异,也与人们依赖哪些应急资金来源有关。对于关注金融福祉的人士而言,了解这些《2021年全球金融普惠数据库》的发现,有助于指导产品开发和政策制定,以增强金融韧性。
以下是报告中的一些重要发现:
家人和朋友是人们应急时最常依赖的资金来源,也是最不可靠的来源
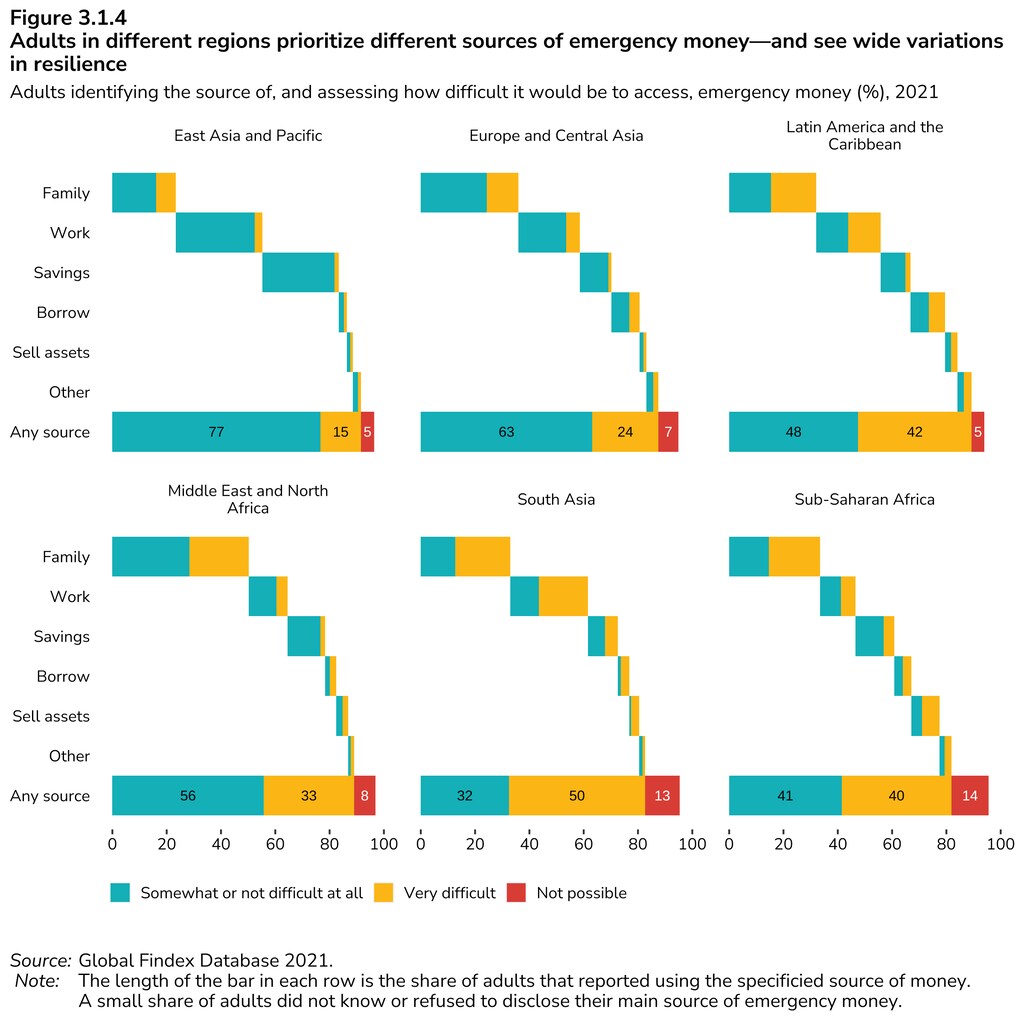
在发展中经济体,30%的成年人首先会向家人和朋友寻求应急资金,紧随其后的是工作收入,27%的成年人会依靠这一来源。然而,这些来源的可靠程度差异显著。约一半会向家人和朋友求助的人表示,很难拿到这笔钱;而试图增加工作时间的人中,有三分之一表示很难获得这笔钱。
相比之下,在发展中经济体,只有18%的成年人选择动用储蓄,其中不到五分之一的人认为从这一来源获得资金会很困难。这些事实表明,储蓄账户有助于增强金融韧性。低收入人群储蓄并非不切实际。研究发现,即使非常贫困的人也能够并且确实会存下少量资金,这些资金日积月累,最终也能积少成多。
南亚是全球金融韧性最低的地区;东亚则是最高的
进一步深入考察这些趋势在不同地区的表现,可以看到人们应对高额紧急开支的方式存在很大差异。例如,在中东和北非,超过50%的人在紧急情况下依赖家人和朋友,比发展中经济体平均水平高出20多个百分点。值得庆幸的是,中东和北非的个人社交网络也比其他地区稍微可靠一些:依赖家人的成年人中,约60%表示不难拿到这笔钱。

相比之下,南亚依赖家人和朋友获得应急资金的人所占比例较低,约为35%,但其中约三分之二的人表示很难拿到这笔钱。另有约35%的人会尝试寻找额外工作机会,但这一来源对其中约三分之二的人来说同样不可靠。因此,南亚是全球金融韧性最低的地区,只有32%的成年人表示自己能在30天内相对轻松地获得应急资金。
相比之下,东亚和太平洋地区是发展中世界金融韧性最高的地区,77%的人表示能够获得应急资金。有意思的是,他们的资金来源与金融韧性较低的地区有所不同。约30%的成年人会依靠储蓄,另有同等比例的人会依靠额外工作来获得应急资金。此外,依赖这两种来源的绝大多数成年人(各自超过90%)都表示,自己能够毫不费力地拿到这笔钱。
需要指出的是,这些平均值受到中国数据的显著影响。《2021年全球金融普惠数据库》数据显示,中国89%的成年人拥有银行账户,45%的人通过正规渠道储蓄。约20%的东亚成年人也会向朋友求助,但他们的社交网络似乎比其他地区更可靠,因为这一群体中只有约四分之一的人表示很难拿到这笔钱。
储蓄是增强金融韧性的共同关键,对女性和贫困人群尤为重要
《全球金融普惠数据库》的数据表明,储蓄是应对财务紧急情况最可靠的方式。无论按地区、收入群体还是性别划分人口,依靠储蓄获得应急资金的成年人,相较于依赖其他来源的同群体成员,对自己能够较轻松地获得资金更有信心。
我们从这些数据中得出的核心信息有两点。首先,人们需要一个安全、负担得起的储蓄场所,正规储蓄账户是最佳选择。更理想的是,账户设计应让储蓄变得简单顺畅,并带来积极回报。这些账户甚至能帮助收入极低的人开始积累储蓄,以应对财务紧急情况、为投资储蓄(例如创业或支付教育费用),并增强他们对自身财务生活的信心和掌控感。在高通胀时期,可能有必要提供足够高的存款利率,以抵消购买力损失,从而鼓励储蓄。
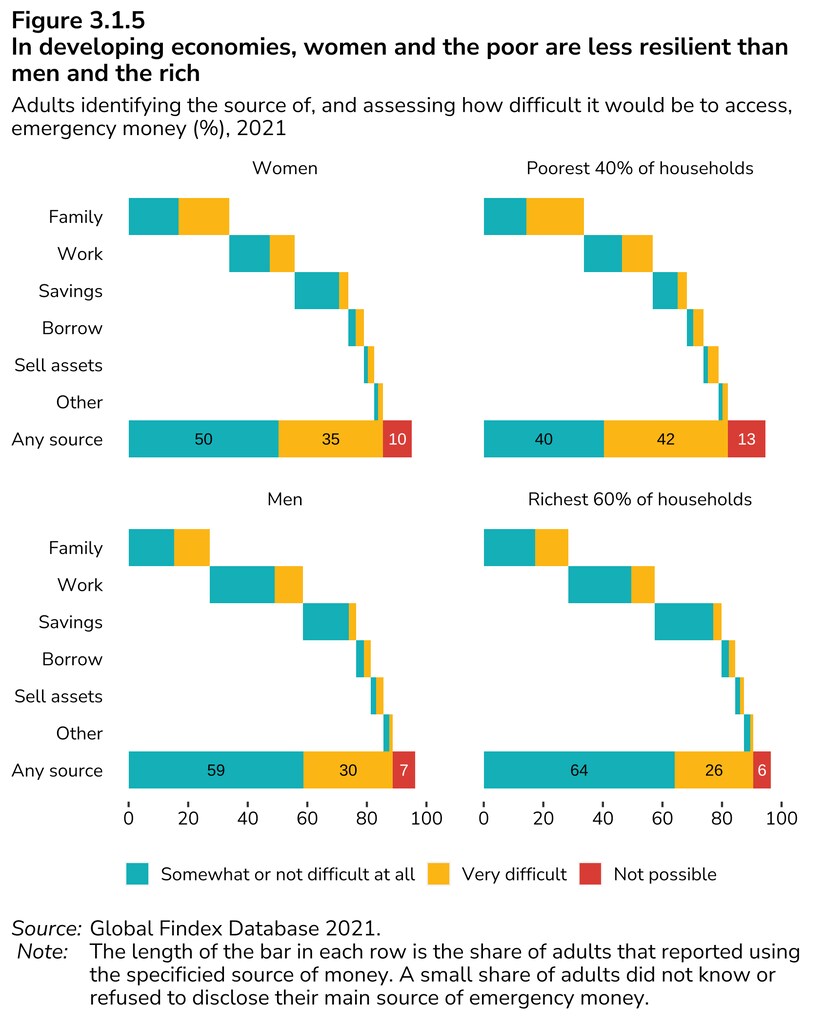
其次,应将女性和低收入家庭成员列为储蓄促进政策的重点对象,因为与男性和较高收入家庭成员相比,他们更可能依赖朋友和家人,也更可能认为自己的社交网络不可靠。
过去10年,全球通过扩大账户可及性、增加支付、储蓄和借贷等服务的使用,在促进金融普惠方面取得了显著进展。现在应同样重视金融韧性,帮助低收入人群应对意外事件,并在未来保持财务稳定。




