一代发展经济学家都对 罗纳德·麦金农怀有巨大的智识之债。麦金农本月早些时候逝世;他在1973年出版的著作中提出了这一见解: 《经济发展中的货币与资本》 ——从事金融压抑(将资金导向政府自身以减少债务)的政府会阻碍金融发展。事实上,麦金农为理解新兴经济体金融部门为何欠发达提供了关键线索。
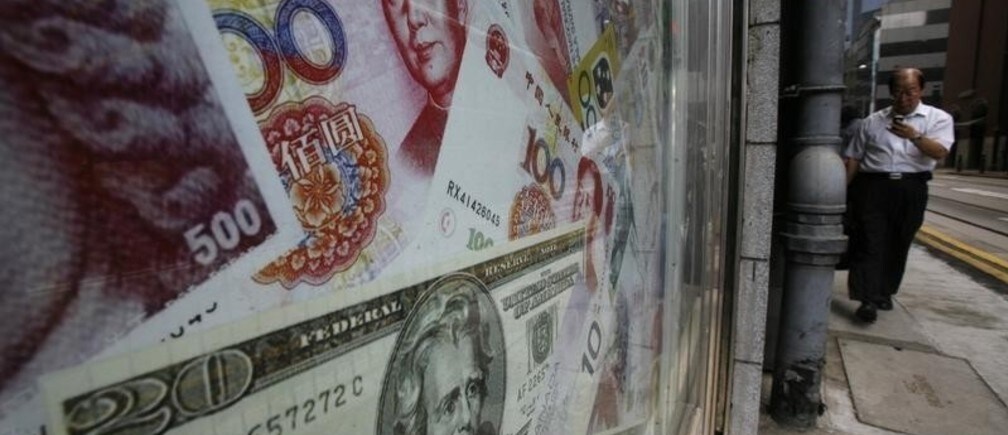
麦金农晚年致力于研究一个相关且可能具有开创性的概念:美元—人民币本位制。在他看来,这种制度可以缓解正在损害全球金融稳定与增长的金融压抑和金融割裂。问题在于,当权者——尤其是长期受益于美元全球主导地位的美国——是否会同意建立这样一种合作制度。
美元的全球主导地位正在助长金融压抑,这一观点标志着历史观念的重大转变。正如 麦金农所指出的,美元在第二次世界大战后成为主导国际货币,是因为它有助于 减少 欧洲和亚洲的金融压抑与金融割裂;当时这些地区普遍存在高通胀、实际利率为负和过度监管。以美元作为价格锚,并以美联储利率作为资本成本基准后,开票、支付、清算、流动性以及央行储备都变得更加稳定可靠。
只要美国保持竞争力和生产力,与美元挂钩的货币就会显著受益。对于处于转型期的经济体——例如20世纪50至60年代的西欧、经历20世纪70至90年代增长奇迹的亚洲,以及1996至2005年的中国——美元为结构转型所要求的宏观经济稳定努力以及财政和货币纪律提供了锚。
但两次冲击削弱了这些好处。首先,1971年,美国终止了美元兑换黄金的安排,为一种以法定货币自由浮动为基础的新汇率制度铺平了道路。
随后,20世纪80至90年代出现了“打压日本”的时期,最终美国威胁称,如果日本对美国产业的竞争压力不减弱,就将实施贸易制裁。此后,日元兑美元汇率从1美元兑360日元急剧升值至1美元兑80日元,全球第二大经济体因此经历了长达二十年的通缩与停滞。
在此期间,麦金农认为,美元的主导地位迫使美国的贸易伙伴承担调整负担,造成了“美德的困境”:日本、德国和中国等顺差国家面临货币升值压力,却有引发通缩的风险。如果它们不这样做,其“低估”的汇率又会被批评为不公平。
但麦金农不认同一种传统观点,即解决这一冲突的最佳方式是转向浮动汇率。相反,他建议亚洲国家发展一种区域货币,以便在美元波动时维持宏观经济稳定。早在布雷顿森林体系的机构承认资本管制可能有用之前,麦金农就提出,在某些情况下,资本管制可能是审慎银行监管的必要补充。
麦金农在中国经济学家中尤其受到推崇。人民币与美元挂钩期间,中国实现了最强劲的增长;这一制度要求坚定推进改革并严格遵守财政纪律。
自2005年以来,人民币兑美元稳步升值,年均约3%,使中国的经常账户顺差缩小。在全球经济疲弱的环境下,中国在保持年均约7%增长率的同时,努力解决宏观经济失衡,成绩殊为不易。
但人民币升值也吸引了套利投机者,他们买入人民币资产,以从高利率(尤其是2008年之后)和汇率收益中获利。这也是中国外汇储备迅速膨胀的部分原因:从2000年的2500亿美元增至今年的4万亿美元。
问题在于,正如 麦金农所认识到的,这些投机性“热钱”流入削弱了中国的宏观经济政策工具,并加剧了金融压抑。首先,中国领导人意识到加息会吸引更多资金流入,因此愈发谨慎对待利率自由化,甚至对资本账户自由化也持审慎态度。
更糟的是,中国当局通过冲销操作和提高银行存款准备金率来收紧信贷、管控货币供应;这种做法大幅损害了实际经济增长。为了在不过度加息的情况下遏制这一颓势,当局转而采取行政定向宽松信贷的措施。
美国进一步“打压中国”、要求人民币继续升值,显然不是解决之道。美国应把重点放在削减自身财政赤字上,从而助力中国扩大内需。如果美联储基准利率能够恢复至历史趋势水平,中国就会拥有更大的政策空间,使利率调整与增长模式相适应,并有序开放资本账户。
简言之,世界需要两大经济体携手维护全球货币稳定。中国和美国可以共同缓解金融压抑,避免保护主义倾向,并帮助维护全球稳定的坚实基础。遗憾的是,麦金农的政策建议在美国主流经济学家和政策制定者中并不受欢迎,他们更青睐自由市场言辞带来的短期政治利益。
美国领导人是时候认识到,正如法国前财政部长瓦莱里·吉斯卡尔·德斯坦所称,美元全球主导地位赋予美国的“过分特权”也意味着重大责任。毕竟,全球货币稳定是一种公共产品。
本文由以下机构合作发表: Project Syndicate
作者:Andrew Sheng 是 Fung Global Institute 的杰出研究员,也是联合国环境规划署可持续金融咨询委员会成员。Xiao Geng 是 Fung Global Institute 的研究主任。
图片:2010年9月13日,香港一家货币兑换店展示的人民币(上)和美元纸币。REUTERS/Bobby Yip




