全球债务正在飙升。国际货币基金组织(IMF)估计,全球公共债务已超过100万亿美元,约占全球GDP的93%。
第二次世界大战结束后,各国曾利用“金融抑制”降低债务与GDP之比。
但这种降低债务的政策究竟是什么?从长远来看,它会产生什么影响?
1940年,也就是美国加入第二次世界大战的前一年,公共债务为507亿美元。1941年,公共债务与GDP之比为42%。同年12月,美国参战。到1945年,财政部财政服务局为战争筹资而举债,公共债务因此增长至原来的五倍,达到2600亿美元。
尽管债务水平大致保持不变,战后时期却迎来了经济增长,公共债务与GDP之比从1946年的106%降至1974年的23%,据国际货币基金组织的一份工作论文称。
实现这一惊人成就的不只是经济增长,背后还有其他因素。
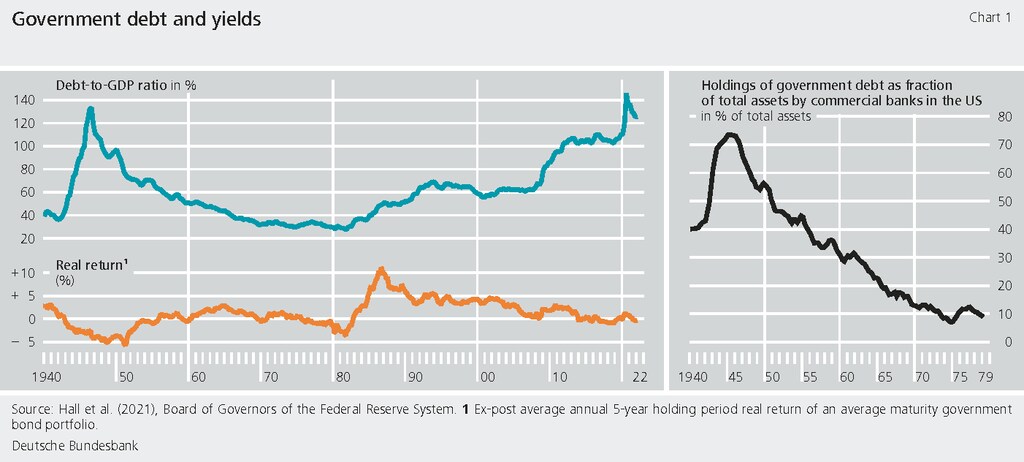
利率受到压低。德国央行德国联邦银行在2024年的一项研究中称,这是一种降低债务与GDP之比的非常规政策。”
这种做法被称为“金融抑制”,包括采取措施,让政府能够以“人为压低的利率”向金融机构发行债务。
战后采用这种方法降低债务负担的不只是美国。在发达国家,债务与GDP之比从1945年的100%降至1970年的20%,据英国广播公司(BBC)报道。
当前全球和美国的债务状况如何?
各国可以通过多种策略管理债务,包括财政整顿(削减支出或提高税收以降低预算赤字的政策)、债务重组(重新协商还款条款)、债务换环境(以作出环境承诺为条件免除债务),以及国际债务减免计划(例如重债穷国倡议),以支持经济增长和可持续发展。
全球经济面临巨大压力,各国政府可用于降低债务与GDP之比的财政手段寥寥无几,因此金融抑制成了一个颇具吸引力的选择。
2024年10月,国际货币基金组织估计,全球公共债务已超过100万亿美元,约占全球GDP的93%,并可能到2030年达到GDP的100%,回升至1945年的水平。这意味着政府用于偿还债务利息的支出增加,削弱了促进增长的努力。
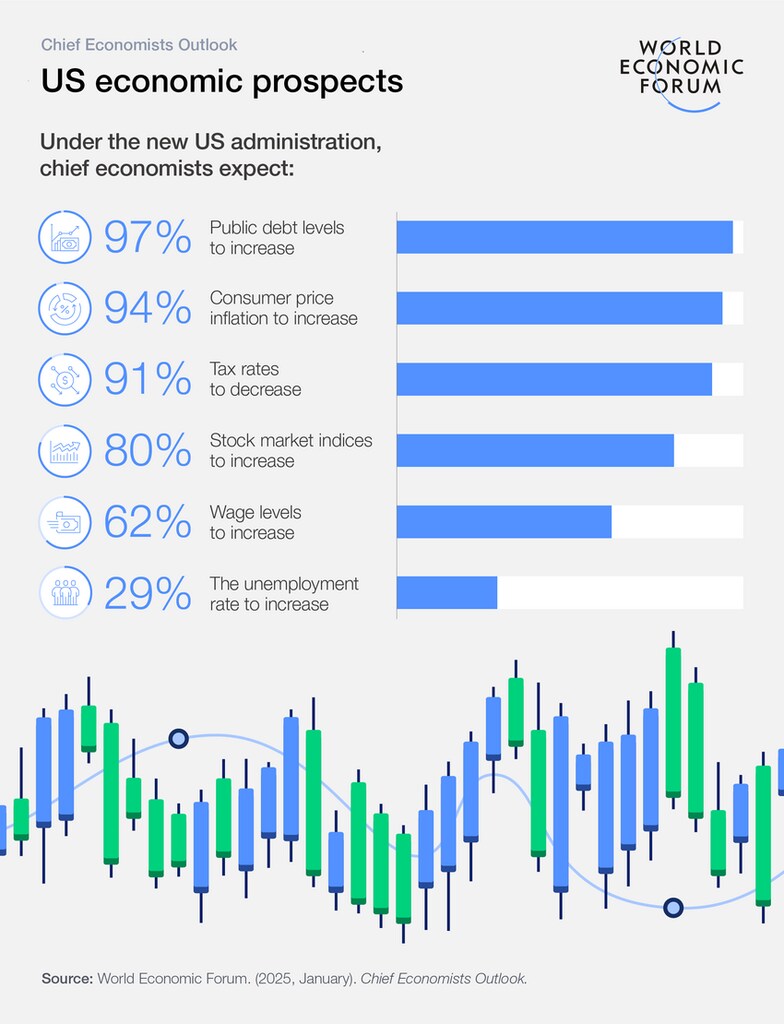
世界经济论坛的《首席经济学家展望》1月指出:“各国政府将面临越来越大的压力,需要应对‘财政政策三难困境’:处理安全、人口老龄化和气候变化相关成本,同时避免危及债务可持续性,也避免因加税而引发政治反弹。”
美国债务达36.2万亿美元,论坛调查的绝大多数首席经济学家认为,在特朗普政府执政期间,这一数字还会继续上升。
桥水联合基金创始人雷·达利欧警告美国、英国及其他债务赤字不断攀升的国家,称其可能陷入“债务死亡螺旋”——债务人需要“借钱偿还债务本息,且这一过程会加速”。
与此同时,债务负担对发展造成了巨大影响:50多个发展中国家将总收入的10%以上用于偿债成本;据估计,33亿人生活在这样的国家,这些国家用于偿还债务利息的支出超过了教育或医疗支出。
什么是金融抑制?
金融抑制本质上是一套旨在管理一国财政义务的政策,做法是人为压低利率。但这种做法短期内可能有效,同时也伴随着显著的长期风险和经济影响。
这种做法通常会使储蓄者获得低于通胀率的回报,导致其储蓄的实际价值随着时间推移而不断缩水。
这一概念最早由斯坦福大学经济学家爱德华·肖和罗纳德·麦金农于1973年提出,用来描述抑制新兴市场增长的政策,此后其适用范围不断扩大,尤其是在2008年金融危机之后。
在他们2015年发表的国际货币基金组织工作论文《政府债务的清算》中,经济学家卡门·莱因哈特和玛丽亚·贝伦·斯布兰西亚解释说,金融抑制的特征包括:
1. 利率上限或最高限额
2. 政府控制国内银行和金融机构
3. 较高的存款准备金要求针对银行
4. 建立一个受限市场来吸纳政府债务
5. 限制资本流动跨越国境
这些措施使政府能够以较低利率借款,并可能随着时间推移降低债务的实际价值,尤其是在通胀同时存在时。
有哪些好处和风险?
短期来看,金融抑制有若干好处:
降低债务:通过维持低利率并让通胀侵蚀债务的实际价值,政府可以逐步减轻债务负担,而无须直接违约。
降低借贷成本:政府和企业都能获得成本更低的贷款,有可能刺激经济活动和投资。
经济稳定:在危机时期,这些政策可以确保信贷持续流入经济,帮助稳定金融体系并防止市场恐慌。
这种做法也有显著的弊端:
对储蓄者产生负面影响:由于回报低于通胀率,储蓄者的储蓄实际价值可能缩水。这可能导致消费者支出减少、经济不平等加剧。
扭曲市场:金融抑制干预市场力量,可能导致资本配置效率低下、经济增长放缓。由于人为压低的利率无法准确反映资本的真实成本,这种做法还可能抑制生产性投资和创新。
财富再分配:金融抑制实际上将财富从储蓄者转移给借款者,包括政府。
长期经济后果:金融抑制或许能在短期内缓解压力,但可能造成长期经济扭曲,并抑制生产率增长。
金融抑制的未来
近年来,央行实行超低利率政策并大规模购买资产,一些经济学家据此认为,许多发达经济体已经出现某种形式的金融抑制。
然而,在当今相互关联的全球经济中实施这类政策,可能比过去更具挑战性,也更容易造成扰动。资本在国境间自由流动,金融市场也日益复杂,这些因素使政府更难维持一个受限的国内市场来吸纳自身债务。
随着各国政府努力应对债务水平上升,围绕是否采用金融抑制的讨论可能会愈发激烈。政策制定者需要仔细权衡其潜在好处和风险,并考虑管理公共债务的替代策略。




