创新的金融应用、模式和服务,使全球数百万人获得金融服务的方式发生了革命性变化。
但与此同时,我们不能忽视,许多人仍然容易遭受家庭金融虐待。
格莱珉基金会的《手册:金融机构在应对家庭金融虐待中的作用》概述了应对这一问题的方法。
创新的金融模式使全球数百万人,尤其是女性,获得金融服务的方式发生了革命性变化。尽管值得庆贺之处颇多,但我们不能忽视这样一个事实:受益的同一群人同样可能易遭受金融虐待。
更广泛的金融服务可及性为个人和社区提供了建立经济稳定、追求向上流动的重要工具。普遍的金融可及性促进储蓄和投资,推动资本形成,并支持长期发展。普惠金融不仅能改善个人福祉,还能夯实更加公平、稳健的经济基础。
然而,这些机遇忽视了一个问题:金融服务也可能被利用来伤害他人,进而造成金融虐待。
过去六年来,格莱珉基金会一直在探讨金融可及性与金融虐待之间的联系。其结果令人担忧,促使我们编写了一份全面的《手册:金融机构在应对家庭金融虐待中的作用》,其中概述了金融机构在应对家庭金融虐待时可采取的步骤。该手册旨在激发创新,并在全球金融机构之间分享最佳实践,尤其是服务最弱势群体的机构。
金融虐待这一无声的流行病
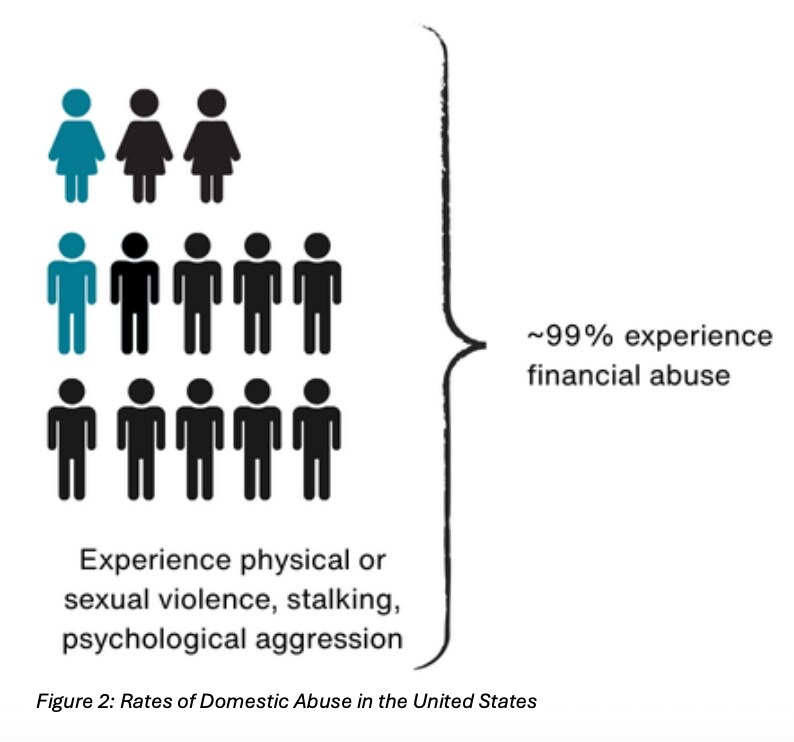
金融虐待是一种普遍存在但常被忽视的经济胁迫控制形式,存在于美国近99%的家庭暴力案件中。它指破坏、利用或控制某人获取财务资源的行为,即使在脱离虐待关系后,也会对其财务稳定和福祉产生长期影响。
尽管金融虐待十分普遍,但其发生率和经济成本的记录仍然不足。据预测,这一无声的流行病将影响全球三分之一的女性,使数百万人陷入贫困与暴力的循环之中。
金融机构——从银行到数字金融服务商——常常在无意中、非主观故意地助长这种虐待,例如向施虐者发送账户提醒、促成被迫贷款,或要求与有害伴侣共同签名。
金融虐待与女性的经济保障密切相关,但这种虐待形式很少得到承认,法律中也未有统一界定。由于缺乏标准化的衡量方法,人们对其了解和记录仍然很少。
让我们来看看金融虐待可能是什么样子。设想一位刚开始第一份工作的大学毕业生,她满怀期待地想要自己挣钱、实现独立。搬去与男友同居后,男友主动提出帮她打理财务。
后来,他建议开一个共同账户用于支付账单。不久之后,他坚持要她把全部工资存入这个共享账户,随后又限制她的使用权限。很快,她连为自己买一份午餐这样简单的事,都需要先征得他的同意。
她感到被困住了。当她提出想开设自己的账户时,男友指责她不信任他,并威胁要离开她。最终,在向一位朋友倾诉后,她意识到这就是金融虐待,男友是在通过控制她的财务来操纵她。
另一种常见的金融虐待情形,可能发生在一位鳏夫身上,比如一位领取少量养老金、住在城市边缘的老人。有一天,他的孙女主动提出帮他管理养老金支付,而这些款项现在通过移动支付平台发放。
由于他读写能力较弱,也没有智能手机,孙女说服他以她的名义注册移动钱包。没过多久,孙女便开始为自己提取款项,并谎称付款有所延迟。

当他试图向当地官员求助时,对方告诉他,他没有证据证明这笔钱曾被挪用,因为该账户在法律上登记在他孙女名下。
类似的故事比我们愿意相信的更为常见,它使数以百万计的女性、老年人以及许多贫困人口陷入受害境地。
如何预防和应对金融虐待
要解决金融虐待问题,我们需要从根本上转变对金融服务的思路。我们必须将预防、保护以及从金融虐待中恢复的理念,融入每一种金融形式的根本架构之中。
为有效应对家庭金融虐待,格莱珉基金会的手册基于现有的欺诈和老年人金融剥削应对框架,概述了金融机构可采取的四项关键工作流程:
通过制定内部政策和程序,营造支持性的内部文化,为本身是家庭暴力受害者或所有形式家庭虐待加害者的员工提供支持。这包括为作为受害者的员工提供安全休假和经济支持,并建立应对暴力威胁的明确规程。
通过开展研究,了解施虐者如何利用金融机构的金融服务伤害客户,使金融机构员工具备支持客户的能力。这应包括明确界定家庭金融虐待为金融机构需要关注并加以应对的不当行为。同时,还需制定针对虐待披露情况的明确处理程序,并就金融虐待及相关程序对员工开展培训。
通过公共宣传活动(面向青少年和成年人)或私人沟通,提升客户对金融虐待的认识,并向客户告知,若怀疑或发现金融虐待,金融机构具备哪些支持能力,从而对客户进行教育和支持。
通过以下方式深化对客户的保护与支持:改进可能使客户面临金融虐待风险的产品设计(包括被迫债务);开发创新的账户管理产品和/或产品功能;并与家庭暴力幸存者倡导组织合作,推动金融机构员工成为受害者的倡导者。
金融虐待的经济成本
将我们的金融体系重塑为能够保护和预防金融虐待的体系,不仅会提升女性或弱势群体的安全性,还将有助于减少巨大的经济损失。
AARP估算,美国老年人金融剥削的受害者每年合计损失283亿美元,其中203亿美元由家人、照护者和朋友通过金融虐待窃取,80亿美元则由身份不明的欺诈者骗取。
与此同时,美国联邦贸易委员会在2023年收到了260万名消费者的欺诈举报,涉及损失超过100亿美元。约6.4万人报告遭遇恋爱诈骗,涉及损失约11.4亿美元,人均损失中位数为2000美元。
世界经济论坛如何改善全球金融体系?
金融与货币体系中心召集各方领袖,共同厘清全球金融体系的变革,涵盖可持续性与韧性,以及创新与数字化等方面。
通过促进合作与洞见,该中心帮助合作伙伴使金融体系与长期经济稳定和共同繁荣相契合。
在澳大利亚,家庭金融虐待的成本已被测算,2023年,受害者直接承担约57亿美元的成本,整体经济则承担52亿美元的成本。
是时候从金融可及性迈向金融安全了。格莱珉基金会期望构建这样一个未来:减贫努力不会导致金融虐待的增加。
凭借这本手册,我们敦促各行业的合作伙伴与我们携手,采用基于虐待风险认知的设计、流程和客户支持。我们必须立即行动,打造一个让金融体系支持并保护每一个人,尤其是最弱势群体的世界。




