南非是一个机遇与风险并存的国家。尽管它是非洲大陆最大的经济体,但该国深受高失业率、教育体系落后和严重收入不平等困扰。南非难以将丰富的自然资源及其他资产转化为社会福祉,这凸显了该国面临的困境。波士顿咨询公司(Boston Consulting Group)最近的一项评估显示,南非将财富转化为福祉的能力在162个国家和地区中排名第149位。波士顿咨询公司最近的一项评估。
金融普惠——即金融服务的普及、使用和可持续性——通常与社会经济发展相关,但在南非仍面临诸多挑战。波士顿咨询公司(BCG)最近对该国金融普惠状况开展了研究,揭示了南非人不太愿意使用银行服务的一些主要原因。
1. 对高额费用的印象限制了银行服务的使用
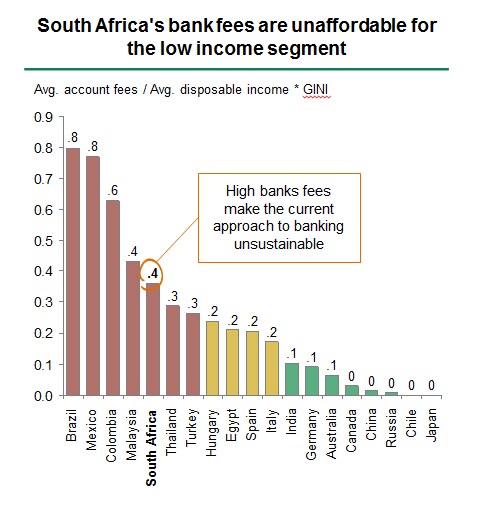
南非银行的收费水平最高可达德国、澳大利亚乃至印度等国的四倍。不过,这在一定程度上是由于银行运营成本高,以及网络犯罪猖獗。2015年,网络犯罪给南非企业造成约58亿兰特(4.5亿美元)的损失。尽管所有企业都已采取积极措施应对这一威胁,银行在IT安全上的支出是同等规模非金融机构的三倍。
尽管超过70%的成年人拥有交易账户,但每月交易次数超过三次的仅占24%,交易包括取款、存款或刷卡。许多人宁愿承担现金丢失和被盗的风险,也要避免手续费,因此所有购物中超过60%以现金支付。
2. 普遍不信任银行的经营动机
低收入人群对正规金融行业深感不信任,这种情绪源于对遭受剥削的担忧。过去的滥用行为,例如不当营销和销售金融产品,表明贫困人群很容易受到唯利是图的商业利益侵害。
例如,南非最近开始将社会补助金直接发放到银行账户,这促使金融机构向补助金领取者推销殡葬保险和小额贷款等产品,并自动从领取者的账户中扣除费用。许多补助金领取者最终所剩无几,难以维持生计,引发公众强烈不满,随后有关部门也对金融机构行为的合法性展开调查。
由于普遍缺乏金融知识,南非贫困人口尤其容易受到伤害;这些做法加剧了他们的不信任感,也助长了剥削。遗憾的是,这是南非教育体系中的系统性问题,短期内无法解决。
3. 对欺诈的担忧抵消了无现金交易的便利
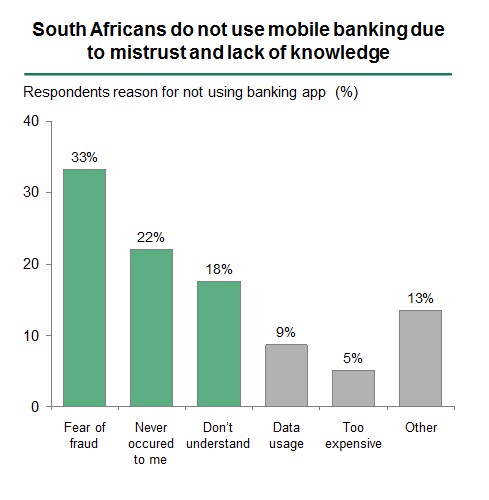
一些低收入人群不使用手机银行和网上银行,只是因为不熟悉这些服务;但他们表示,担心自动柜员机以及手机银行和网上银行遭遇欺诈,是更倾向于使用现金交易的首要原因。这些人也更愿意面对面交易,因为一旦出现问题,他们觉得这样更有机会获得补救,而数字技术则不然。
4. 人们重视社区归属感和可信赖的顾问
据南非全国Stokvel协会称,超过40%的南非家庭采用“stokvel”等基于信任的模式。Stokvel是一种储蓄或投资社团,成员定期缴纳约定金额,再按照成员商定的方式进行分配。对许多南非人而言,stokvel不仅是存钱的机制,还能在紧急情况下提供保障,并带来娱乐或交流建议等社交互动。尤其对低收入人群而言,这类社区组织仍能提供银行业被认为缺乏的灵活性和支持体系。
5. 银行要求的文件过多,处理时间也很长
金融服务行业设置了重重障碍,妨碍个人获得贷款等产品。银行要求提供工资单和银行对账单,审批也可能耗时很久。这给低收入群体带来限制,因为他们往往当天就需要用钱,却无法提供这些文件。
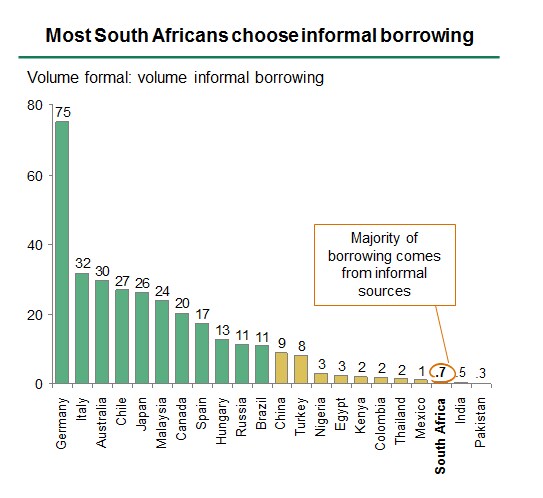
借钱通勤上班或购买食物时,灵活性和近乎即时的响应速度是决定选择何种渠道的关键因素。正规金融机构虽已在这些方面取得进展,但监管要求使其难以竞争。因此,许多南非人在急需用钱时会转向社区放贷者(当地称为mashonisas),或向亲友借钱。
6. 大量商业活动以非正规方式开展
根据南非统计局2013年开展的最近一次调查,该国有超过150万人经营小型非正规企业。这些非正规企业难以满足正规金融行业的要求。银行要求企业先完成正式注册,才能开设企业银行账户并申请贷款,但注册费用往往高得让小企业主难以承担,从而限制了这些企业对相关服务的使用。
南非的前进之路
让更多人进入金融体系,有助于推动GDP增长、减少贫困,并为私营部门创造新的市场机遇。因此,实现金融普惠是南非走向“彩虹之国”愿景道路上的重要里程碑。
然而,南非需要采取更具创新性的金融普惠方式。政府监管可以发挥催化作用,但金融机构还需要与公共部门和私营部门携手合作。
与此同时,利益相关方需要了解消费者的偏好和未满足的需求,以及他们认为获取金融服务时面临的障碍。值得注意的是,数字技术并非万能解方;实现这一目标需要多管齐下。




