区块链正备受关注。我们不断看到各种报道,称它将改变世界(例如 Casey 等人,2018)。它或许会改变我们生活的许多方面,但我们怀疑,这些变化会发生在我们只能间接感受到的领域。也就是说,区块链技术主要会改变一些不可见流程的实施方式——也就是企业所说的后台职能。
在本文中,我们将简要介绍区块链技术、它旨在解决的问题,以及它可能对金融产生的影响。
区块链基础知识
区块链是一种记录保存机制。从这个意义上说,它不过是21世纪版本的记录系统;自人们开始在洞穴墙壁上刻下标记以来,这类系统就一直存在。数千年来,我们从刻在黏土和石头上的账簿,发展到数字账簿。
更具体地说,可以考虑如何追踪某家公司某份股权的所有权。设想有一份按顺序列出该股权所有者的名单,每位前任所有者的名字都被划掉。名单最末尾的人就是当前所有者。关键问题是:谁有权划掉最后一个名字并写上新名字?
换句话说,我们面临的挑战是,如何建立一种防篡改且普遍认可的方式,来记录资产所有权、某人向另一人提供产品或服务的义务、库存水平、个人身份等信息。要让经济生活顺利运转,就必须有一种安全可信的机制来访问和更改这些记录。大多数人不会太在意其中的细节。我们要求的是系统可靠,且不会被心怀恶意的人劫持。
账簿的四种类型
回到眼前的问题:思考如何维护记录——也就是账簿——时,可以从两个维度考察差异:存储记录的数据库结构,以及如何确认任何变更的合法性。沿着第一个维度——称之为账簿结构与所有权——数据库及其所有权可以是集中式或分布式。第二个维度——可以将其视为访问权限——则可以采用受限访问系统,只允许数量有限的个人(或实体)获准进行更改;也可以建立一种开放公开(也称为“无需许可”)机制,让任何人都能参与。无论哪种情况,只要有人进行了合法修改,所有版本都会立即自动更新,从而确保对当前状态达成一致。(我们假设已有适当的安全系统,可以控制谁能查看哪些内容。)
这种二乘二的分类体系形成了四种可能性,用以区分不同的账簿框架。为了理解这一分类法,可以看下面两张表,其中列出了一些非金融和金融领域的例子。1 值得分别考察这四种情况。
表1账簿结构与所有权及访问权限:非金融领域的例子
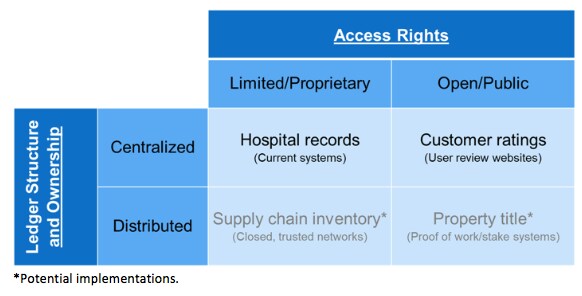
表2账簿结构与所有权及访问权限:金融领域的例子
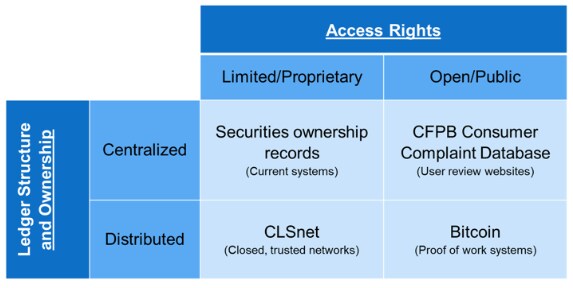
每张表左上方的单元格代表集中式数据库与受限专有访问权限的情况。这一分类部分基本概括了迄今为止人类文明的账簿实践。也就是说,有一本中央账簿,其中保存着所有权或义务的权威记录,且只有负责维护该账簿的组织或个人才能修改。获授权者不仅拥有修改记录的唯一权利,也可能控制谁能查看条目。虽然可能存在副本,但只有一个最终权威版本。这类例子很容易找到——医院记录和证券所有权记录就是其中两种。
再看每张表右上方的单元格:它代表一种开放访问但集中式的记录系统,允许任何人读写。由于几乎没有安全保障,这种机制的用途相当有限。不过,仍有一些例子。在非金融领域,这类系统包括亚马逊、eBay、TripAdvisor 等平台采用的客户评级系统。维基百科也使用这种机制来创建和更新条目。出于安全方面的考虑,金融领域的例子较难找到。我们能想到一个广泛使用的实例——消费者金融保护局(CFPB)的消费者投诉数据库。
每张表的底行涵盖分布式(或去中心化)数据库。这类数据库的区别在于,账簿有许多副本,且它们的地位相同。此外,只要遵守一套约定规则,任何持有副本的人都可以修改它。换句话说,参与者彼此直接互动。与集中式系统一样,这里也有两种情况:访问受限的专有系统,以及开放、无需许可的系统。
区块链技术旨在实现分布式系统。它通过提供自动化机制来建立信任,确保不会出现相互冲突的更改,并防止恶意行为者进行未经授权或不当的修改。它有望记录双方之间的交易,并维护双方认可的顺序,而无需依赖成本高昂的第三方验证。
为了防止有人任意攻击系统、破坏信任并进行非法修改,更改账簿的能力以一种稀缺资源为基础。在封闭的许可制模式中,稀缺资源是身份——只有具备特定属性的个人或机构才获准进行修改。开放、无需许可系统的理念则是让身份变得无关紧要——任何人都可以随意加入、退出并再次加入。在后一种情况下,允许某人更改账簿的稀缺资源可以是算力,也可以是其在系统中的权益(可能是金融权益)。
在开放系统中,只要参与者遵守规则,就可以进行更改。重要的是,规则必须经过设计,以防止恶意行为者控制系统。最初的比特币协议以算力作为稀缺资源,只要没有人控制超过一半的算力,就不会被接管。但正如人们一再指出的那样,比特币消耗的资源极其庞大。仅电费每年就超过30亿美元。从经济角度看,这是纯粹的无谓损失;从环境角度看,则是一场灾难。
区块链技术前景未卜
除加密货币这一显而易见的例外之外,区块链技术在金融和非金融领域的应用仍然有限。第一张表中,我们列出了两种可能的非金融应用——供应链库存管理和产权登记——但据我们所知,这两种应用都尚未得到大规模实施。
这一切将走向何方?如果没有进一步的理论突破,开放式分布式系统似乎既成本高昂又速度缓慢。例如,据估算,比特币协议的速度上限为每秒7笔交易。相比之下,专有型分布式系统或许有一定前景。我们怀疑,开发此类项目的大多数企业开发者都在考虑这种架构,或许希望由此打造一个有利可图的垄断局面。遗憾的是,垄断者不太可能像开放式分布式系统的倡导者所希望的那样降低交易成本。在金融领域,一个专有系统的例子是CLSNet,这是一种双边支付净额结算方案,利用分布式账本技术降低外汇交易成本。
可以设想,区块链系统能够安全追踪全球经济中每一种金融工具及其风险敞口的所有权。这虽是一项艰巨任务,却会带来真正的革命性变化。洗钱和恐怖主义融资将更容易受到监管。监管机构可以监控头寸集中度和系统性风险。金融市场参与者也可以克服信息不对称,从而改善风险定价和资本配置。
实际上,我们离这一目标还很远。例如,在绘制整个金融体系的全貌之前,我们需要能够识别各类实体和金融工具。我们曾撰文介绍全球法人识别编码(LEI)的优点及其普遍采用的重要性(Cecchetti 和 Schoenholtz,2017b)。但要完成全面映射,还需要全球金融工具识别码(FII)。LEI 工作目前已取得显著进展,但据我们所知,尚无人计划实施 FII。
最终,这样一个透明的金融体系将成为一个没有隐私的世界。假设 LEI 和 FII 均已到位,而且所有信息都记录在公众可查看(或许需要付费)的专有分布式账簿上。这意味着每个人的资产负债表和交易都会公开。即使未来有可能推出侵入性小得多的版本,如果区块链——一种最初受到不满政府与法定货币的自由意志主义者推崇的技术——最终反而缩小个人自由的范围,那将是一个深刻的讽刺。
如今,区块链还面临一个重大问题:可扩展性。目前,速度最快的专有区块链系统每秒最多只能处理数千笔交易。2 为便于理解这一数字,DTCC 在业务峰值时每秒处理 25,000 笔股票交易。(这大致相当于VISA 的支付处理能力。)DTCC(2018)指出,任何新技术的最大处理能力都必须达到这一峰值的两到三倍——也就是说,每秒至少要能处理 50,000 笔股票交易。在可预见的未来,考虑到如此大量信息传输速度受到物理条件的限制,我们认为金融体系无法摆脱对集中式清算和结算系统的依赖。3
结论
尽管如此,我们确实不清楚这一切将走向何方。中本聪(2008)发表创立比特币的论文至今已近十年,市面上已有一千多种加密货币仿制品。但区块链技术更广泛的应用在哪里?正如CLSNet所表明的那样,我们预计区块链将在清算、支付和结算系统中得到更广泛的应用(Cecchetti 和 Schoenholtz,2017a)。它或许也会用于其他一系列活动,例如产权登记、管理企业内部及企业间的供应链,或执行各类会计和审计职能。这类应用可能会侧重于交易量有限、速度不太重要的场景。但目前,我们预计将开发和实施专有系统,而不是开放访问系统。




