自2008年以来,欧元一直饱受脆弱性困扰。这引发了成员国之间的激烈分歧,尤其是在财政困难的外围国家获得跨境支持的正当性问题上。多数人将这些分歧归因于欧元的设计:它是一个制度多元化的货币联盟,缺乏共同的财政框架。
一般均衡分析为理解隐性汇率效应提供了一个视角。核心国家的相对成功可能部分归功于其制度,但也得益于共同货币带来的有利的再分配效应。而外围国家的困境,一方面反映出支出约束不足,另一方面也源于欧元所导致的更高的实际财政负担。
正如马丁·沃尔夫在《金融时报》上所写,欧元区“使德国免于成为另一个日本。德国人应当感谢欧元给他们带来的一切。”(Wolf 2019)。
一般均衡分析
North(1991)和Acemoglu等人(2005)认为,治理和契约制度反映了深层的社会特征,这些特征塑造了私人和公共选择。欧元被视为一个经济和政治上的半步,其理由在于贸易和多元化带来的收益。这一构想设想了一种通过意愿推动的渐进趋同。但这一愿景严重低估了制度差异的持久性。
在最近的一篇论文中,我们通过分析制度多元化成员所组成的联盟的一般均衡结果,提供了一个视角,并突出了其再分配效应(Perotti and Soons 2019)。关键认识在于:市场价格和资金流动调整迅速,而工资和生产率调整则慢得多。然而,即使在中期,更深层的制度依然具有持久性。
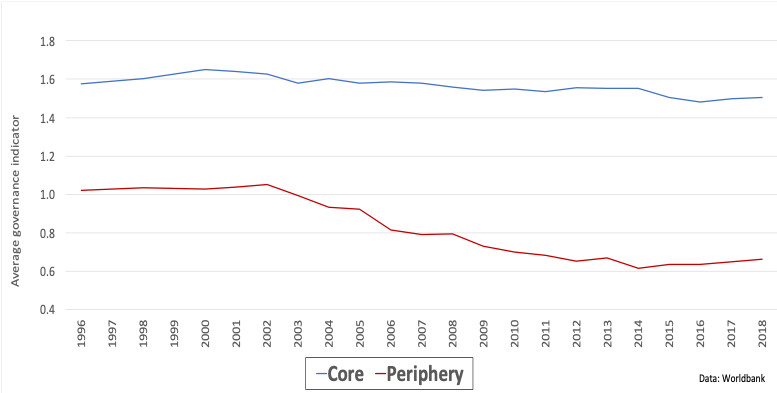
欧元区内部的制度差异很大,并且并未随着欧元的诞生而趋同(图1)。在制度薄弱的体制下,政治制度往往倾向于过度的公共支出或担保。
多元化货币联盟的金融效应
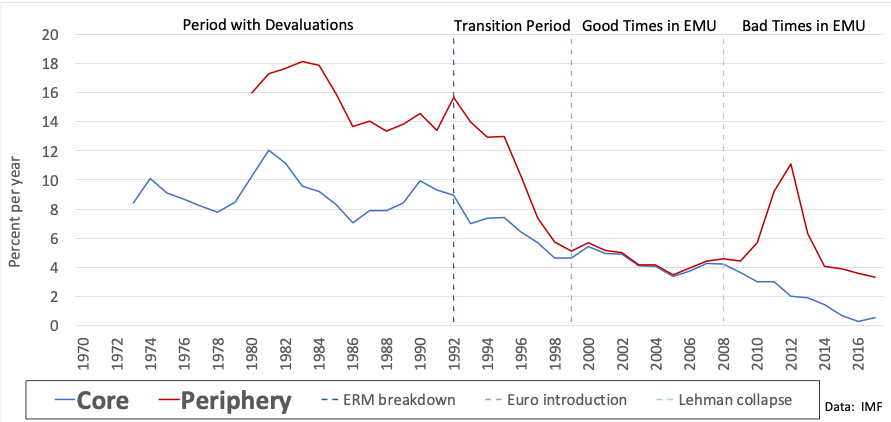
欧元放宽了外围国家的金融约束,但更多的借贷导致了更严重的衰退。外围国家获得了更好的金融渠道,但代价是放弃了宝贵的贬值选项(意大利在1979年至1992年间贬值了13次)。直接效应是贸易和金融的大规模一体化。随着货币风险消失、贬值溢价下降(图2),外围国家的借贷成本有所降低,从而使主权债务的美元价值得以提高。
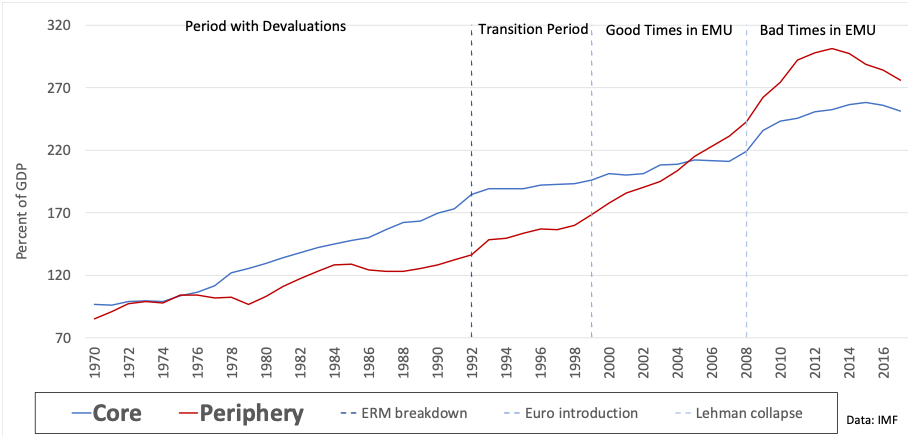
由于政治上不愿共享(或让渡)财政政策的主导权,《马斯特里赫特》财政规则很快被核心国家和外围国家同时违反(关于私人和公共债务占GDP比重的趋势,见图3)。更便宜的借款换来了更高的公共债务实际成本,这一方面促成了更多的借贷(希腊、葡萄牙),另一方面维持了过度债务(意大利、比利时),或者在公共兜底下用于大规模的私人借贷(葡萄牙、西班牙、爱尔兰)。大部分资本流入未能有效地为不可贸易品提供资金,进一步损害了竞争力(Brunnermeier and Reis 2015,Gopinath et al. 2017)。这种在景气时期的金融放松掩盖了经济下行时更大的财政负担。
多元化货币联盟的竞争力效应
除了明显的利率和信贷规模效应之外,共同汇率对竞争力的隐性影响也十分巨大,这一效应Frieden(1998)已有所描述。因此,多元化国家之间的共同货币使外围经济体的货币升值,而核心国家则出现贬值。
图4准确展示了核心国家和外围国家实际有效汇率(REER)的这一演变过程,实际有效汇率是衡量一国相对于其贸易伙伴的汇率竞争力的指标。
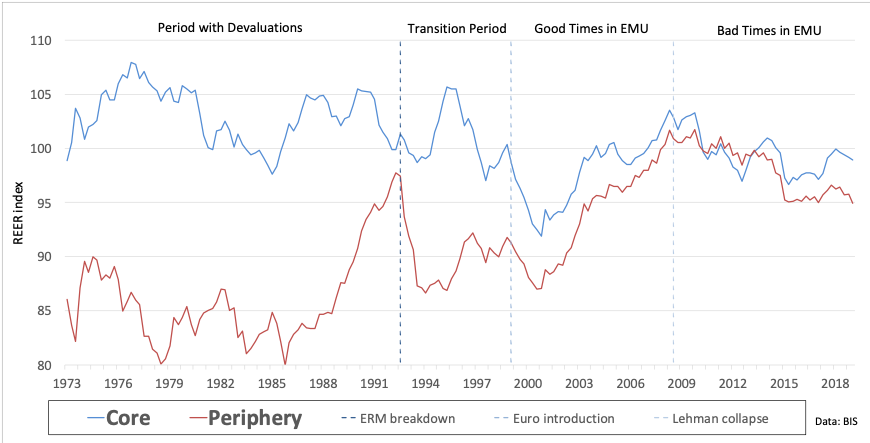
我们的研究表明,DMU的汇率效应如何随成员多样性的增加而增强(Perotti and Soons,2019)。外围国家的疲软推动了核心国家的实际贬值,重新分配了可贸易商品上的生产优势和激励。
欧元还在各国内部产生了再分配效应。在制度薄弱的国家,货币升值降低了投资激励。这损害了生产力和可贸易部门,同时(暂时性地)提振了不可贸易部门和储蓄者。在核心国家,情况则恰好相反:较年轻的(生产性)群体受益,而退休人员则损失了部分购买力。
因此,刚性货币框架所要求的制度调整速度难以实现,这使得欧元从第一天起就成为一个转移联盟,甚至早在明确的财政转移发生之前便已如此。但这种一般均衡效应并不明显,这意味着核心国家将其相对成功完全归功于自身的财政节制,而非归功于欧元所引发的隐性货币调整。
关于“隐性汇率”效应的证据
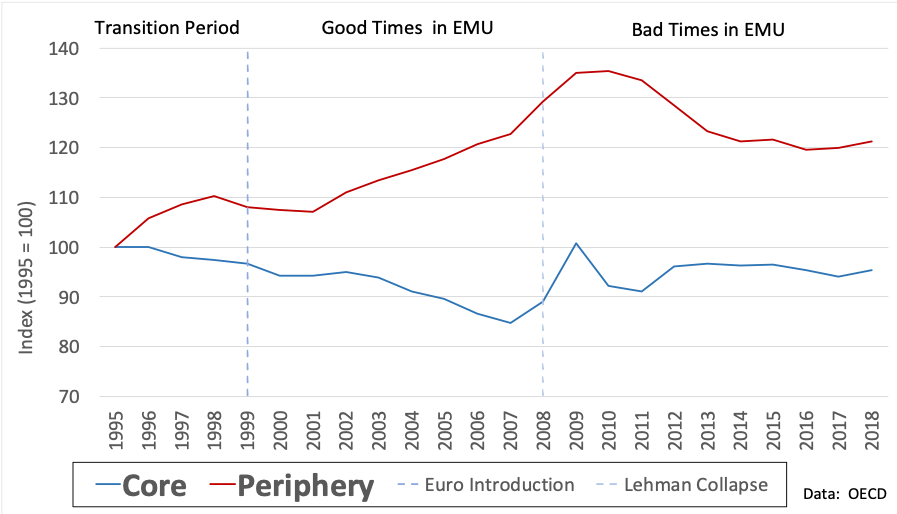
图5提供了耐人寻味的证据。核心国家历来具有较好的贸易地位,并在欧元引入后稳步改善,而外围国家的表现则有所恶化。与制度质量相当的非欧元经合组织国家相比,核心国家也表现更好,而外围国家则表现更差。这一效应在制度排名最为极端的国家中尤为明显——一方面是意大利和希腊,另一方面是德国和荷兰。

这种汇率趋同与贸易分化并存的模式,早在1992年之前的货币重新调整尝试中就已显现。欧元的货币统一创建了一个刚性的“货币牢笼”。
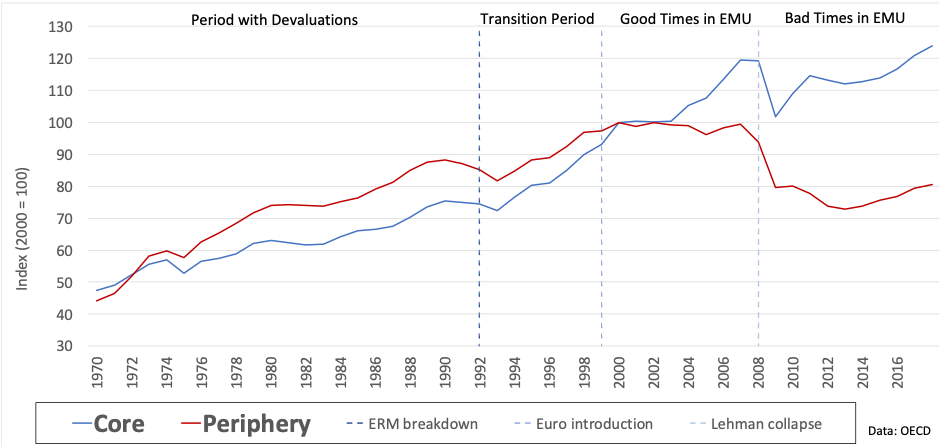
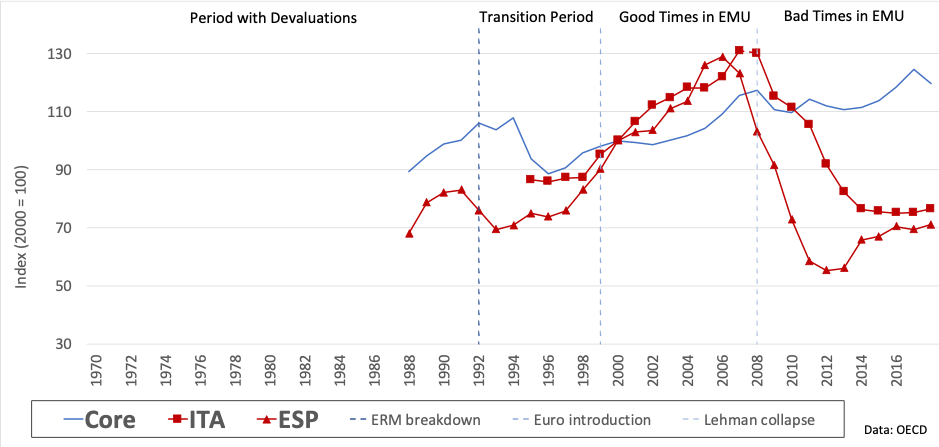
这一点体现在外围国家实际单位劳动力成本的相对上升,以及欧元之后产出的下降(图6和图7)。国内工资往往比价格调整得更慢,而且工资,尤其是不可贸易部门的工资,因欧元引发的扩张而上涨。这进一步加剧了所需的调整压力。
制造业规模较大且制度薄弱的国家受货币升值效应的冲击最为严重,并且在经济衰退迫使税收不断提高时,其调整能力较弱。不可贸易品曾因资本流入而暂时受到提振(图8)。
结论
强国与弱国之间的共同货币具有结构性后果,因为市场价格和资金流动将会调整,而国家制度无法仅凭政策行为进行调整。
如果欧元使外围国家的财政失衡负担更重,而使核心国家的负担更轻,那么这表明其背后的叙事比归咎于文化特质的简单化观点更为复杂。核心国家的政治家及其选民也往往因其在欧元下取得的成功而自我庆贺。他们应当修正这一观点。
欧洲多元化货币联盟的创立既有经济动机,也有政治动机。核心国家受益于被低估其比较优势的贬值货币;外围国家政府获得了货币信誉和融资能力,但却以削弱生产激励为代价,推动了不可贸易部门的扩张。这进一步削弱了它们在经济衰退中的财政能力。
欧元的创建者低估了调整的极端挑战,尽管他们已经认识到,这一调整的负担将落在较弱的成员国身上。使核心国家受益的欧元之存续,也需要一定程度的财政团结,而这一团结的正当性来自其隐性收益。然而,即便是正当的转移支付,对于被视为挥霍无度的支出者而言,在政治上也是难以接受的,因此制度转变需要来自外部。
正如Farhi and Tirole(2017)在银行业联盟的语境中所指出的,“[W]ith an externalisation of supervision … all (countries) can be made better off by combining a commitment to solidarity。”
欧元的稳定未来还需要财政权力的外部化。在美国,由于联邦预算不对债务负责,各州的支出自由裁量权受到约束。一个由中央出资的联邦预算,能够比财政主权国家更可信地重新平衡贸易收益,因此,特定支出权力或职权的结构性转变必须与财政团结相辅相成。
如Scholz(2019)所主张的那样,对支持施加严格条件是自以为是的,注定会失败。它忽视了欧元架构中的结构性张力。总体而言,欧元的长期收益需要比民族主义式相互指责更为明智的方法。
至少,设立相互支持机制,例如共同的欧元安全资产,是有正当理由的。
参考文献
Acemoglu, D, S Johnson, and J A Robinson(2005),“Institutions as a fundamental cause of long-run growth”,Handbook of Economic Growth 1A: 385-472。
Alesina, A, R Baqir, and W Easterly(1999),“Public Goods and Ethnic Divisions”,The Quarterly Journal of Economics 114(4): 1243-1284
Brunnermeier, M K, and R Reis(2019),“A crash course on the euro crisis”,NBER working paper w26229。
Farhi, E, and J Tirole(2017),“Deadly embrace: Sovereign and financial balance sheets doom loops,”The Review of Economic Studies 85(3): 1781-1823。
Frieden, J(1998),“The euro: Who wins? Who loses?”,Foreign Policy 112: 25-40。
Gopinath, G, Ş Kalemli-Özcan, L Karabarbounis, and C Villegas-Sanchez(2017),“Capital allocation and productivity in South Europe”,The Quarterly Journal of Economics 132(4): 1915-1967。
North, D C(1991),“Institutions”,Journal of Economic Perspectives 5(1): 97-112。
Perotti, E C, and O Soons(2019),“The Political Economy of a Diverse Monetary Union”,CEPR discussion paper 13987。
Scholz, O(2019),“Germany will consider EU-wide bank deposit reinsurance”,Financial Times, 11月5日。
Wolf, M(2019),“How the euro helped Germany avoid becoming Japan”,Financial Times,10月29日。
尾注
[1] 制度薄弱情况下的过度支出通常被视为权力滥用(由于问责不力而产生的腐败)。一种更为敏锐的观点认为,它也可能是一种政治必需。内部分化的国家往往需要通过支出来平息相互冲突的利益并维持权力(Alesina 1999)。但无论哪种情况,制度薄弱都会导致过度的公共支出。
[2] 尽管德国在统一后进行了劳动力市场改革,但在欧元之前,它因按一比一兑换东德马克而面临竞争力下降的困境。




