日本银行野村和大和最近表示,将把其欧盟总部迁至法兰克福,并正在申请相应的监管牌照。这些声明与此前摩根士丹利和高盛等机构的声明如出一辙。不过,三菱似乎更青睐阿姆斯特丹;颇具讽刺意味的是,主要由英国政府持有的苏格兰皇家银行也是如此。
每当出现这类消息,人们就会高呼:随着银行家纷纷出走,英国金融业将因脱欧而遭受重创;都柏林、巴黎以及阿姆斯特丹和法兰克福等欧洲城市则伺机大举抢占业务。那么,伦敦的金融业是否即将空心化,金融城的街道会不会变得空荡荡?既然如此,又为何有些银行(例如富国银行)正在进驻?
要权衡认为英国金融业将遭受重创与持相反观点的双方论据,我们需要梳理哪些是已知事实、哪些是推测,以及哪些因素可能发生变化。这包括脱欧将有多“硬”,以及现政府能否继续执政,还有无数其他问题。
我们已知的情况
英国的地理位置及其作为金融中心的历史都没有改变。的确,英国地处美国和亚洲市场及其时区之间,这一点很重要。得益于其地理位置以及多年来有利的政策,伦敦拥有的国际银行数量超过世界上任何其他城市。这种规模让伦敦比其他欧洲城市更具优势;金融中心分散到都柏林、法兰克福等地并不可取。
英国交易的美元数量仍多于任何其他地方,包括美国;其人民币交易量也超过其他所有地方,香港除外。目前,美元是全球交易量最大、也最重要的货币。许多人认为,人民币最终将取代美元的这一地位。
此外,伦敦的交易量并非仅略高于其他金融中心,其货币交易量几乎是纽约的两倍,占全球交易量的近40%。伦敦主导地位若有变动,很可能是来自更东面的地方,香港和新加坡将引领这一趋势。美元和欧元交易量正在下降,而人民币及其他亚洲货币的交易量则快速增长,这反映出它们在全球贸易中的重要性日益上升。
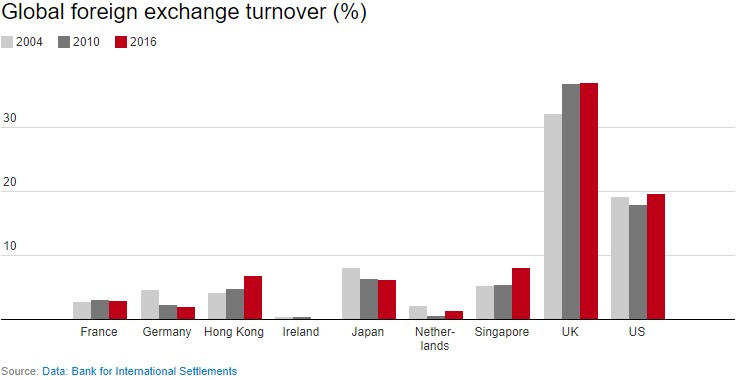
失去欧盟成员国身份或许会使这些数据有所下滑,但数据背后是大量专业知识和基础设施,不可能轻易拆解并迁往多个城市。这意味着银行不愿将人才分散到不同地点,前提是这些人才愿意迁移。
此外,银行自“大爆炸”以来建立了庞大的基础设施。“大爆炸”指的是1986年生效的一系列重大监管改革,当时国际银行开始迁往伦敦。这些基础设施既包括人力资源:银行需要律师、保险专家、风险经理等;也包括实体设施。其中,日益重要的是高频交易所需的布线和信息技术设备。跨大西洋海底互联网电缆以及本地行业数据中心,都能很好地服务英国和伦敦。
未知前景
目前实际上什么都还没有改变(脱欧要到2019年4月才会正式生效)。此外,上文提到的银行(以及其他银行)主要是在寻找办公场所。目前还没有银行撤离。这些都是企业在面对软脱欧与硬脱欧的不确定性时会采取的应急措施——办公场所很快就可能被抢租一空。
伦敦的欧元交易额达数万亿,并拥有规模庞大的欧元计价保险业。如果英国未能获得脱欧后的护照权,欧元将是风险最大的货币。
但有个合理的问题是:欧洲能处理如此规模的交易吗?目前答案是否定的。欧洲还没有相应的基础设施。看来,欧元区的决策者也意识到了这一点。泛欧交易所泛欧证券交易所(Euronext)最近宣布,将把与伦敦证券交易所旗下LCH清算所的合约延长十年。现有合约将于2018年到期。根据协议,部分清算业务可能会通过巴黎分部进行,或许足以满足欧洲央行的要求,但大部分业务很可能仍由其伦敦总部处理。
最终,英国将失去一部分欧元业务。这是不可避免的,因为欧盟委员会希望更多欧元计价的清算业务由欧洲央行监管。但这一过程会很缓慢。即便是那些正在欧元区各地寻找办公场所的银行,谈到的员工迁移人数也只有数百人或更少,而非数千人。
脱欧将给英国及其经济带来诸多挑战,从担心劳动力是否足以采摘农作物、为医院配备员工,到企业在关税同盟之外开展贸易可能面临的成本。不确定因素很多。但就伦敦金融中心而言,更大的威胁很可能来自遥远的东方。




