围绕全球金融危机十周年的众多回顾大体形成共识:与2008年美国投资银行雷曼兄弟倒闭时相比,如今的金融体系更加安全。在某些方面,国际货币基金组织近期发布的《全球金融稳定报告》为这一结论提供了支持。资本、流动性以及银行业杠杆水平均已改善。
但政策制定者不应固步自封。“每周图表”从多个维度,更细致地审视了危机以来银行业监管和监督在进展(或缺乏进展)方面的情况。报告发现,尽管许多领域已有改善,但仍存在若干严重的问题领域。(该图表聚焦银行业,但我们对证券和保险监管与监督的评估中也存在类似问题。)
政策制定者不应固步自封。
在整个金融行业中,最突出的两个问题领域是公司治理和监管监督。危机前,公司治理薄弱导致了高风险敞口,而这往往是由激励扭曲所驱动的,这种机制奖励的是短期快速获利。此外,许多监管机构缺乏独立性、问责机制、资源和法律保护,而这些正是其有效监督金融机构所需的。这些薄弱环节至今尚未得到解决。
尽管各国进展各异,但该图表显示了37个国家合规水平随时间变化的平均值。该图基于2013年至2017年间对银行监管和监督框架的评估。左侧一栏显示2013年至2014年上半年的平均合规水平;右侧一栏显示2014年下半年至2017年的水平。这两个时间段虽然不同,但所包含的评估数量大致相当。
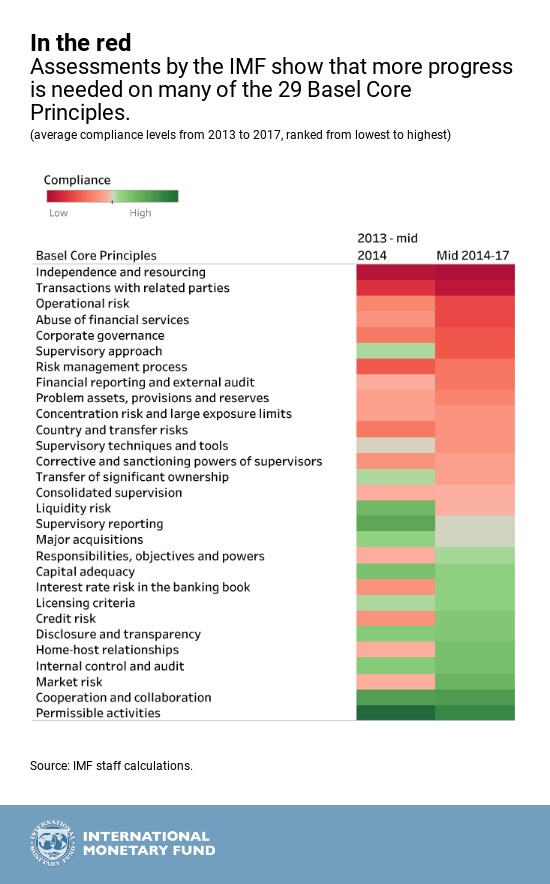
各项合规水平由高(绿色)到低(红色)不等,分别对应巴塞尔银行监管委员会制定的29项有效银行监管核心原则。该委员会是银行监管领域的全球标准制定机构。
其他薄弱领域包括:
与关联方的交易,例如与股东、子公司及其他集团公司之间的交易
operational风险,即内部程序和系统出现故障,包括网络风险防御
滥用金融服务,或确保银行未被用于洗钱或其他犯罪活动
监管方法,即制定具有前瞻性的银行风险状况评估,以及有效的早期干预和处置方法
用于识别、评估、监测和控制风险的风险管理流程。
合规评估取自金融稳定评估规划,该规划由国际货币基金组织与世界银行联合实施。其目标具有双重性:评估一个国家金融行业的稳定性和稳健性,并评估其对增长与发展的潜在贡献。国际货币基金组织189个成员国中,已有超过四分之三接受了评估。
关于巴塞尔委员会核心原则合规评估的更多分析工作将随后推出。目前的关键结论是:尽管全球监管改革议程的进展令人瞩目,但仍需做更多工作以确保金融体系的稳定。当下绝不能有丝毫自满。




