金融韧性——即应对意外收入损失或金融紧急情况的能力——即使在新冠疫情大流行之前也处于较低水平。
即便在高收入国家,仍有许多人无法迅速筹集到一笔相对可观的现金。
要解决这一问题、提升金融韧性,各国政府应加强公共安全网,并鼓励民众增加储蓄。
早在新冠疫情颠覆全球经济和家庭预算之前,欧洲、美国和加拿大就有相当比例的家庭在遭遇金融紧急情况(例如收入损失或意外事故)时陷入财务困境。
更近期的情况是,《2021年全球普惠指数》就以下问题对成年人进行了调查:发展中及高收入国家成年人的金融韧性程度,金融韧性被定义为能否在30天内毫无困难地筹集到相当于国民总收入5%的应急资金——在美国约为3300美元。为便于理解,这一数额略高于美国家庭2021年半个月的收入中位数美国家庭2021年收入中位数。
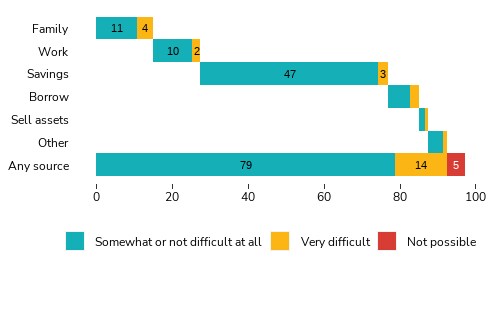
《全球普惠指数》带来了一些积极的消息:高收入经济体中有79%的成年人能够较为轻松地筹集到这笔资金。若时间期限从一个月缩短至一周,则有68%的成年人能够筹集到资金,而即便给予一个月的时间,仍有14%的成年人会感到困难。对于5%的人而言,这则根本不可能。
高收入国家的金融韧性
在高收入国家,近20%的成年人缺乏金融韧性。
这些财务挑战带来压力,并可能产生长期后果。在美国,一些人在资金短缺时转向掠夺性贷款机构,其费用往往轻易超过所借金额。《美国金融日记》以及美联储的SHED报告还记录了其他代价高昂的应对策略,包括人们因资金周转不畅而推迟就医,以及因无力承担费用而不服用昂贵但必需的药物。2022年,困难提款以及从退休账户贷款的情况有所增加,这表明越来越多的家庭急需现金。
提升韧性的第一步是未雨绸缪
要理解增强金融韧性的原因和可以采取的措施,值得先思考我们所说的“意外”或“紧急”支出指的是什么。
这些字眼暗示它们是意外,因此无法提前规划,但现实情况更为复杂。事实上,金融“紧急情况”相当常见。皮尤研究中心发现,60%的家庭在前一年遭遇过一次此类情况,三分之一的家庭遭遇过两次。诚然,人们无法精确预测这些事件何时发生,但他们可以预见某种紧急情况很可能发生,并且原则上可以提前做好准备。
与其他七国集团国家的较贫困成年人相比,美国较贫困的成年人韧性更弱。
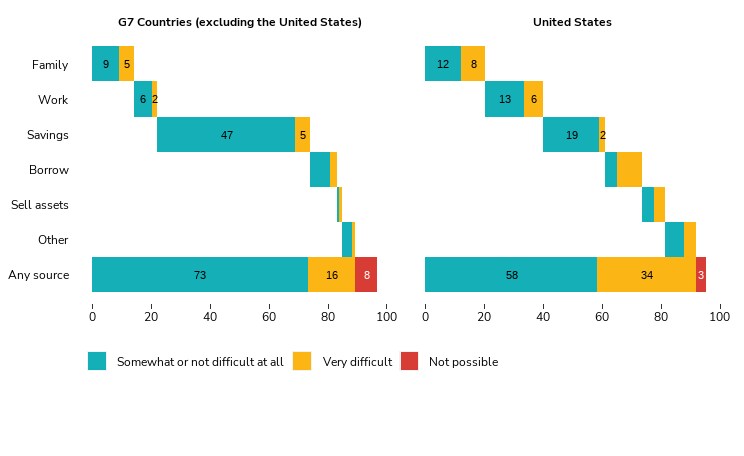
帮助家庭应对额外支出的最常用工具之一是家庭储蓄。《2021年全球普惠指数》关于金融韧性的数据显示,对于能够轻松筹集到资金的成年人而言,储蓄是最常见的资金来源。
然而,收入较低的家庭储蓄难度更大。在美国,收入最低的40%家庭包括年家庭收入低于11万美元的家庭。虽然这些家庭属于“较贫困”群体,但其中大多数实际上并非贫困,美国官方2021年的贫困线为33150美元。尽管如此,与其他高收入经济体的同类家庭相比,他们依靠储蓄应急的能力要有限得多:19%的较贫困美国人表示,在紧急情况下他们能够可靠地动用储蓄,而其他七国集团国家的家庭这一比例为47%。19%的较贫困美国人表示,他们会寻找额外的工作——尽管在当今零工经济背景下,这或许并不令人意外,但约三分之一的人表示,他们不太可能筹集到这笔资金。另有12%的较贫困成年人表示,他们会在紧急情况下依赖信贷,不过,在这些预期借款人中,大多数人也表示,以这种方式筹钱将非常困难。

通过储蓄及储蓄激励措施提升金融韧性
通过储蓄增强韧性需要一项三管齐下的策略,包括获得储蓄账户、储蓄激励措施,以及或许还包括金融教育。
根据《全球普惠指数》数据,高收入经济体的账户普及率普遍较高,96%的成年人拥有正规账户。然而,在美国,11%的非裔美国人家庭和9%的非白人西班牙裔家庭在2021年没有银行账户。《全球普惠指数》数据还显示,在调查前的12个月内,只有58%的成年人使用账户进行储蓄。美国联邦存款保险公司和美国消费者金融保护局的其他研究也发现了类似的差距。
较低的储蓄率部分可以由新冠疫情带来的负面经济冲击来解释。在财务压力加剧的时期,人们动用储蓄或在现有账户中增加的存款较少,这是可以理解的。然而,研究同样表明,只要具备相应的工具和激励措施,即便是收入极低的成年人也能持续储蓄。例如,雇主发起的工资扣款储蓄账户或其他自动存款储蓄计划。
金融教育和素养或许也能发挥作用。多项研究发现,受过较高普通教育且金融素养较高的人更有可能进行储蓄和投资,不过因果关系的方向很难厘清。
从今天开始制定切实可行的策略。
应对这些挑战不应仅由陷入困境的家庭承担。政府应加强安全网,并确保所有家庭都能获得负担得起的医疗保健以及可靠、透明且风险较低的金融服务选择。
但正如《全球普惠指数》所示,家庭同样需要切实可行的策略。鉴于广泛存在的宏观经济挑战持续困扰着经济政策制定者,现在正是优先推行有助于家庭建立稳健财务缓冲的计划的合适时机。




