本文与 IMF Direct合作发表。
人们普遍认为,贸易既有赢家,也有输家。过去几十年间,不仅货物和服务贸易有所增长,资产贸易也在增长,因为各国放宽了资本跨境流动的限制。令人意外的是,尽管贸易对货物和服务的影响已得到广泛研究,但开放资本市场对分配的影响却鲜少受到关注。 我们的论文 填补了这一空白。
利用近150个国家1970至2010年的数据,我们发现,资本账户自由化增加之后,以基尼系数衡量的不平等程度随之上升。然而,我们也揭示了使这一关联证据有限的两条渠道:第一,在金融发展和金融包容性水平较高的国家,自由化对不平等的影响较小。第二,若自由化之后未发生危机,影响同样较小。这些结果与国际货币基金组织的机构视角一致,该视角认为:“资本流动自由化在各国达到一定的金融和制度发展水平或门槛时,通常更有益且风险更小。”
开放与不平等
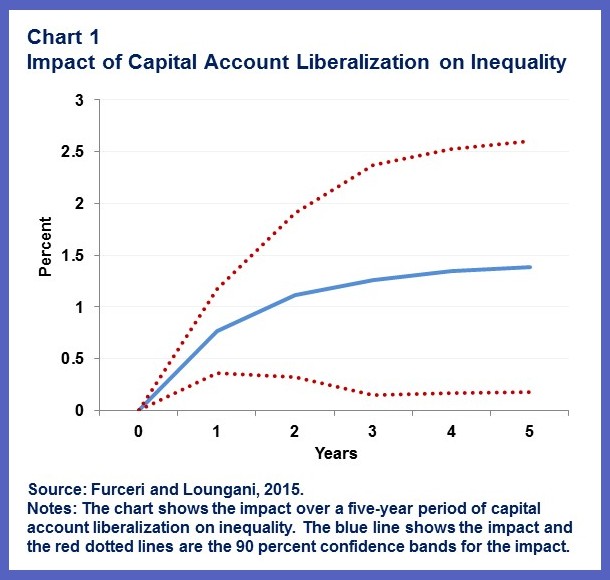
图1显示,资本账户自由化在五年期间对以基尼系数衡量的不平等的影响。我们衡量资本账户开放程度的指标是Chinn-Ito指数,该指数依据国际货币基金组织报告的跨境金融交易限制来衡量一国的开放程度。该指数在不同收入群体之间差异很大,但所有收入群体的资本账户开放程度均有所提高,其中在20世纪90年代初出现了显著上升。
资本账户自由化通常会在自由化后两年内使基尼指数上升1%,五年内上升1.5%。该定性结果对各种压力测试的稳健性已在 我们的论文中详细记载。
探究渠道
为何开放与不平等加剧相关?我们提出两种可能。第一,人们通常认为,资本账户自由化的收益取决于金融机构的质量。当制度薄弱、信贷获取缺乏包容性时,自由化可能通过加剧对特权群体有利的金融准入偏向而加剧不平等。事实上,我们发现,在金融包容性较低的国家,自由化之后的不平等上升幅度更大(图2)。

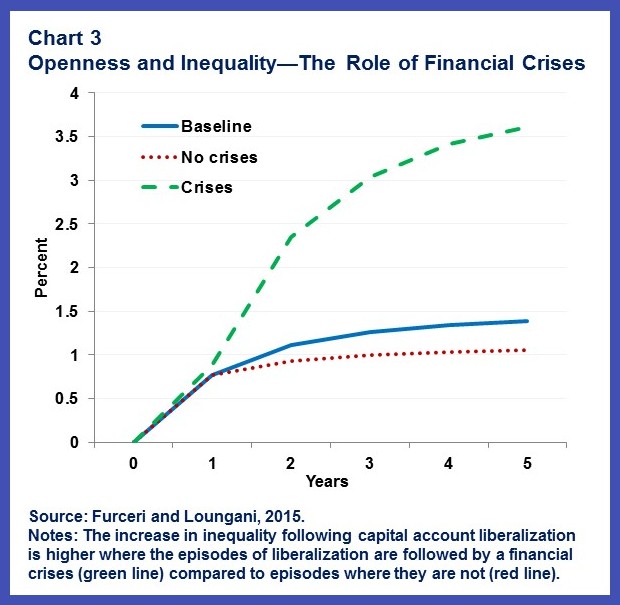
第二,若资本账户自由化管理不善,或未与其他改革妥善排序,则会增加金融危机发生的可能性。许多研究发现,此类危机对穷人的打击尤为严重。我们的发现支持这一观点:在自由化之后紧接其后发生金融危机的情况下,开放对不平等的影响明显更高(图3)。
政策启示
我们的结果并不意味着各国不应推行资本账户自由化。正如“The Liberalization and Management of Capital Flows: An Institutional View”(国际货币基金组织,2012年)所述:
“资本流动可为各国带来实质性收益,包括提高效率、促进金融部门竞争力,以及便利更多生产性投资和消费平滑。与此同时,资本流动也伴随风险,而各国金融和制度基础设施的缺口可能放大这些风险。”
然而,我们的发现表明需要审慎推进,因为资本流动可能波动较大,并且——尤其考虑到其相对于国内市场的庞大规模——可能对经济和金融稳定构成风险。此外,对于将降低不平等作为重要政策目标的国家而言,可能需要以能够应对其对不平等影响的方式设计自由化。
机构性 视角也指出,若各国已达到一定的金融和制度发展水平或门槛,资本流动自由化通常更有益且风险更小。同样,我们的结果与这一观点一致。在金融包容性较高且自由化管理得当的情况下,自由化对不平等的影响会有所减弱。
在不平等加剧已成为许多政府关切的当下,权衡资本账户自由化的收益与其分配效应可能十分重要。对这些效应的认识可能促使一些政府选择以纠正分配影响的方式设计政策行动。
本文发表不代表世界经济论坛认可其中观点。
要跟上议程, 请订阅我们的每周通讯。
作者:Davide Furceri是国际货币基金组织研究部经济学家。Prakash Loungani是国际货币基金组织研究部顾问。
图片:一名男子走过中央商务区的建筑。REUTERS/Nicky Loh。




