今年六月发布的题为“Completing Europe’s Economic and Monetary Union”的五位主席报告呼吁建立欧洲存款保险,以完成银行业联盟。欧洲理事会主席图斯克也呼吁通过建立欧洲存款保险来完成银行业联盟,并认为此举无需修改条约。另一方面,德国的一份“非正式文件”则认为,除非事先采取若干其他措施,使内部纾困(bail-in)更有可能发生、降低银行对主权国家的风险敞口并削弱银行与主权国家之间的关联,否则“关于通过共同存款保险或欧洲存款再保险计划进一步共担银行风险的讨论是不可接受的”。该非正式文件还认为,修改条约是不可或缺的。
降低银行与主权国家之间的关联,确实是银行业联盟旨在实现的一个关键问题。在监管层面,单一监管机制(SSM)已使银行较为有效地摆脱了通过监管机构施加的国家压力。然而,监管事务中国家与欧洲权限之争仍在持续,其原因之一在于银行倒闭时存款的处理方式。只要各国政府和国家存款保险机构仍是银行的后备支持,银行与主权国家之间的关联就会持续紧密。因此,各国当局将要求在监管“本国”银行中扮演特殊角色。近期德国将部分权力从监管机构(即单一监管机制)转移至德国财政部的做法,与欧洲央行 坚持行使其监管授权 之间的冲突便是一个潜在例证。因此,银行业联盟仍不完整。由此,银行的风险、融资成本及经营表现将取决于各国政策。
欧洲存款保险是完整银行业联盟不可或缺的组成部分之一。我们认为,决策者应当将存款保险的讨论拓展至银行处置的制度性问题。从概念上看,将单一存款保险与单一处置基金相结合,并由扩大后的单一存款保险与处置委员会负责管理,是有道理的。美国联邦存款保险公司(FDIC)和日本存款保险公司同样将处置与存款保险职能结合在一起。
本文旨在厘清组织欧洲存款保险的不同方案,但不预先确定最佳方案。当前关于存款保险的政策讨论特点是概念表述不清。我们旨在解释并突出不同方案能够实现和无法实现的目标。最后,我们在考虑银行市场向更高程度一体化转型所面临的问题(转型问题)以及其他国家政策可能进一步协调的前提下,就不同形式的存款保险可能适用的对等(quid-pro-quo)措施得出一些初步结论。
一个需要考虑的关键问题是:欧洲存款计划是否以及在多大程度上跨境分担存款人的损失风险,还是仅作为对各国存款保险计划的信贷额度。跨境风险分担对于确保欧盟各地银行的融资条件不过度取决于银行所在地而言至关重要。
存款保障目前是国家层面的计划。其可信度取决于已缴纳资金的规模、相关国家银行业的健康状况,以及作为国家存款保障后盾的公共部门的健康状况。具体而言,存款保障计划指令( DGS)规定,必要时银行须向国家存款基金缴纳额外款项。此外,若基金在大额赔付时耗尽,国家存款基金通常会从本国政府获得贷款。
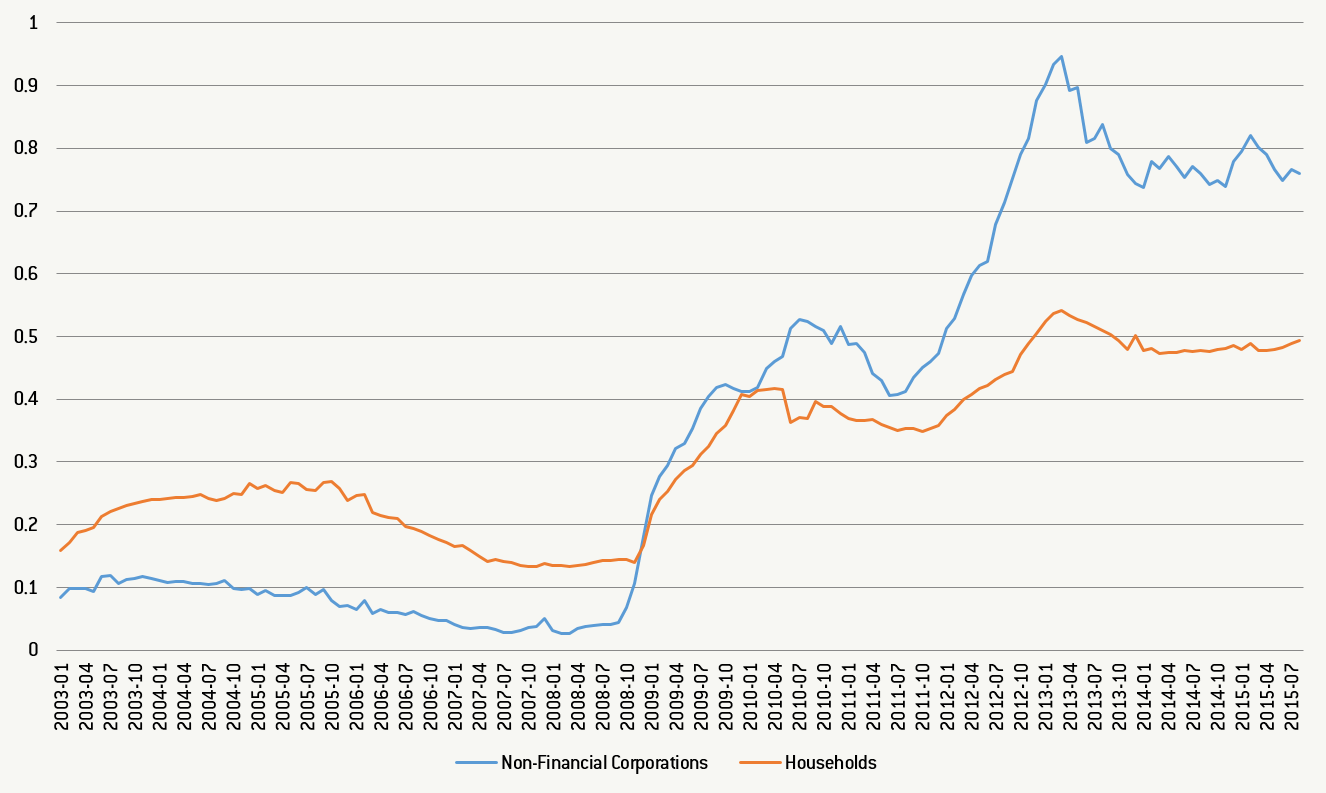
因此,银行的融资成本,即存款利率,在欧元区各国之间存在差异。图表显示了以德国存款利率为标准化基准的存款利率标准差。(这是一个变异系数,其标准化基准为利率最低的大国的利率。以平均利率进行标准化甚至显示变异系数有所上升,但这具有误导性,因为自决定启动银行业联盟以来,外围国家的存款利率已下降,从而拉低了平均利率。)该数值近年来有所下降,但仍高于危机前的水平。这表明,银行在欧元区的所在地是决定其存款风险程度的一个重要因素。
以德国利率标准化的非金融企业和家庭存款利率标准差
标准化标准差的计算方法为:某一年度欧元区各国未偿余额利率的标准差,除以同一年度的德国利率。
资料来源:欧洲央行统计数据仓库,银行利率——非金融企业和家庭存款(未偿余额)
存款保障的讨论在数量上也十分重要。欧元区各国的存款规模往往超过国内生产总值(GDP)的100%。受保存款的规模同样十分可观,占GDP的比例见下图。此类存款的规模也表明,积累的保险基金只能部分覆盖一家存款基础庞大的大型系统重要性银行遭受巨额损失的情形。这正是存款保险依赖显性或隐性财政后盾的原因。
2012年存款总额及受保存款占GDP的百分比

注:存款总额占GDP的百分比,按一国存款总额除以该国按市价计算的国内生产总值计算得出。受保存款占GDP的百分比,按一国受保存款(即可根据该国存款保障计划获得偿付的存款)总额除以该国按市价计算的GDP计算得出。
资料来源:欧盟委员会联合研究中心,Updated estimates of EU eligible and covered deposits;欧洲央行统计数据仓库,按市价计算的国内生产总值。
在此背景下,我们讨论以下几项提议。
国家存款保险计划的后备支持
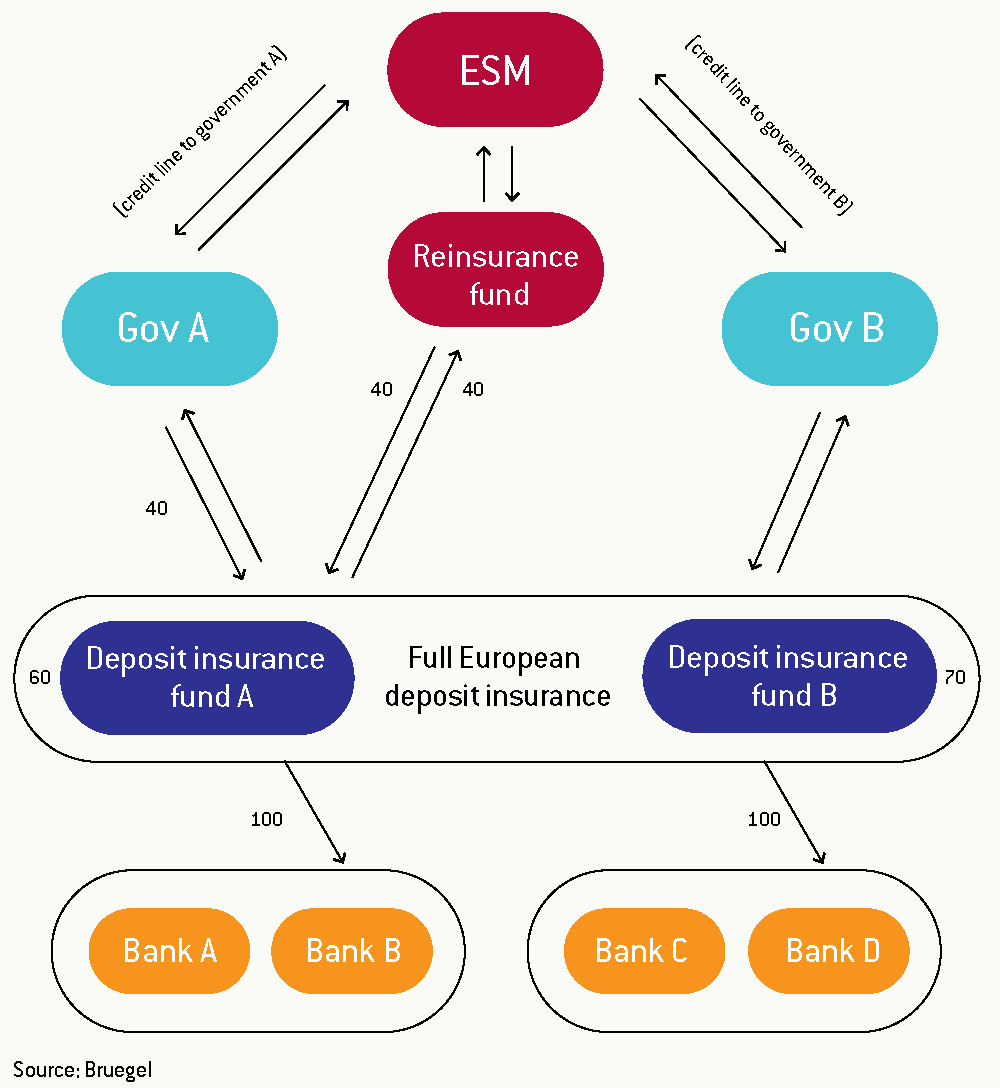
第一项提议是,当因中型或大型银行倒闭导致国家存款保险计划资金耗尽时,向其提供流动性。图1以一个存款保险计划为例,该计划基金规模为60,而一家(假设的)倒闭银行的存款保险赔付金额为100。该计划可从A国政府获得信贷额度进行融资,此后由银行缴纳的未来存款保险保费予以偿还。若A国政府无法提供资金,则可向欧洲稳定机制(ESM)借款。此方案目前已经存在,在某种程度上类似于西班牙于2012年为稳定其银行体系所采取的措施。然而,这终究只是流动性安排,损失仍将留在本国,因为本国银行和纳税人必须通过未来的存款保险保费偿还ESM贷款。因此,它几乎无助于切断银行与主权国家之间的关联。
另一种方案是,由ESM或欧洲存款保险基金等超国家基金向国家存款保险提供信贷额度。同样,这最终仍会使损失留在国家银行体系内,无法切断银行与主权国家之间的关联。
第三项提议由 Gros 于2013年大力倡导,并由 Véron 于2012年作为危机应对措施提出,即建立一项再保险计划。各国存款保险计划将继续存在,但在存款保险赔付超过国家基金规模时,它们会在欧洲基金中进行再保险。这相当于针对大规模系统性冲击的保险。Gros指出,此类计划需要具有强制性以避免逆向选择,并且国家存款保障计划将承担第一损失层。与再保险的通常做法一样,各国计划为此类极端风险的保障支付保费。此类风险溢价可能因国家而异,从而造成国家间差异,也可能是统一的欧洲标准。此类再保险可防范尾部风险,因此是一种真正的保险,能够将大额损失分散至国界之外。对于较小的风险,国家基金需要通过对其余国内银行加收额外保费进行再融资。应当指出,然而,引入再保险并不能完全解决财政后盾问题。事实上,对于较大的系统性风险,即便是再保险,也不太可能覆盖全部可能受影响的存款。因此,再保险还必须能够动用ESM等财政后盾。
第四项提议是设立欧洲存款保险基金。该基金将覆盖潜在的存款保险赔付,保费则由参与的欧元区银行平均分摊。由于欧洲基金规模更大,足以覆盖少数中型银行或一两家较大银行的倒闭,因此不再需要再保险。不过,来自ESM的信贷额度仍将有所帮助,类似于美国财政部为联邦存款保险公司(FDIC)提供的信贷额度。
评估
那么,这些方案总体上如何比较?我们不认为方案A和B属于欧洲存款保险计划。相反,它们构成的是信贷额度,能够增强国家存款保险计划的可信度,但并不为跨境风险(流动性风险之外的其他风险)提供保险。市场仍会根据银行的注册国进行区分。政府财政状况较弱国家的银行将支付更高的融资成本。我们的观点是,由于存款保险安排基本仍属国家层面,这一差异在前两项提议中仍将存在。此外,由于国家存款保险计划面临国内银行倒闭的风险敞口,各国政府仍会希望在欧洲央行的单一监管之上补充国家监管。
然而,存款再保险计划有若干优点和缺点。该方案的优点十分明确。它承认目前某些银行政策仍属国家层面。第一损失仍由国家计划承担,以反映某些国家政策会影响银行表现这一事实。例如,欧洲各地抵押贷款的贷款价值比(LTV)存在差异,从而影响银行资产负债表上抵押贷款的风险。然而,其缺点在于,银行的国别差异仍将十分显著。特别是,国家监管者理所当然地希望与那些须由其国家存款保险承担第一损失的银行保持特殊的监管关系。
此外,保险中国家承担的比例是决定该计划有效性的一个重要变量。若国家承担比例较高,各国银行体系之间的显著差异将持续存在,特别是因为在银行救助之后,国家存款人将承担为基金再融资的责任。事实上,较大的国家份额甚至可能引发显著的恶性循环:一家银行倒闭会因征收额外款项而推高其他银行的存款成本。相反,若国家第一损失层相当小,该体系则更接近于类似欧洲存款保险的体系,即方案D。
相比之下,第四项提议将实现欧元区范围内的风险分担。如此,银行的融资成本仍将依据其偿付能力状况而有所不同,但不再取决于其总部所在地。此类计划的优点在于,各国存款保险的质量将趋于一致。该计划也最符合单一监管机制(SSM)的集中监管,并可强制适用于所有直接受监管的银行。然而,该计划还要求其他国家政策不能以搭欧洲保险便车的方式加以利用,否则可能导致显著的道德风险问题。
结论
总之,要实现“打破银行与主权国家之间的恶性循环”这一目标,真正的银行业联盟需要方案D。然而,该方案在转型问题以及保留部分国家政策情形下的治理问题上仍存疑问。在推行完整的欧洲存款保险之前,必须先降低银行资产负债表上的国家主权风险,例如引入某种形式的大额敞口规则。此外,完整的欧洲存款保险还需要欧洲财政后盾。
相比之下,方案A和B本身并不足以证明朝大额敞口规则方向迈进的合理性,因为国家主权仍是最终的后备支持。
本文最初由布鲁塞尔智库Bruegel发表。请在 其官网阅读本文。发表并不代表世界经济论坛认同文中观点。
如需了解议程动态, 请订阅我们的每周简报。
作者:Dirk Schoenmaker为Bruegel高级研究员。Guntram Wolff自2013年6月起担任Bruegel主任。
图片:一处法国企业总部的外景,该企业位于巴黎郊外的库尔贝瓦。路透社。




