研究通常表明,信贷约束上升会对生产率增长产生直接的不利影响。信贷约束会提高融资成本,使企业更难进行研发投入。例如,Aghion等人(2012)忽略了这一渠道,而Popov(2017)对此进行了综述。在全球金融危机背景下,许多近期实证论文利用企业层面的数据集,在多个不同国家得到了类似结论。例如,Duval等人(2017)、Besley等人(2018)以及Manaresi和Pierri(2017)分别表明,危机前后更高的金融约束对美国、英国和意大利企业的生产率增长产生了总体负面影响。尤其是,受金融约束影响最大的企业会减少投资,特别是在研发、信息与通信技术或无形资本方面,而这些资产都可能对生产率产生较强的长期影响。
信贷约束影响生产率增长的两条相反渠道
然而,或许与直觉相反的是,上升的金融约束也可能对总体经济生产率产生积极影响。第二条渠道源于生产要素的错配——信贷约束的放松会减弱生产率较低的企业退出市场的机制(即清除机制)。这些企业由此得以存活,进而抬高了潜在更高效的新创新者的进入成本。在最极端的情形下,这一机制可能导致“僵尸企业”现象,即存活下来的在位企业的盈利能力低于盈利门槛,而该门槛又取决于利率水平。Caballero等人(2008)表明,审慎监管与不良银行信贷政策的结合,通过信贷“常青化”维持了僵尸企业的生存。这在某些行业造成了拥堵,进而压缩了健康企业的利润,并抑制了进入和投资。近期的一项实证文献认为,这一机制可能在金融危机前已经发挥作用。当时普遍存在的低实际利率和宽松的信贷获取条件,可能在一定程度上解释了发达国家(尤其是过去一段时期的南欧国家)所经历的生产率放缓(Gopinath等人,2017;Reis,2013;Cette等人,2016)。
倒U型关系
在一篇新论文(Aghion等人,2019)中,我们构建了一个带有信贷约束的企业动态与创新驱动增长的简单理论模型,以正式调和上文强调的两条渠道。模型表明,在适当条件下,这两种相反的效应会在在位企业的信贷获取与生产率增长之间产生倒U型关系。换言之,在达到某一水平之前,收紧信贷约束会对生产率增长产生负面影响。超过该水平后,进一步收紧信贷约束反而会改善要素配置机制,从总体上推动生产率加速提升。
我们将这一理论预测与数据相对照,并利用法国制造业企业的信息,实证证实了两条渠道的并存。我们的实证策略依赖于法国央行构建的一个丰富数据集,该数据集既提供标准的会计信息(资产负债表和利润表),也提供一个名为“Cotation”的附加变量的信息,该变量依据企业的财务实力及履行财务承诺的能力对企业进行评级。该评级每年更新一次,已被证明是企业信贷获取和融资成本的良好代理指标,因为银行在决定是否及向企业发放多少信贷时广泛使用该评级。欧洲央行以及更广义的欧元体系在评估某银行对特定企业的信贷能否作为抵押品用于央行再融资时,也会考虑该评级。
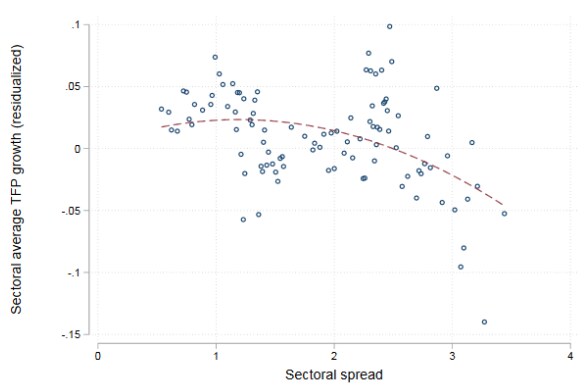
利用该数据集,我们希望检验在位企业信贷获取对生产率的两种相反效应。一个难点在于,总体效应是由两种不同渠道共同产生的。信贷获取收紧所产生的负面“投资”效应通过创新型企业传导,而信贷获取收紧所产生的正面“再配置”效应则来自企业的进入与退出。为获得完整的图景,我们因此首先在行业层面对增长和信贷进行加总。我们以行业生产率增长对行业层面的信贷约束指标进行回归,该指标即行业内企业新增贷款的平均利率与参考利率之差,并控制行业固定效应。图1显示了信贷约束与生产率增长之间存在倒U型关系的一些证据。
图1 行业利差与全要素生产率增长
在企业层面的分析中,我们开展了两项独立的检验。我们首先表明,评级获得提升的企业,其未来生产率表现会受到正面影响。随后,我们采用生存模型表明,更好的评级也与更低的退出率相关,尤其是对生产率最低的企业而言。后一结果表明,更容易获得信贷使低生产率企业得以留在市场中,这反过来又对总体生产率产生不利影响。
为应对潜在的内生性问题,我们利用了一项政策变化,该政策仅在特定时期改善了部分在位企业的信贷获取条件。2012年欧元体系的“额外信贷债权”(ACC)计划扩大了可用于银行向欧元体系进行再融资的贷款范围。该计划自2012年2月起,将资格标准扩大至纳入一组特定的法国企业(Bignon等人,2016)。对于受处理企业而言,这意味着信贷获取条件出现了正向冲击,尤其是与恰好低于资格门槛的企业所组成的对照组相比。利用这一断点,我们的所有结果均得到证实,即直接受该ACC计划影响的在位企业,在ACC实施后其生产率增长出现了向上跃升。我们还表明,这些受处理企业的退出率更低,尤其是那些在ACC计划推出前生产率最低的企业。
对长期停滞争论的启示
上述分析的一种延伸,是评估这种倒U型关系对经济周期中财政与货币政策实施的影响。我们的分析指出,在经济向好时期维持低利率可能对增长产生潜在的负面影响。
我们的论文也对长期停滞的争论具有启示意义。自20世纪70年代以来,大多数发达国家的生产率增长放缓,可能在一定程度上与该时期金融自由化带来的信贷总体获取条件的放宽有关。其他作者也提出过这一可能性,例如Liu等人(2019)。然而,这些作者强调的是另一种机制,即在其模型中,较低的利率会增强经济各部门技术领先者的创新激励。这反过来又扩大了领先者与追随者之间的平均技术差距,从而抑制了追随者的创新。相比之下,我们自身的分析指出,较低利率所产生的负面再配置效应缓解了在位企业面临的信贷约束。我们的分析表明,金融与公司监管(例如破产法)在引导资本流向最具前景的企业而非效率较弱的在位企业方面,可以发挥重要作用。
未来,数字经济可能带来一次正向技术冲击(例如Brynjolfsson和McAfee,2014)。这可能对生产率和增长产生巨大的正面影响,并推高利率。这种对实际利率的向上作用,将通过清除机制强化对生产率的正面影响,从而改善生产要素配置。




