2012年,共和党总统候选人米特·罗姆尼曾发表著名评论,称47%的美国人“依赖政府”,因为他们没有缴纳任何联邦所得税。他接着解释说,他的工作“不是为那些人操心”。
记者和其他公众人物常声称只有富人才缴税,并以富人缴纳了绝大部分联邦所得税为依据。然而,联邦所得税只是更广泛税制的一部分。把其他类型的联邦税以及州和地方税也考虑在内,就会发现,整体税制并非极其累进——换句话说,它并没有“榨取富人”,当然也没有让穷人免于纳税。
前面提到的“47%”确实缴纳了大量州和地方税,但即便不考虑这些税,也值得注意的是,所得税仅占联邦税收总额的一半:
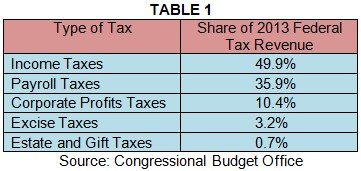
在2013财年——这是联邦、州和地方数据均完整的最后一年——联邦政府共征收了超过2.6万亿美元的税收。政府还从其他来源筹集了1340亿美元资金,其中最主要的是关税、来自美联储的汇款以及各类杂费和罚款。约1.3万亿美元收入来自累进联邦所得税,另有2740亿美元来自累进企业利润税。同样具有累进性的遗产税和赠与税带来190亿美元,仅占联邦税收的0.7%。
然而,各类累退税——即对穷人征收的税率高于富人的税——贡献了税收总额中的相当大份额。最值得注意的是,超过三分之一的联邦收入来自工资税。工资税只适用于工资收入,这意味着主要流向富人的资本收入完全不受征税。社会保障工资税约占全部工资税收入的四分之三,而且累退性更强。这是一项统一的12.4%税,适用于劳动者工资中的前127,200美元;这意味着,年收入254,400美元的劳动者只需就其一半工资缴纳社会保障税。(2013年,这一上限为113,700美元。)如果这名劳动者通过股市再赚取254,400美元,那么其总收入中只有四分之一须缴纳这项税。相比之下,年收入40,000美元且没有资本收入的劳动者,其全部收入都须缴纳社会保障工资税。最后,累退性不那么强的医疗保险工资税贡献了超过五分之一的工资税收入,而各种小额工资税占其余收入的5%。按收入占比计算,工资税对收入分布底部五分之一的美国人的影响约为三倍于收入分布顶端1%的人。这些税款用于资助社会保障和医疗保险,两者的福利结构都非常累进——但人们仍然是在为这些福利缴税。
最后,约3.2%的联邦税收来自消费税。消费税是针对特定商品和服务征收的销售税。总体而言,消费税从穷人那里征收的税款多于富人,因为穷人的储蓄率较低,几乎会花掉全部收入。在联邦层面,酒类、烟草和汽油等商品都适用消费税。预算与政策优先事项中心估计,最贫困的五分之一家庭每年缴纳的联邦消费税相当于其收入的1.6%,而最富有的五分之一家庭只缴纳0.4%。消费税在整体税制中所占比例并不特别大,但其影响超过了遗产税;保守派认为遗产税给极富有的家庭带来过重负担。相比之下,联邦消费税造成的更大负担却很少受到关注。
因此,值得牢记的是,联邦所得税只是联邦税制的一部分。富裕美国人面临的联邦所得税税率确实高于低收入美国人;联邦税制中的其他部分,例如企业利润税和遗产税,也具有这一特点。然而,联邦工资税和联邦消费税具有很强的累退性,因此整体税制的累进程度远低于通常的描述。
三分之一的税收来自州和地方层面——而这些税具有累退性
联邦税制具有累进性,而州和地方税则相当累退。
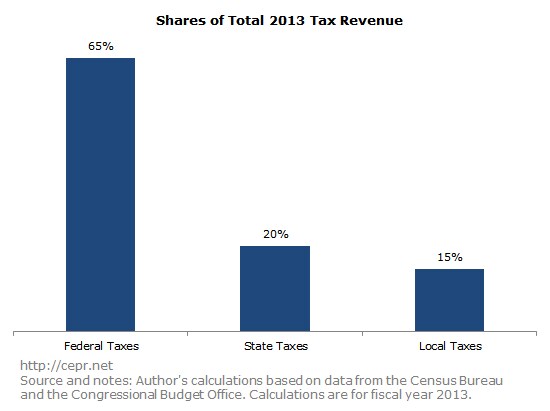
2013年,州和地方政府合计征收的税收超过联邦政府的一半。州级税收为8240亿美元,地方税收为6060亿美元,在整体税制中占有相当大的比重:
下表2列出了州和地方层面合计带来最多收入的五类税。最主要的三个收入来源是州和地方销售税、地方财产税以及州所得税。
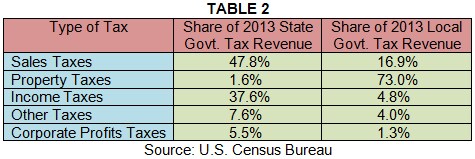
主要由州层面征收的销售税,出于与联邦消费税累退性相同的原因,具有很强的累退性。也就是说,穷人的储蓄率很低,最终几乎花掉全年收入;富人则能够存下钱,从而避免纳税。根据税收与经济政策研究所(ITEP)的数据,收入分布底部五分之一的家庭缴纳的州和地方销售税占其收入的7.0%,而收入分布顶端1%的家庭仅缴纳0.8%。
财产税主要由地方层面征收,占地方税收的73%。财产税具有累退性:尽管富人拥有的住房比穷人贵,但房屋价值占收入的比例往往随着收入提高而下降。根据ITEP报告,财产税占最贫困家庭总收入的3.7%、中产阶级家庭总收入的2.8%,而最富有家庭总收入的这一比例仅为1.6%。
州和地方税中,唯一真正具有累进性的部分是州所得税。对于这类税,穷人基本无需缴纳——最贫困家庭的州和地方所得税平均有效税率仅为0.2%。不过,各州之间差异显著:在加利福尼亚州,富人面临的所得税税率显著高于穷人;但在阿拉巴马州,所得税基本上是统一税率。
最后,州和地方政府还征收许多其他税种,不过这些税带来的收入不多。州和地方征收的企业利润税往往具有累进性,但州级财产税和地方销售税则具有累退性。其他影响相对较小的税种对收入分配的影响尚不明确。
将这些税合计起来,州和地方税具有很强的累退性。根据ITEP的数据,各州和地方政府向收入最低的20%人群征税的税率为10.9%,向中间20%人群征税的税率为9.4%,而向收入最高的1%人群征税的税率仅为5.4%。
联邦所得税不到整体税制的三分之一,而整体税制仅具有温和的累进性
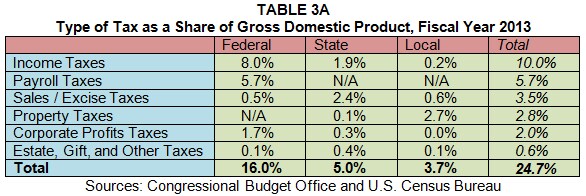
为了全面呈现美国更广泛税制的概况,表3列出了各类税分别占税收总额的比例。本页底部还提供了该表的另一版本,显示各类税占国内生产总值(GDP)的比例。表格的各列按征收相应税款的政府类型区分,即联邦、州或地方政府;各行则显示征税方式,如所得税、工资税、财产税等。最后一行显示各级政府征收的收入占比,最右侧一列则显示各类征税方式占总收入的比例。例如,2013财年,联邦、州和地方所得税合计产生了全部税收的40.6%;州政府通过所有征税方式共取得全部税收的20.2%;州销售税和消费税则具体占全部税收的9.7%。换句话说,表3全面展示了税收收入来自何处以及如何征收。
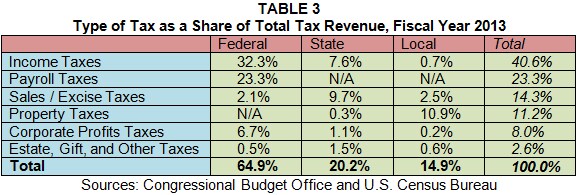
表3显示,联邦所得税带来的收入不到全部税收的三分之一。州和地方税实际上在整体税制中占比更大,而且与联邦所得税不同,它们绝大多数具有累退性。联邦工资税的收入相当于联邦所得税收入的四分之三,其缴纳者也主要是低收入和中产阶级家庭。
事实上,整个美国税制仅具有温和的累进性。2016年,收入最高的1%人群缴纳的所有联邦、州和地方税占其收入的33.7%。收入分布中间的家庭缴纳的税率几乎相同,为27.3%。即使是收入分布底部五分之一的人群,税率也达到19.3%。从表3不难看出,为何低收入和中等收入家庭缴纳的税款远高于通常的报道。全部税收中仅有49.1%来自累进税(各级政府征收的所得税和企业利润税,以及联邦遗产税)。累退税——各级政府征收的销售税和消费税、联邦工资税以及州和地方财产税——占收入总额的48.7%。剩余的2.1%来自州和地方层面征收的“其他税”,其影响尚不明确。总的来说,联邦所得税并没有榨取富人;相反,它防止富人的税率低于其他所有人。