尽管近年来金融服务的可及性有所提高,但金融素养仍然滞后。
推出有效举措提升素养水平,可大幅改善消费者保护和金融健康状况。
世界经济论坛与剑桥大学CCAF共同举办了一系列圆桌会议,探讨公私各方在推进数字和金融素养方面正在进行及近期开展的努力中汲取的经验教训。
数字金融服务可以有效推动金融包容,在发展中国家尤为如此,那里大多数成年人使用手机比使用银行账户更为便利。金融包容的完整含义是:人们能够获取并使用优质、价格合理的金融产品和服务,从而实现金融福祉。过去十年间,包容性中的可及性维度已显著改善。如今,全球76%的成年人拥有银行账户或移动货币账户,高于2011年的51%。
尽管取得了这些进展,许多国家仍无法为大量民众提供充分的金融服务。这一点尤其令人担忧,因为个人抵御经济危机的能力低得危险。在发展中经济体中,仅约一半的成年人能够在30天内筹集资金以应对突发支出。
实现全面金融包容的一个关键障碍是数字和金融素养水平偏低。随着金融产品和服务日益以数字化方式提供,这两方面的素养都至关重要。推出有效举措提升素养水平,可大幅改善消费者保护和金融健康状况,尤其是发展中经济体中的弱势群体。然而,设计和实施成功的数字和金融素养计划十分复杂。公共部门和私营部门实体通常还需与公民社会携手,最终在素养内容、触达终端用户的策略以及试点项目评估等方面开展合作。
鉴于目前尚无关于开展数字和金融素养计划的确定最佳方法,世界经济论坛与剑桥大学贾奇商学院另类金融中心(CCAF)共同举办了一系列多利益相关方区域圆桌会议,探讨公私各方在推进素养提升方面正在进行及近期开展的努力中汲取的经验教训。
继2021年举办的一系列圆桌会议之后,该系列会议聚焦于促进推动包容性数字金融服务的伙伴关系。2022至2023年间,论坛与CCAF举办了四场区域圆桌会议,分别涵盖撒哈拉以南非洲(SSA)、亚太地区(APAC)、拉丁美洲和加勒比地区(LAC)以及中东和北非(MENA),以研究创新的数字和金融素养试点项目与计划。参与这些圆桌会议的有来自整个金融服务生态系统的利益相关方。
在圆桌会议期间的各项报告和讨论中,浮现出三个关键洞见,有助于说明如何建立更成功的数字和金融素养计划。
采用新渠道和创新方法以实现有效触达至关重要
尽管社交媒体平台存在一些问题,例如助长金融和广告诈骗,但它们也为大规模开展消费者金融教育提供了途径。在大多数圆桌会议上,都分享了利用社交媒体渠道和创意推广方式的举措案例。
撒哈拉以南非洲和拉丁美洲及加勒比地区的案例包括使用以虚构人物演绎故事的微型短剧和音频片段讲解电子钱包开户、信贷产品咨询以及金融决策行为等内容。该互动语音应答活动旨在提升女性获取和使用数字金融服务的能力。这些音频片段被视为应对基础素养挑战的有效工具。菲律宾证券交易委员会(SEC)和智利金融市场委员会(CMF)等政府机构已开设自有YouTube频道,制作了投资者教育视频系列,并利用Instagram及其他互动工具就各类金融主题对消费者进行教育。
本地商户是包容性数字金融基础设施的重要组成部分,需要素养支持
人们通常认为“素养”是需要在个人消费者层面解决的问题。然而,本地商户是推广数字金融服务的重要纽带。通过接受数字支付,商户既能推动数字金融服务的使用,又能通过改进销售监测并建立数字足迹来提升经营水平,而数字足迹可进而证明其可信的信用状况。
圆桌讨论强调了商户借助设计良好的产品实现业务数字化所带来的益处,与会者还强调,在商户考虑这一转型时,为其提供支持十分重要。此类努力可纳入大型综合性计划之中,例如BSR HERfinance工资数字化项目。该项目帮助雇主为全球供应链中的低收入工人负责任地实现工资支付数字化。该计划的一个关键要素是让工厂附近的本地商户参与并对其进行培训,这些工厂已实现工资支付数字化。这些商户因接受数字支付而获得激励和支持,从而有助于该项目取得可持续的成功。
各项计划需要针对不同消费者群体进行设计
尽管存在一些普遍共同的挑战,但边缘化群体各不相同,其面临的金融可及性挑战在表现、程度和根本原因上也各有差异。圆桌会议参与者讨论了“从客户所处的实际情况出发”之重要性,这些群体包括从未使用过自动取款机的服装工人、母语各不相同的外来务工群体,或识字能力有限的人群。
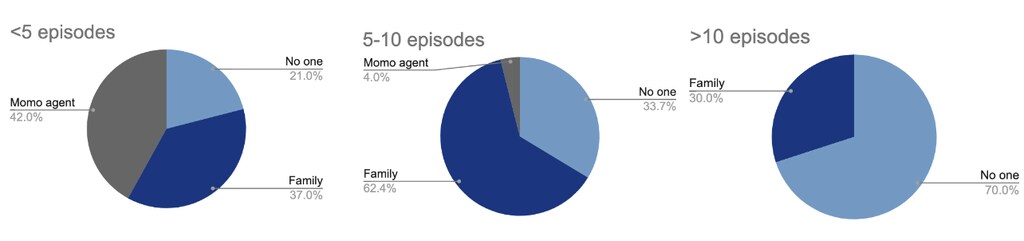
为满足不同消费者群体对独特触达方式的需求,Digi#ances项目——约旦是难民接收量最高的国家之一(按人均计算)——提供多语种金融培训,以满足不同难民群体的需求。同样,Hey Sister!数字和金融素养宣传活动已在不同地区推广,并以量身定制的方式实施。例如,在撒哈拉以南非洲,电信运营商是关键合作伙伴,为其用户免费提供内容;在中东和北非,一家中央银行正在调整该倡议的开源内容,以落实其金融素养战略。在拉丁美洲和加勒比地区,音频/视频培训片段中引入了一组新角色,以便消费者更容易产生认同感。消费者反馈表明,该方式行之有效,有助于提升金融素养。例如,在撒哈拉以南非洲地区,女性收听的剧集越多,就越不可能与家庭成员或 移动货币(MoMo)代理等人分享其PIN码,如下图所示。
您会与谁分享您的PIN码?
总体而言,圆桌讨论凸显了在日益数字化的世界中建立有效且可扩展的数字和金融素养计划的重要性。讨论还指出,成功并无单一路径,任何实施都必须考虑文化和具体情境的细微差别。围绕试点项目成败的知识分享,将是取得显著数字和金融素养进展的关键。
未来两年,论坛与CCAF将继续携手推动多利益相关方知识交流,通过举办更多圆桌会议,与全球金融科技未来研究计划相配合。该计划致力于就金融科技和包容性数字金融提供相关且及时的全球洞见。其目标是让这些洞见有助于进一步推动金融服务生态系统的负责任创新,使创新为消费者和企业带来更大的金融福祉。




