由于法律原因,全球多达80%的中央银行无法发行数字货币。
要使用数字货币,所有公民都必须能够使用数字设备;这可能使赋予中央银行数字工具法定货币地位变得困难。
数字货币可以采取不同形式,例如“账户型”或“代币型”,这使相关法律问题更加复杂。
要使数字货币正常运作,需要坚实的法律基础以确保其顺利融入金融体系,并获得公民和经济主体的接受。
各国正在快速推进数字货币的创建。至少,我们从以下方面听到了这一消息:多项调查显示越来越多的中央银行在推动发行官方数字货币方面取得了实质性进展。
但事实上,全球近80%的中央银行要么不被允许根据现行法律发行数字货币,要么法律框架不明确。
为帮助各国进行此项评估,我们在一份国际货币基金组织工作人员的新论文中审查了174个国际货币基金组织成员国的中央银行法律,发现法律上仅约40个国家被允许发行数字货币。
不仅仅是法律技术问题
任何货币发行都是中央银行的一种负债,因此必须具备坚实的依据,以避免机构面临法律、财务和声誉风险。归根结底,关键在于确保这一重大且可能引发争议的创新符合中央银行的职责授权。否则,将为潜在的政治和法律挑战敞开大门。
读者可能会问:如果发行货币是任何中央银行最基本的职能,那么为何货币的数字形式如此不同?答案需要对每家中央银行的职能和权力,以及不同数字工具设计的影响进行详细分析。
为数字货币构建论据
要在法律上符合“货币”的定义,一种支付手段必须被该国法律视为货币,并以其官方货币单位计价。货币通常享有法定货币地位,即债务人可以通过将其转让给债权人来履行义务。
因此,法定货币地位通常只授予那些能够被大多数人口轻松接收和使用的支付手段。这也是纸币和硬币成为最常见货币形式的原因。
要使用数字货币,首先必须具备数字基础设施——笔记本电脑、智能手机、网络连接。然而,政府不能强制公民拥有这些设备,因此赋予中央银行数字工具法定货币地位可能具有挑战性。若没有法定货币地位,实现完整的货币地位同样可能具有挑战性。尽管如此,发达经济体中广泛使用的许多支付手段既不是法定货币,也不是货币(例如商业账面货币)。
未知水域?
数字货币可以采取不同形式。我们的分析聚焦于各国中央银行正在考虑的主要概念所涉及的法律影响。例如,是采用“账户型”还是“代币型”。前者意味着将中央银行账簿上目前记录的账户余额数字化;后者则指设计一种新的数字代币,该代币不与商业银行在中央银行开立的现有账户相关联。
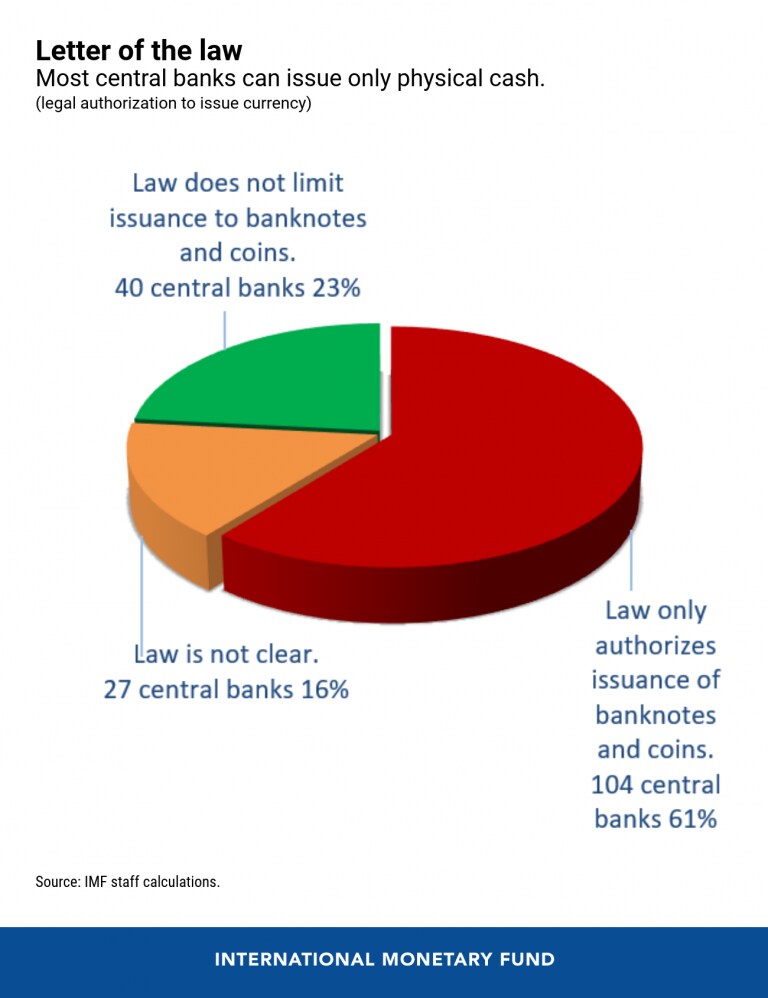
从法律角度看,两者的区别在于历经数百年的传统与未知水域之别。第一种模式与中央银行制度本身一样古老,由阿姆斯特丹汇兑银行于17世纪初开发,该银行被视为现代中央银行的前身。在大多数国家,其在公法和私法下的法律地位已得到充分发展和理解。相比之下,数字代币的历史非常短暂,法律地位也尚不明确。一些中央银行被允许发行任何类型的货币(其中可包括数字形式),而大多数中央银行(61%)仅限于发行纸币和硬币。
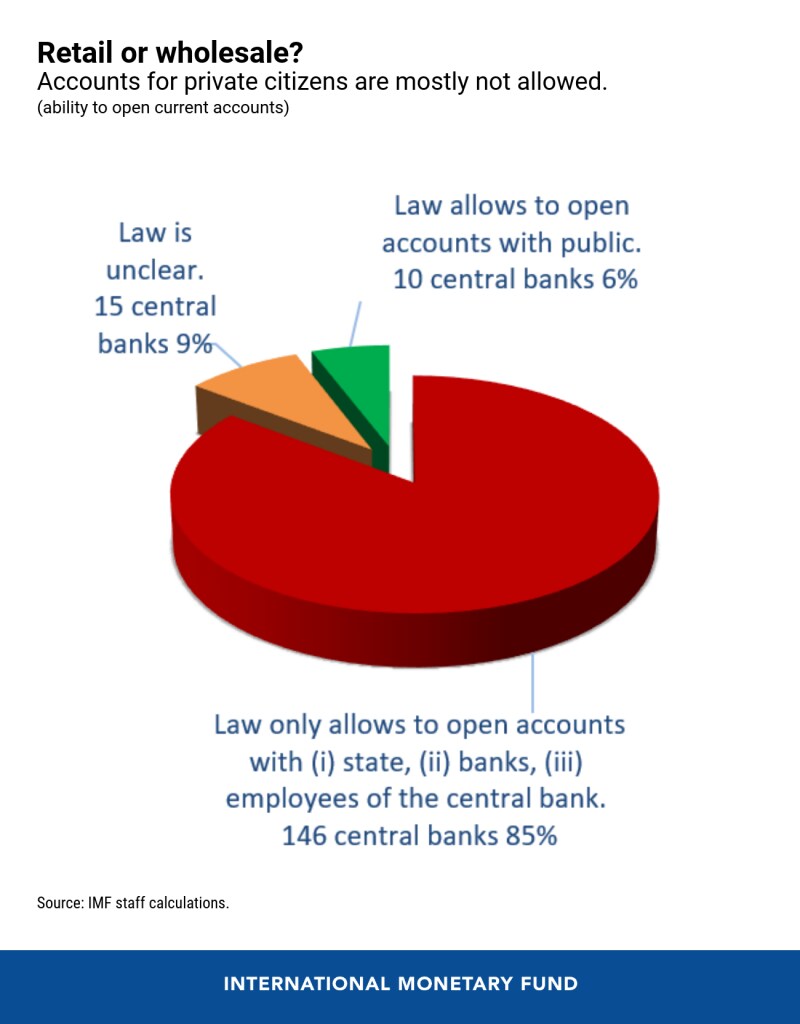
另一个重要的设计特征是,数字货币是仅供金融机构使用的“批发”层面,还是可以向普通公众开放的“零售”层面。商业银行在中央银行开立账户,因此是中央银行传统的“客户”。允许私人公民开立账户,如同零售银行业务那样,将是中央银行组织方式的一次重大转变,并需要进行大量法律修订。在我们的样本中,目前仅有10家中央银行在法律上被允许这样做。
一项艰巨的任务
这些及其他设计特征相互交织,可能带来非常复杂的法律挑战,并很可能影响每个货币当局的决策。
中央银行数字货币的创建还将在许多其他领域引发法律问题,包括税务、财产、合同和破产法;支付系统;隐私和数据保护;以及最根本的反洗钱和反恐怖融资。如果它们要成为“货币演进历程中的下一个里程碑”,中央银行数字货币就需要坚实的法律基础,以确保其顺利融入金融体系,并获得各国公民和经济主体的信任与广泛接受。




