美国联邦储备委员会终于迈出了这一步,近十年来首次加息。此举对利差、新兴市场股票和住房需求等方面的影响引发了广泛讨论。但随着市场逐渐适应较不宽松的货币政策,其中一个重要的积极面可能正被大多数人忽视。
自2008年全球金融危机爆发以来,美国的收入与财富不平等持续加剧,但货币政策的正常化可能标志着这一趋势开始扭转。事实上,它应当加速这种逆转。
请看几组反映当前状况的惨淡数据。以通胀调整后的实际美国家庭收入中位数大致与1979年持平。一项 近期研究 由皮尤研究中心开展,指出2014年美国人的收入比2000年低4%,并且40多年来首次出现中产阶级美国人不再构成人口多数的情况。
美国最富有的20人目前拥有 更多的财富 ,超过全体人口中底层一半人口的财富总和。美国高收入群体与其他人之间的财富差距从未如此悬殊;富裕家庭占全美人口的 五分之一以上 。令人震惊的是,在距华尔街以北一小时车程的康涅狄格州布里奇波特,基尼系数——衡量收入分配与不平等程度的标准指标—— 更高 ,即不平等程度比津巴布韦更为严重。
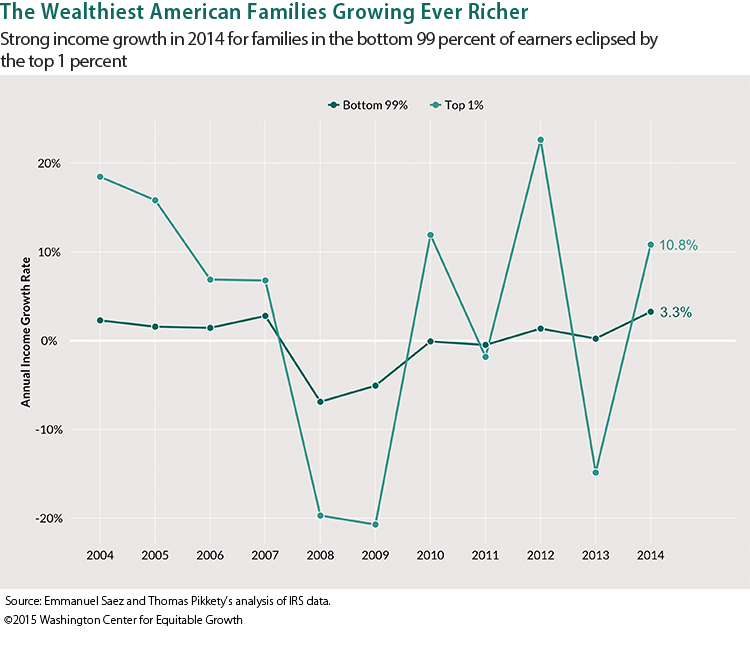
具有讽刺意味的是,这一趋势因金融危机后的政策应对而加剧。2007至2008年的衰退曾使高收入群体比低收入群体遭受更大打击(因为前者的收入中,来自波动性更大的资本收入的比重相对较高,而非劳动收入),但自2009年以来情况则相反。此后,约95%的全部收入增长流向了最富有的1%人群。
收入与财富不平等加剧的成因多种多样且错综复杂;但近期前所未有的超宽松货币政策所产生的意外后果,理应承担其中相当一部分责任。负实际利率与量化宽松对现金持有者实施了金融压抑,损害了储蓄者利益,同时普遍推高了风险性金融资产的价格,而这类资产多为富人所持有。当固定收益类资产不再有收益时,即便是最保守的养老基金也纷纷涌入风险资产,推动价格不断攀升。
企业从这些刺激措施中获益巨大,但代价却由劳动人口承担。随着企业削减成本、推迟基础设施投资、以超低利率借贷,并利用疲软的劳动力市场避免加薪,利润率已升至历史新高。
但我们现在是否正处于趋势逆转的边缘?标普500指数自2009年低点以来已上涨150%,鉴于增长动能减弱,估值显得偏高(席勒市盈率为26,而2009年为15)。在此背景下,美国最富有的人群在近期内不太可能从其金融投资中获得大幅进一步的收益。
与此同时,我们应当首次在多年来看到工资出现实质性的上行压力。失业率已降至5%,略高于美联储目前对非加速通胀失业率(NAIRU)的中位数估计。尽管真实的NAIRU水平可能更低,且劳动参与率很可能正经历长期下降,美国劳动力市场仍应在2016年趋紧。
事实上,“非劳动力人口中目前想找工作”这一类别的人数减少了41.6万人,至11月略高于 560万人;从历史上看,此类变化与工资压力上升密切相关。此外,10月份非农私营部门全体员工的平均小时工资同比增长2.5%,为2009年以来的最大增幅。
随着美联储逐步加息,那些将辛苦积蓄存放于银行的中产家庭,终于将开始获得存款的一些回报。考虑到复利储蓄的有益影响,其长期效应不容低估。
在2004年至2006年的上一轮紧缩周期中, 家庭利息收入 增长了29%。尽管这一次,由于美联储可能的加息节奏与幅度,预计收益会更小、到来更慢,但储蓄利息仍将使家庭收入朝正确的方向变动:即上升。
当然,大量政治改革各自可能对民生福利产生积极影响,并有望进一步缩小不平等程度。但此类措施的障碍——例如使税制更具累进性——众所周知,尤其是在总统竞选的背景下。这意味着,劳动者实际工资的提高将产生最直接的影响,即便其代价是美国企业利润率的下降。
美联储的加息决定对金融市场而言是一个历史性时刻,并已在全球范围内开启资产价格波动加剧的时期。尽管这对投资者而言或许充满挑战,但就其对实体经济的影响而言,我们应当感到欣慰。
美国的社会契约已严重受损,这很可能在即将到来的总统大选中发挥重要作用,因为选民正对美国梦日益遥不可及表达愤怒。没有工资上涨与消费能力提升,任何经济复苏都无法自我维持。美联储或许刚刚释放信号,表明这一必要进程的开端——或许也是不平等趋势的关键拐点——终于到来。美联储或许也已尽了自己的一份力,加快了这一进程的到来。
刊登不代表世界经济论坛认可其观点。
要及时了解议程动态,请 订阅我们的每周简报。
作者:Alexander Friedman,GAM Holding集团首席执行官,曾任瑞银财富管理全球首席投资官,并曾任比尔及梅琳达·盖茨基金会首席财务官。
图片:美国联邦储备委员会大楼,摄于华盛顿。REUTERS/Gary Cameron.




