欧元诞生之前的传统观点认为,货币联盟将迫使其生产力最低的成员国进行结构性改革,以实现经济现代化。过去,欧洲外围国家常通过货币贬值来应对不利的经济周期冲击,但并未纠正经济中的深层失衡。人们曾预期,欧元将消除其货币政策对通胀的偏向,迫使各国实行稳健的财政政策,并推动广泛的自由化。
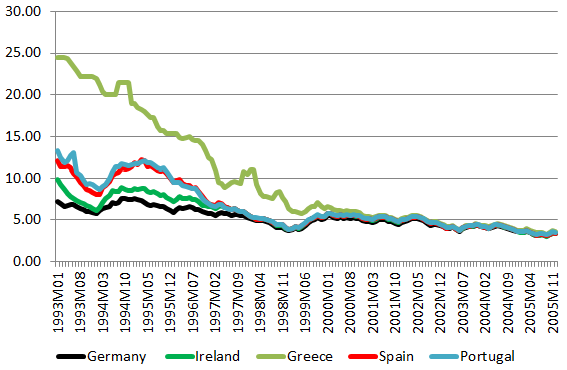
到20世纪90年代末,在加入欧元区的激励下,大多数欧洲外围国家忙于推进结构性改革并整顿财政。然而,欧元的到来以及随后的利率趋同(见图1)带来了廉价资金的潮涌,逆转了进一步改革的动力。结果,到欧元的第一个十年结束时,欧元区外围国家的制度与治理状况比十年初更为糟糕。欧元引发的信贷泡沫不仅削弱了竞争力、加剧了负债,也破坏了这些经济体的制度基础。
图1。政府债券,十年期收益率
来源:Eurostat。
这些大规模资本流入导致经济改革被放弃,主要通过两条渠道实现。第一,它们放宽了经济主体所面临的约束,从而减弱了改革的压力。第二,它们使公共和私营部门的委托人更难辨别谁表现良好、谁表现不佳。当银行获得丰厚利润时,所有管理者看起来都称职;当各国政府提供选民所需的公共产品时,所有政府看起来都很高效。因此,不称职的代理人未被撤换,无能的管理者保住了职位,低效的政府得以连任。那些会制约长期增长的关键制度改革,例如僵化的劳动力市场、垄断的产品市场、失败的教育体系,或是饱受逃税困扰、扭曲性极强的税收制度,这些改革努力被放弃,且常常被撤销。
新研究
在Fernández-Villaverde、Garicano和Santos(2013)的研究中,我们考察了这一机制,构建了理解该机制的框架,并将其应用于西班牙、爱尔兰、希腊和葡萄牙的经验。我们进而指出,使外围国家得以拖延改革的同样情况,实际上迫使一个不情愿改革的德国进行了改革。
西班牙
在西班牙,加入欧元前的几年是推动改革的良机。尤其是,西班牙的财政状况得到巩固,并且随着一轮私有化浪潮,涌现出几家实力雄厚的跨国企业。然而,西班牙的房地产泡沫让改革的时钟倒转。2002年对功能失灵的劳动力市场进行的改革尝试力度微弱且未能完成,教育体系的辍学率有所上升,地方政府和金融体系的很大一部分则受到房地产热潮滋生的普遍腐败的侵蚀。
爱尔兰
同样,自20世纪80年代下半期以来,爱尔兰已推出重要的经济政策改革,包括劳动力市场改革,并使航空运输和电信系统等战略性经济部门实现了自由化。这些改革推动了1987年至2000年间实际年产出增长,年均增速超过6%。然而,随着实际利率下降,爱尔兰成为欧盟中住房投资在资本形成总额中占比最高的国家。政府政策非但没有设法抵消泡沫,反而通过监管和税收调整加剧了泡沫,例如降低印花税或提高抵扣抵押贷款利息的所得税上限,这使房地产开发更具吸引力。此外,几项重大立法变化恶化了金融监管。或许并非毫无关联的是,1997年至2007年间,执政党Fianna Fáil(爱尔兰国民党)披露的捐款中有49%来自房地产开发商和建筑业(Byrne 2012)。因此,爱尔兰未能转向基于生产率提升的、较低且更可持续的增长模式,而是从依靠就业率提升的增长,转向了投机性周期。
希腊
希腊是推迟调整的典型代表。希腊的症结在于,相较于其他任何外围国家,其经济长期未经改革。尽管受阻改革的例子不胜枚举,但其中最明显的一例是养老金制度:至少自1990年起,改革就被视为迫在眉睫,因为该制度既面临急剧上升的抚养比,又存在过于慷慨的替代率(OECD 2009)。此外,该制度极为分散,2003年时共有236个独立基金(O’Donnell和Tinios 2003),这造成了低效和重复,却仍使许多领取养老金者面临贫困风险。此前曾有过零星的改革尝试,试图修正这一有缺陷的制度。1992年,在预算承受严重压力之际,曾作出一些调整,但并未解决长期失衡问题。2001年,一项早在1958年便已提出、且被普遍视为极为紧迫的养老金制度改革方案遭到否决(Borsh-Supan和Tinios 2001)。2002年,一项以创造性会计处理为特征、实质改革甚少的新改革方案在议会顺利通过。在加入欧元区的谈判期间,希腊政府曾承受一定压力。但希腊一旦加入欧元区,压力便随之消失,养老金及其他经济改革被搁置,直到希腊已身处经济危机最严重的时期,才重新推进。
葡萄牙
最后,在加入欧盟后经历15年经济增长之后,葡萄牙经济于2000年前后陷入停滞。令人震惊的是,2012年葡萄牙的产出低于2001年。政府预算赤字率从未降至GDP的2.9%以下,即便在剔除经济周期影响以及一次性和临时性调整的因素之后,初级收支仍持续处于赤字状态(Marinheiro 2006,2011年更新)。连续的赤字使公共债务从2001年占产出的51.2%累积增至2010年的92.4%。私营部门对经济停滞前景的反应是降低储蓄率,并大量向国外借款以为当前消费融资,同时投资占国内需求的比重下降。简而言之,公共部门与私营部门的行为在中期内都是不可持续的。然而,加入欧元使公共和私营部门都得以利用历史性的低利率推迟面对清算之日。例如,尽管政府债务占GDP的比重上升了41个百分点,但债务利息支出几乎没有变化:2000年为GDP的2.9%,2010年为GDP的3%。因此,欧元使葡萄牙的政治经济均衡得以在中期内依靠来自世界其他地区的大规模资本流入而得以维持,尽管最终不可避免地需要进行调整。
德国
另一方面,在欧元推出后的几年里,德国对其福利制度和劳动力市场进行了痛苦的改革(尤其是被称为“哈茨改革第四阶段”的改革)。20世纪90年代末,德国经济表现不佳,两德统一的累积成本以及不利的人口趋势,使福利制度承受了严重压力。为何欧元在德国没有产生与西班牙、爱尔兰、希腊和葡萄牙等外围国家相同的效果,即推迟改革?我们认为,与我们的假设相符,答案在于图1所示的利率走势。对德国而言,欧元意味着更严格的预算和财政约束,却并未带来更宽松的金融环境。在没有金融繁荣提供的回旋余地的情况下,政治家别无选择,只能采取行动。
总之,尽管观察者曾预期欧元的到来将推动欧洲外围经济的现代化,但源于汇率风险下降以及欧元区范围金融泡沫的剧烈金融繁荣,意味着这些国家所面临的预算约束非但没有收紧,反而有所放松。能够廉价借款的国家推迟了痛苦的改革。此外,在泡沫期间问责机制也随之丧失,因为错误决策在短期内并无负面后果,资产价格的上涨掩盖了所有失误。
未来研究方向
我们的研究提出了若干未来研究方向。第一,尽管案例研究非常适合细致剖析其中起作用的机制,但有必要对泡沫中的公共与私营治理进行更为系统的实证分析,以检验我们的理论。第二,由于我们的研究仍在进行中,关于泡沫中信号提取的假设尚需形式化。第三,我们的理论表明,私营泡沫与公共泡沫的破坏性可能存在差异。私营泡沫似乎破坏性更大,因为它们不仅影响公共财政的可持续性,还会损害私营部门的治理。最后一个问题涉及我们分析的更广泛适用性。在资金充裕且成本低廉的所有情形下,是否都会导致治理恶化和经济改革的搁置?如果确实如此,那么目前美国在零利率下限所面临的正是这种情形,在此情况下,我们的分析表明,公共和私营治理可能出现类似的恶化。
作者:Jesús Fernández-Villaverde、Luis Garicano、Tano Santos
图片:一枚1欧元硬币出现在显示汇率的平板屏幕上,摄于罗马。路透社/Stefano Rellandini




