疫情引发的全球经济衰退导致全球政府债务飙升,使一些国家倾向于依靠疫情后的增长和通胀来减轻债务负担。
然而,证据表明,中期增长前景正在黯淡,通胀只有在特定情况下才能减轻债务负担。
一些发展中经济体可能需要诉诸债务违约,才能恢复财政可持续性,但这将带来沉重的经济和政治代价。
国际社会可以通过协调及时、高效的债务减免和重组来提供帮助。
去年,COVID-19引发全球经济衰退,全球政府债务激增,创下有记录以来单年最大增幅。2020年,全球政府债务达到过去50年来的最高水平,占GDP的97%;新兴市场和发展中经济体(EMDEs)的政府债务则达到过去30年来的最高水平,占GDP的63%。此外,私人外债也大幅攀升,在危机期间往往会转入公共资产负债表,更不用说EMDE银行体系承受的巨大压力。
这些债务最终将如何化解?
EMDEs或许会倾向于依靠疫情后的增长和通胀反弹来减轻债务负担(Bianchi 等,2020)。全球经济从去年的衰退中反弹,复苏力度为过去八十年来历次全球经济衰退后最强。与此同时,全球通胀在去年全球经济衰退期间仅温和下滑,随后以异常迅速且早的步伐反弹(图1;Ha 等,2021)。
图1通胀

注:CPI指消费者价格指数。81个国家的同比通胀率中位数,其中31个为发达经济体,50个为EMDEs。
但EMDE政策制定者在多大程度上可以依靠通胀和增长,以持久减轻政府债务负担?我们近期的研究(Kose 等,2021a)阐明了这一问题,也探讨了另外两个问题:违约在将债务恢复至可控水平方面能发挥什么作用?国际社会如何帮助减轻债务负担?
通胀……
如果意外通胀推高名义收入的速度快于名义利率,就可能侵蚀实际债务负担。通胀通常与金融压抑相结合;人们认为,二战后发达经济体以及20世纪80年代和90年代的拉丁美洲曾借此削减债务(Reinhart 和 Sbrancia,2015)。
然而,通胀作为债务削减策略也有弊端,对EMDEs尤其如此。首先,为恢复低且稳定的通胀而需要进行的后续通胀回落,在经济上代价高昂。
其次,当短期债务或以外币计价的债务占比较高时,通胀不太可能持久减轻实际债务负担。2019年,EMDEs中位数的政府债务里,以外币计价的部分占42%。如果大量债务期限较短、需要滚动续借,新发行债务的利率就会随着通胀上升,因为投资者会要求更高利率作为补偿。如果大量债务以外币计价,通常伴随通胀而来的贬值会加重偿债负担。从历史上看,当EMDEs外债偿付额超过出口额的22%时——EMDEs目前正再次接近这一水平,这是30年来首次——债务违约率曾超过20%(图2)。如果政府债务主要是外债,也会出现挑战,因为外国债权人更容易避开国内金融压抑。
图2
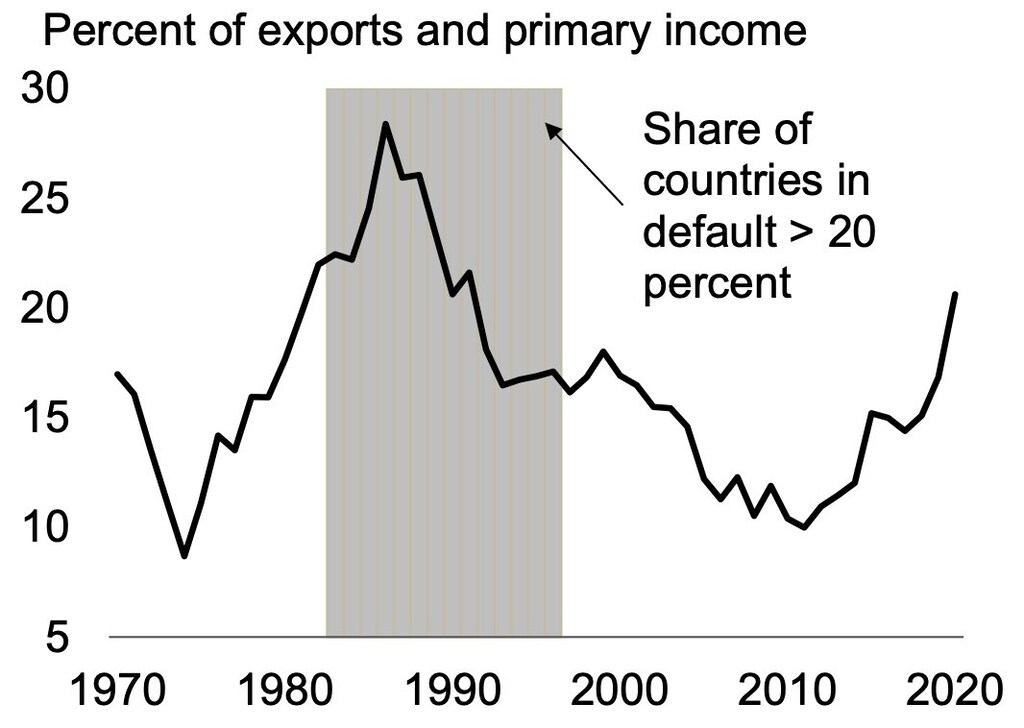
注:债务偿付额为123个EMDEs的平均值;出口额指商品和服务出口。阴影区域表示违约国家超过20%的年份(2020年的样本最多涵盖193个国家)。
第三,当高通胀固化在人们的预期中时,它会反映在名义利率上,不再降低债务的实际价值。金融压抑可能阻止利率随通胀上升,但这项政策会扭曲经济活动;在金融市场和资本账户开放数十年后,也难以持续。因此,意外通胀最适合用于一次性削减高额债务。如果高债务源于持续的支出压力或收入疲弱——过去十年正是如此——那么短暂的意外通胀无法持久减轻实际债务负担。此外,通胀持续高企可能损害一些EMDE央行过去三十年艰难建立的公信力(Ha 等,2019)。
……增长……
从历史上看,一些发达经济体和EMDEs通过实现高于利率的增长率,成功削减了债务。这包括美国在二战后的债务削减,以及自20世纪80年代以来至少50个EMDEs中出现的持续至少两年的债务削减(Reinhart 等,2015;Baldacci 等,2012)。事实上,在大多数时期——包括2010年代——发达经济体和EMDEs的经济增长率都足以超过政府债务的利息成本(Kose 等,2020)。尽管如此,2010年代EMDEs的利息支出仍稳步上升(图3)。
图3
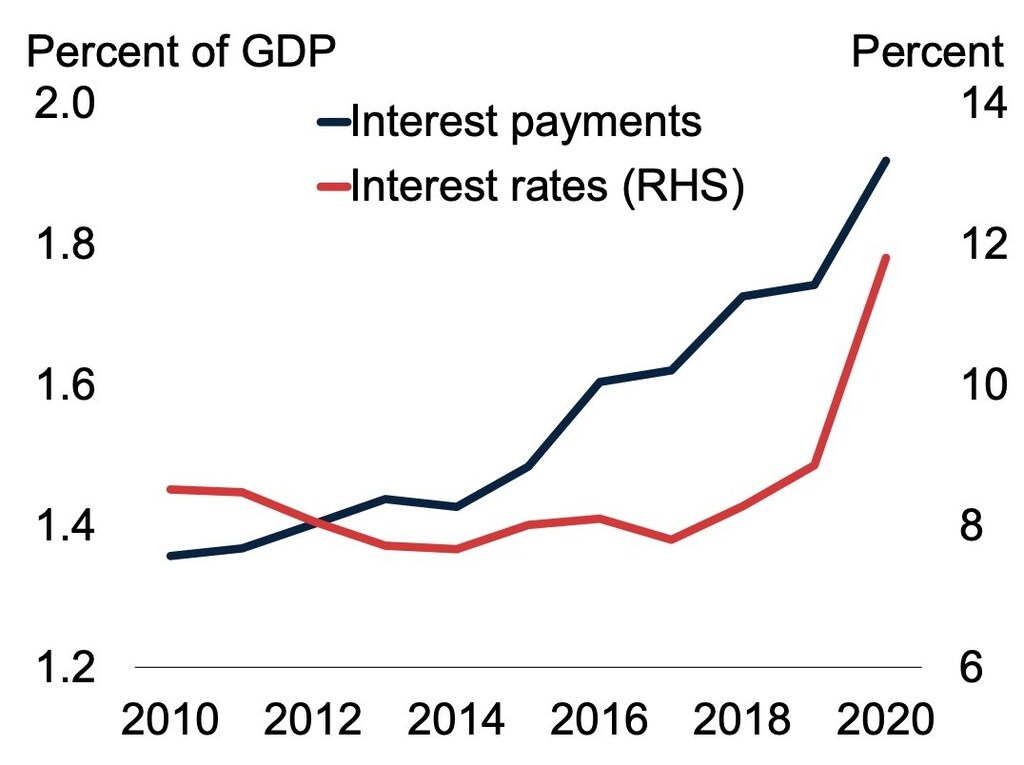
注:最多84个EMDEs的长期名义利率非加权平均值,以及最多150个EMDEs的利息支出占GDP比例。净利息支付额按初级余额与财政余额之差计算。
然而,需要保持谨慎。首先,从历史上看,单靠增长通常不足以在较长时期内降低债务。高债务时期——此时减债可能最为可取——并未伴随或随后出现高增长(Reinhart 等,2012)。能够借贷或许有利于增长,但高债务遗留问题并非如此。
其次,利率低于增长率的时期可能迅速结束。债务水平较高的国家往往利率与增长率之差更大,且这一差距在遭遇冲击时恶化得更快(Lian 等,2020)。在债务繁荣期之前几年显著偏低的利率与增长率之差,在债务繁荣期转而显著偏高(Kose 等,2021b)。
第三,过去通过快速增长削减债务的案例,通常发生在战争等一次性冲击导致债务迅速上升之后(Reinhart 等,2015)。这或许与COVID-19期间债务累积的情况相似。然而,去年的债务激增之前,债务在2010年代已持续累积;当时推高债务的是更广泛的支出压力和收入疲弱,而非暂时性冲击。
第四,随着增长前景黯淡,过去50年来总体有利的利率与增长率之差可能会在未来十年消退。即使在疫情暴发之前,全球经济也已经历生产率增长放缓的十年,投资同时疲弱。疫情造成的额外损害可能进一步加剧潜在产出增长的放缓(Bartolomew 和 Diggle,2021)。
世界经济论坛如何推动多元化、公平与包容?
新经济与社会中心汇聚各方领导者,共同理解经济和技术变革如何重塑就业、技能与机遇。
通过分享见解与合作,该中心帮助合作伙伴探索包容性经济模式,在转型过程中支持个人与社会。
……还是违约?
如果通胀和增长都无法持久减轻债务负担,负债沉重的EMDEs最终可能需要诉诸债务违约或重组。在过去200年里,发达经济体平均每个国家外债违约超过两次,EMDEs平均每个国家超过四次(Reinhart 和 Rogoff,2009)。在64个大型经济体中,国内债务违约至少发生过68次(Reinhart 和 Rogoff,2011)。这些国内债务违约通常伴随着飞速通胀和明显更差的宏观经济结果。
尽管外债违约和重组可能立即缓解债务压力,但也会带来长期成本。债券收益率会因违约风险而升高;进入国际资本市场的渠道会受限;如果国内银行持有大量政府债务,金融稳定也会面临风险。国内债务违约同样会产生长期成本。通胀预期可能失去锚定,政府债务滚动续借也可能变得更困难或成本更高。
此外,未来的债务重组可能比以往更具挑战。过去二十年里,EMDE债务的债权人基础日益分散(Horn 等,2021)。在低收入国家,越来越多的债务按非优惠条件持有,债权人也包括中国等非传统债权人。这可能增加各方接受浅层债务重组的动机,但过去这类重组已被证明只是暂时性的(Graf von Luckner 等,2021)。
国际社会如何提供帮助?
有时,国际社会通过协调良好的整体性倡议,能够比常规法院程序更快、更有效地帮助恢复财政可持续性。过去协调众多债务人和债权人的案例包括:2005年启动的多边债务减免倡议、1996年启动的重债穷国倡议、1989至1994年的贝克计划,以及1956年成立的巴黎俱乐部。
近期也出现了一些与过去整体性债务减免倡议相似的新举措,其中包括二十国集团的共同框架等。但如果疫情后的EMDE债务危机演变为系统性危机,还需要采取更多行动。
编者按:本文专栏中表达的研究发现、解读和结论完全属于作者个人观点,不一定代表世界银行、其执行董事或其所代表国家的观点。
参考文献
Baldacci、E,S Gupta 和 C Mulas-Granados(2012),《重新评估成功减债的财政组合》,《经济政策》27(71):365–406。
Bartholomew、L 和 P Diggle(2021),《COVID危机对经济潜力的持久影响》,VoxEU.org,9月21日。
Bianchi、F,R Faccini 和 L Melosi(2020),《如何为(疫情)战争买单》,VoxEU.org,5月13日。
Graf von Luckner、C,J Meyer,C M Reinhart,C Trebesch(2021),《外部主权债务重组:拖延与重演》,VoxEU.org,3月30日。
Ha、J,M A Kose 和 F Ohnsorge(2019),《新兴和发展中经济体的大幅通胀回落》,VoxEU.org,4月11日。
Ha、J,M A Kose 和 F Ohnsorge(2021),《通胀一站式数据来源:介绍一个新数据库》,VoxEU.org,8月17日。
Horn、S,C M Reinhart 和 C Trebesch(2021),《应对灾难:两个世纪国际应对举措的经验》,VoxEU.org,3月20日。
Kose、M A,P Nagle,F Ohnsorge 和 N Sugawara(2020),全球债务浪潮,世界银行。
Kose、M A,F Ohnsorge,C M Reinhart 和 K S Rogoff(2021),《债务激增的后果》,CEPR讨论论文16537。
Kose、M A,F Ohnsorge 和 N Sugawara(2021),《债务高山:驾驭疫情留下的遗产》,世界银行政策研究工作论文9800。
Kose、M A,S Kurlat,F Ohnsorge 和 N Sugawara(2017),《跨国财政空间数据库》,世界银行政策研究工作论文8157。
Lian、W,A Presbitero 和 U Wiriadinata(2020),《公共债务与r-g风险》,国际货币基金组织工作论文20/137。
Reinhart、C M 和 K S Rogoff(2009),这一次不一样:八个世纪的金融愚行,普林斯顿大学出版社。
Reinhart、C M 和 K S Rogoff(2011),《国内债务被遗忘的历史》,《经济学杂志》121(5月):319–350。
Reinhart、C M 和 M Sbrancia(2015),《政府债务的清偿》,《经济政策》30(82):291–333。
Reinhart、C M,V Reinhart 和 K Rogoff(2012),《公共债务积压:1800年以来发达经济体的案例》,《经济展望杂志》26(3):69–86。
Reinhart、C M,V Reinhart 和 K Rogoff(2015),《应对债务》,《国际经济学杂志》96(S1):S43–S55。




