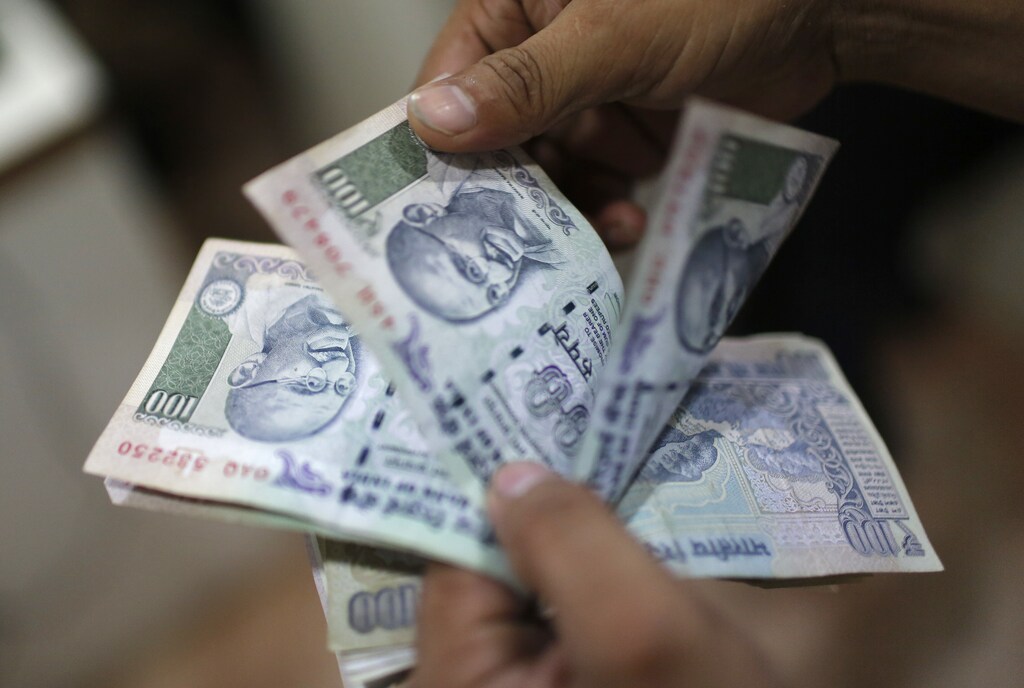
印度总理纳伦德拉·莫迪宣布停止流通面额为500卢比(7.40美元)和1,000卢比(15美元)的纸币,政府称此项废钞行动将遏制印度的影子经济,并打击经济中的非法现金和伪钞使用。
如果说政府此举让哪个行业受益尤为明显,那就是银行业。
银行吸收了价值6万亿卢比(880亿美元)的存款,印度储备银行的银行存款总额在两周内创下4.3万亿卢比(631亿美元)的纪录。
因此,从维护印度银行体系健康的角度看,这次废钞是一项经过周密筹划的举措。行动开始前五个月,公营和私营银行的不良资产总额(贷款在利息或本金逾期未付90天后即被归为不良贷款)约为6万亿卢比(880亿美元)。
要了解这一问题的严重程度,需要将这一数字与印度银行体系发放的贷款总额进行比较。2016年9月,这一比例相当于信贷总额的11.8%,预计到2017年3月将升至12.5%。
这些不良资产大多来自公营银行,贷款主要用于资助基础金属及金属制品行业、纺织业和饮料行业。
在其《2016年12月金融稳定报告》中,印度储备银行指出,2016年3月至9月期间,公营银行的资产质量进一步恶化。这反映出印度银行体系状况日渐疲弱,而该体系是向工业和企业提供信贷的重要来源。如果未能及时遏制,可能对经济造成严重影响。
让货币回归银行体系
因此,许多经济学家和金融分析师曾将废钞行动称为彻底失败,这种说法忽视了这项拯救印度银行的周密策略。废钞行动实现了让货币回归银行体系的目标。行动开始后的第一个月内,印度几乎所有被废止的纸币都已
回到银行金库。现金突然涌入公营银行,为它们提供了立竿见影的支撑,这一效果在整个银行体系中清晰可见。存款增加后,印度最大的贷款机构印度国家银行
大幅下调了基准贷款利率0.9%。换言之,在经历了处理不良贷款的困难之后,银行在废钞行动后如今能够提供低成本融资。贷款利率不但大幅下调,隔夜边际资金成本贷款利率(银行放贷所能采用的最低利率)也
从8.65%降至7.75%。与此同时,三年期贷款利率也有所下调,从9.05%降至8.15%。这些降幅看似不大,但对于承受不良贷款压力、步履维艰的银行而言,这是一次重大转变。另一个受益行业
废钞行动引发的热潮中,另一个大幅受益的行业是金融科技初创企业,包括数字钱包和其他移动支付公司。由于现金短缺,
许多人转而使用数字钱包,并将其与移动支付系统结合,通过智能手机支付购物款项。废钞行动后,数字钱包公司的服务注册人数和钱包充值金额均出现
前所未有的激增。在移动钱包公司中,
Paytm是最大的受益者。我们可以通过该公司的用户规模来衡量废钞行动对其业务的影响:用户已达1.6亿,自2016年5月以来增长了四倍。Paytm的流量增长了435%,应用下载量增长了200%,整体交易额增长了250%。事实上,“
Paytm karo”(字面意思是“用Paytm”)成为废钞行动初期最常见的说法之一。传统上以现金交易为主的行业,例如小商贩和出租车、机动三轮车等公共交通服务,也开始接受Paytm付款。Paytm的声名如此之盛,以至于
它成为哈佛商学院案例研究的对象,案例讲述了该公司如何从在线充值平台转型为印度最大的移动支付平台。最终的失败
因此,废钞行动
或可视为印度迈向无现金经济的一项助力,也鼓励消费者使用数字支付平台。它还支持政府的“数字印度”倡议,该倡议旨在建设技术基础设施,推动全国采用无现金支付方案。但很难判断印度是否已准备好迈向无现金经济。商贩往往
不愿透露实际收入以逃避税收;人们也早已习惯用现金支付服务费用,因此转向新的支付方式需要彻底改变习惯。因此,政府的废钞行动既可视为其所称遏制腐败和黑钱流通的努力,也可视为迫使大众接受数字支付方式的举措。
遗憾的是,这两项目标似乎都未能实现。尽管废钞行动宣称的主要目标是遏制经济中的黑钱规模,但行动头两个月内,近90%被废止和取消流通的纸币都已
回到银行体系。这与政府的预期形成鲜明对比:政府原本认为,约3万亿卢比(440亿美元)的废止纸币将不会回流,因为这些纸币属于黑钱囤积。迈向无现金经济的第二项成果也可能落空。现金回到体系后,
许多印度人很可能重新采用现金交易,因为该国网络连接有限,且交易存在隐私问题,人们对现金交易依赖过度。归根结底,废钞行动成功改善了银行业的健康状况,但未能实现其原本宣称的目标:追回“黑钱”并将印度打造成“数字印度”。
—




