量化宽松(QE)使我们免于2008年的崩溃并推动了复苏,但也助长了金融体系中单向风险的累积。市场和经济是否已为由此产生的后果做好准备?
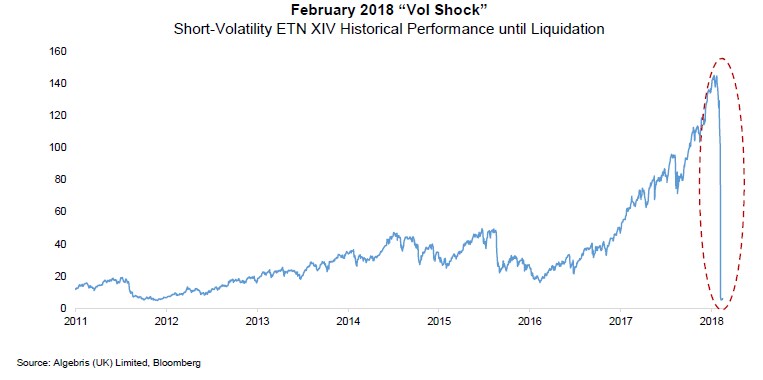
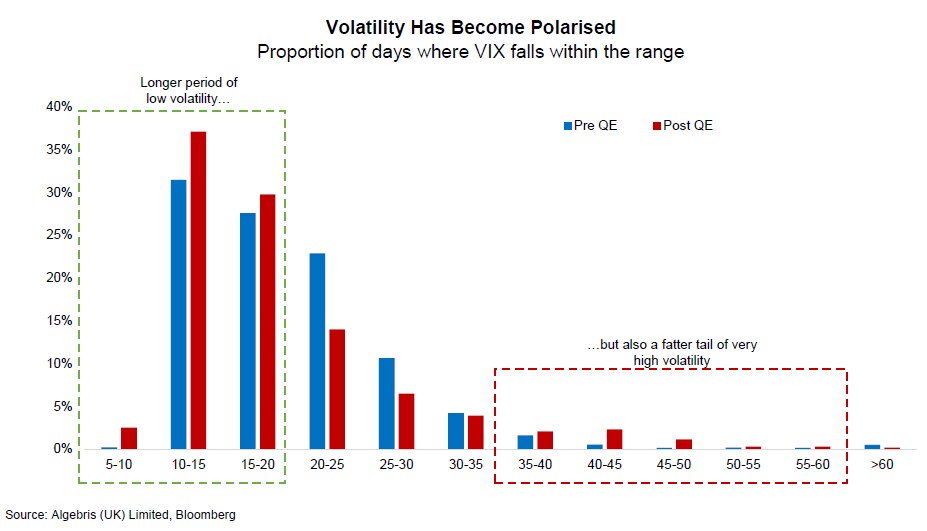
去年二月波动性的突然上升表明,尽管增长强劲,金融市场依然脆弱。自2008年以来,我们经历了七次闪崩,且每次之后都迅速恢复。波动性已变为二元化状态,市场在冲击与平静之间摆动。虽然衡量股市波动性预期的VIX指数自量化宽松以来的中位数为16,而此前为18,但波动性飙升的频率却增加了一倍。这相当于用伦敦金融城稳定的毛毛细雨,换成了阳光明媚但飓风更多的天气。
随着央行努力推动政策正常化,风险在于金融市场中的套利交易(carry trade)崩溃,即投资者以低利率借款,投资于承诺高回报的资产,并对经济产生负面溢出效应。
自2008年以来,各国央行在全球范围内购买了21万亿美元的政府债务,促使投资者转向风险更高的市场寻找收益。其结果是一个依赖于利率稳定的交易金字塔:12万亿美元的政府债务收益率低于1%,110亿美元的公司债务收益率接近历史低点。由于现金流和增长率以接近零的利率贴现,8万亿美元的高股息和成长型股票以历史高位估值交易。位于金字塔顶端的是押注波动性和资产相关性稳定的策略,据我们估计,其总规模高达2万亿美元。
虽然套利交易蓬勃发展,但金融市场的架构日益脆弱。1976年,经济学家海曼·明斯基(Hyman Minsky)写道当金融结构放大而非抑制最初的冲击时,危机便可能形成。如今,我们可以在使用杠杆、购买非流动性资产或持有其资产类别很大比例的策略中,识别出若干负反馈循环。一只银行贷款交易所交易基金(ETF)发行上市股份,但其在二级市场上完成贷款出售的结算需要30至60天。此外还存在系统性影响。ETF持有美国高收益债券的3.9%——超过所有经纪交易商库存的总和。根据摩根大通的研究,被动策略和量化交易合计占股票资产的60%。在更严格的银行监管限制了交易台吸收风险的空间的情况下,当被动策略瓦解时,市场可能陷入剧烈的交叉风暴之中。
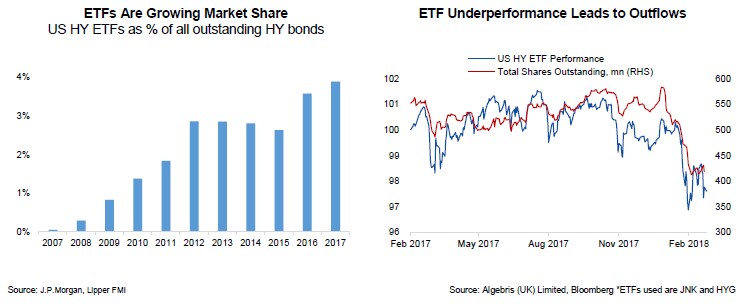
在二月的抛售中,垃圾债券ETF的流通股份减少了约13%。与即时赎回一样,这些情况迫使ETF在二级市场上出售债券以赎回股份,从而加速了抛售。正因投资者知晓这一点,他们可能受到鼓励而抛售,正如国际清算银行在上周日发布的一份报告中所写:
“[T]ETF的独特结构可能允许,甚至鼓励这些产品的持有人采取不太稳定的投资行为”。做空波动性策略的作用与此类似:在形势良好时通过卖出波动性和看跌期权,它们买入回调,使股票和信贷维持在狭窄的区间内。反过来,较低的波动性为此类交易带来利润,并鼓励更多投资者涌入同一策略。然而,在抛售中,这一机制则反向运作,并加剧抛售。
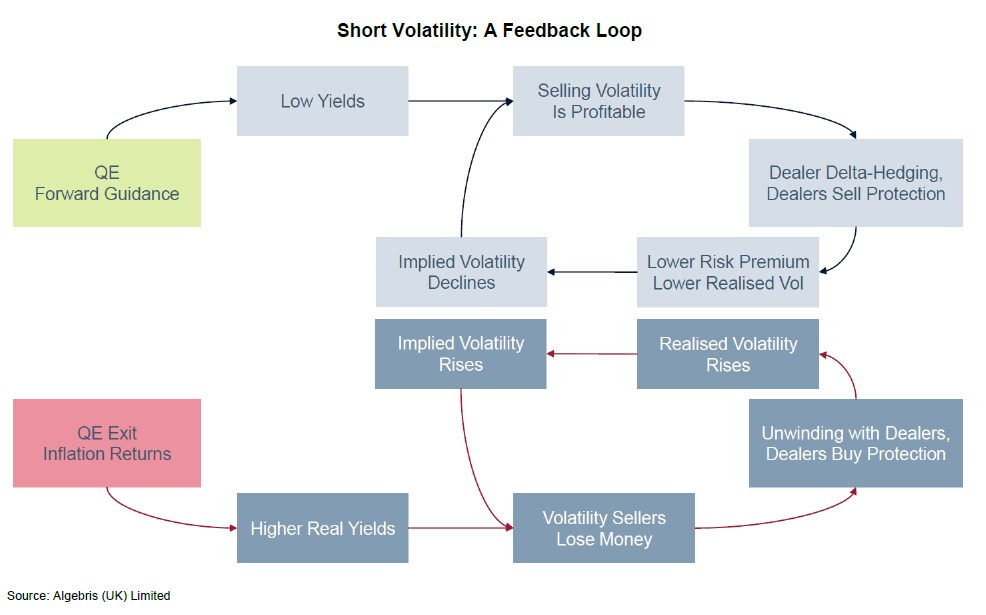
其结果是脆弱性增加:如果闪崩能够在全球扩张期间削弱市场,那么在衰退期间会发生什么?金融市场的脆弱性能否转化为经济波动?
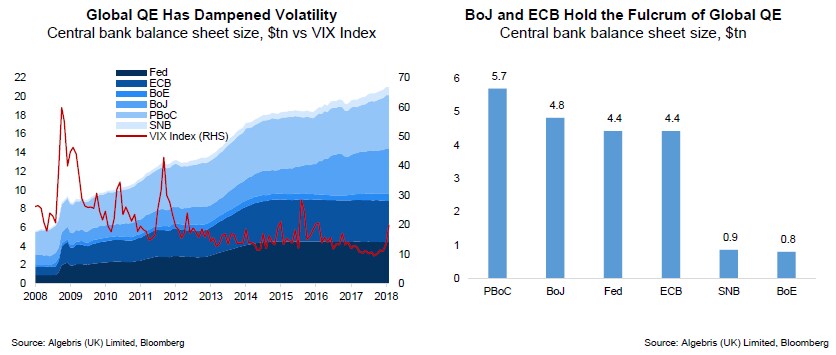
在美联储推动政策利率正常化的同时,欧洲央行和日本银行仍是央行资产负债表的关键,占全球量化宽松资产的一半。这意味着它们将更难在不引发冲击的情况下退出。反过来,金融冲击可能损害增长,潜在地通过三条传染渠道实现。
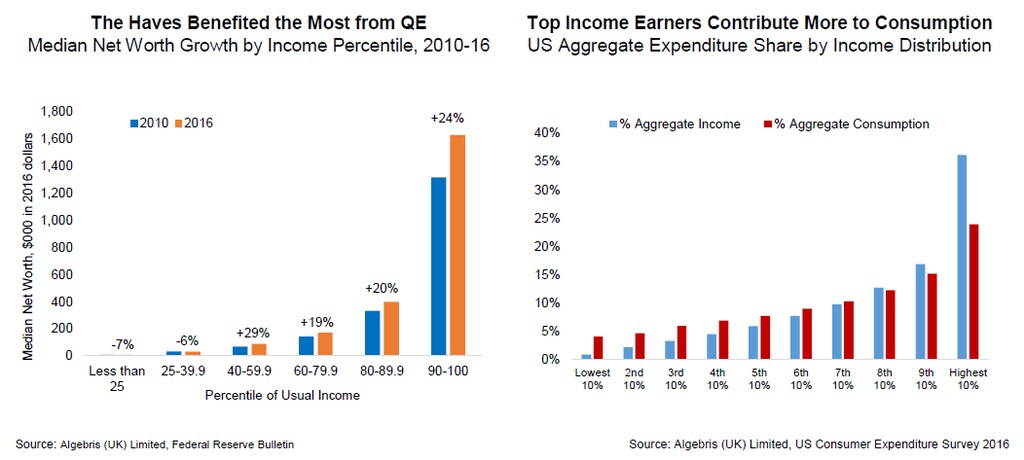
首先,如果量化宽松通过资产价格和消费的财富效应发挥作用,市场下跌可能会逆转其效果。据美国劳工统计局称,在美国,收入最高的10%人群占全国消费者支出的四分之一。这一群体的净资产在2010年至2016年间因资产价格上涨而增长了24%,而收入最低的40%人群在同期净资产则出现下降。换言之,收入和财富分配日益两极分化,这使得国内消费容易受到金融市场低迷的冲击。
其次,宽松的货币政策降低了企业的融资成本,但也使“僵尸企业”得以存续,而未能进行重组。据瑞银集团研究,这部分脆弱的企业对债券收益率的急剧上升十分敏感:若五年期国债收益率接近3%且高收益债券利差高于500个基点,违约风险将大幅上升。
第三,金融环境的收紧和波动性加剧往往会抑制投资并减少销售,进而损害增长。正如圣路易斯联储的研究所示,在1990年至2015年间,金融环境不佳时,企业投资平均下降超过10%,同时销售增长也陷入停滞。对外部融资依赖程度较高的企业,投资和销售的恶化尤为明显。
危机爆发以来,监管机构一直专注于银行资本以防止危机再次发生,而宏观审慎措施则忽视了市场风险。
为建立一个具有反脆弱性的市场,监管机构应鼓励投资者之间的多元化和长期激励机制,防止负反馈循环,并推广在危机中充当“断路器”的工具,例如银行的可转换资本和主权国家的增长挂钩债务。若缺乏这些措施,极端事件的风险将保持在高位,而全面政策正常化的可能性则较低。投资者应在阳光依然普照时,为飓风做好准备。




