随着希腊从一个还款期限迈向下一个期限,你或许可以原谅自己这样认为:该国每天面临的主要挑战,就是筹集资金支付公共部门雇员的工资并履行偿债义务。尽管这仍是一项重要挑战,希腊面临的最大风险却来自银行流动性状况的恶化。正是这一风险可能无意间触发希腊退欧的噩梦情景——在这场正在展开的希腊戏剧中,所有关键参与者都在竭力避免这一意外。
危机时期,一国银行依赖最后贷款人——中央银行——提供流动性。银行可以通过正常货币政策操作向中央银行借款,但这需要以高质量资产(例如投资级债券)作抵押。这类资产可能十分稀缺,尤其是在希腊这样的危机重重国家。
在这些极端情况下,中央银行会向有偿付能力、并能提供其他优质抵押品(例如正常履约贷款和政府证券)的银行提供紧急贷款,称为紧急流动性援助(ELA)。中央银行知道,如果拒绝提供 ELA,一家银行的流动性问题很容易演变成涉及广泛银行恐慌的系统性危机。
出于审慎考虑,中央银行会根据风险,对作为抵押品的资产价值大幅 折价 。例如,如果一家银行质押了估值为1亿英镑的抵押品,折价率为50%,该银行将获得5000万英镑的 ELA。
在欧元区,提供 ELA 属于各国央行的职责,但须遵守欧元区规则,并且欧洲央行管理委员会三分之二多数不得提出异议。管理委员会需要确信,ELA 不会妨碍欧洲央行货币政策目标(该政策禁止欧元区成员国央行为政府赤字融资)。
一国央行能否提供 ELA,最终取决于其是否能够获得欧元流动性,包括由欧洲央行提供的纸币。无论出于何种原因,如果一国央行无法向其关联银行提供欧元流动性,该国就可能面临经济和金融崩溃,因为支付系统将停止运作,只能进行现金交易(依靠已经流通的纸币)。
信心受损
危机期间,关于希腊退欧的频繁讨论削弱了人们对希腊银行的信心。储户怀疑,希腊退欧会自动导致其存款重新以德拉克马计价,而德拉克马会迅速贬值。为规避这一风险,储户一直将资金转至希腊境外的银行,或囤积现金。
因此,存款已经从希腊银行体系中流出。自2010年以来,存款下降了逾40%,至 约1450亿欧元。仅在2015年第一季度, 净流出额就达到225亿欧元。每日5亿欧元的存款流出并不罕见。因此,希腊银行存款图表很容易成为危机的晴雨表,或者更准确地说,成为人们感知到的希腊退欧风险的晴雨表。
存款流出大多由包括 ELA 在内的央行流动性补充,这并不令人意外。目前,这一流动性已达到 1200亿欧元(其中包括790亿欧元的 ELA) ,希腊分析人士暗示, 抵押品缓冲正在减少 。此外, 有消息称欧洲央行正在提高抵押品折价率 ,以计入风险上升;这可能令迅速恶化的流动性状况雪上加霜。
然而,存款流出和 ELA 数字本身并不能完整说明银行体系容易遭遇挤兑(缓慢或快速挤兑)的程度。只有密切监测每日持续流出的人员才能讲清这一情况。唯有如此,才能认识到,在如此脆弱的环境中,任何一天都可能成为末日。
额外的不确定性
银行的流动性缓冲即将耗尽,获取额外 ELA 的渠道受到限制,存款流出也没有减缓,希腊当局可能很快被迫采取非常措施保护银行流动性:他们可能不得不对银行体系实施限制,包括 资本管制。
在最温和的形式下,资本管制将禁止出于投资目的向境外转账,也会限制提取大额现金。最严厉时,这类限制只允许储户有限地动用存款,仅够购买日常必需品。这将严重扰乱经济活动,并进一步损害信心。除非人们有充分理由相信这些措施只是暂时的,否则它们还可能造成额外的不确定性。
此外,随着欧元流动性和收入枯竭,政府及其他实体可能不得不发行欠条以履行付款义务——也就是承诺未来支付欧元(最近一次虽短暂的先例出现在 2009年加利福尼亚州预算危机期间)。这些欠条可能很快成为一种平行货币,成为人人担忧的希腊退欧的前兆。欠条很可能一开始就以大幅折价交易,反映发行方的信用状况;但只要这种替代支付方式存在并能让部分交易继续进行,就有助于避免全面崩溃。
如果成功,这种平行货币最终可能使希腊政府进一步远离与债权人达成协议。希腊主权违约可能成为这一噩梦情景的最后一击,引发一连串无人能够阻止或预见的信用事件。
希腊退欧以及这一事件可能带来的所有不确定性,或许会成为最严重的自我实现预言,尽管所有关键参与者都在竭力阻止它。当然,前提是希腊与债权人能尽快就2月20日达成的改革协议中尚未敲定的细节达成一致。
本文最初发表于 The Conversation。阅读 原文。发表本文并不意味着世界经济论坛认同其中的观点。
如需持续关注 Agenda, 订阅我们的每周简报。
作者: Panicos O. Demetriades 是 莱斯特大学金融经济学教授。
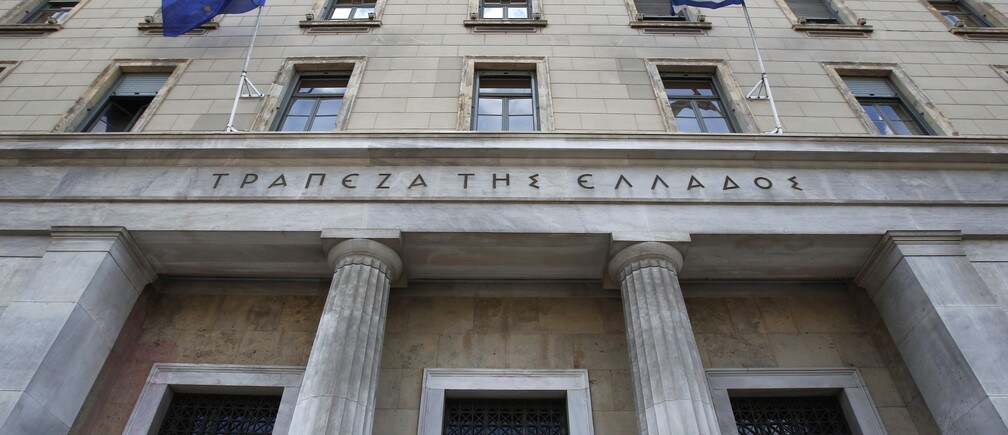
图片:希腊国旗和欧盟旗帜在雅典的希腊银行外飘扬。路透社/John Kolesidis。




