
自20世纪80年代大型企业开始大量依赖债券市场融资以来,企业信贷正经历其最大规模的转型,为企业创造了新的机遇。
私募资本公司、对冲基金和其他参与者正在增加借款人的信贷供给,但其受监管程度低于银行,且其所采用的结构可能掩盖风险。
政策制定者需要理解并监测这一新型企业信贷模式的风险。
自20世纪80年代以来,大型企业开始大规模转向债券市场而非银行寻求融资,企业信贷市场正经历其最大规模的转型。企业和政府领导人需要密切关注这一领域。
私募债务基金正通过直接放贷以及发行担保贷款凭证(CLO)等方式从银行手中抢占市场份额,并推出更为复杂的产品,与此同时,对冲基金在企业债券和杠杆贷款领域也风头正劲,这类贷款通常面向风险较高的借款人。固定收益类交易所交易基金(ETF)的迅猛增长,也使更多普通投资者得以接触债券市场,并提升了所有人的市场流动性。
这些发展有诸多值得肯定之处。首先且最重要的是,它们通过拓展借款人和投资者的选择提升了信贷可得性。奥利弗·怀曼论坛(Oliver Wyman Forum,全球管理咨询公司奥利弗·怀曼旗下的智库)的最新研究表明,资金流动的增强可以促进企业投资、招聘和经济增长。相关产品目前在美国最为成熟,并正向欧洲和亚洲扩展,这些产品还借助保险公司、养老基金和其他投资者的长期资本,而非依赖银行,从而降低了部分风险。银行往往依赖存款,而在危机中,存款可能迅速被提取。
但新的隐患也在浮现。替代性信贷提供者的监管程度低于银行,有时采用不透明的结构,可能掩盖风险。它们还加剧了信贷提供者之间的竞争,可能导致放贷标准降低,2008至2009年全球金融危机(GFC)前夕便是如此。尽管新的信贷提供者能够为企业信贷市场增添多样性和韧性,但银行是这些提供者的最大资金来源这一事实可能削弱上述益处,并使市场在银行危机中变得脆弱。
世界经济论坛如何改善全球金融体系?
金融与货币体系中心召集各方领袖,共同理解全球金融体系的转型,涵盖从可持续性与韧性到创新与数字化等各个方面。
该中心通过促进合作与洞见,帮助合作伙伴使金融体系与长期经济稳定和共同繁荣保持一致。
借款人也需要留意潜在风险。首席财务官(CFO)必须考虑信贷市场日益增长的复杂性和相互关联性。随着私募信贷扩张,企业债务被打包并出售给更广泛的投资者,借款人与贷款人之间原本紧密的关系模式可能减弱,这可能降低贷款人在借款人财务状况恶化时保持灵活性的可能性。资金宽松固然诱人,但企业希望确保其贷款人在需要时仍能提供支持,并且借贷热潮不会拖垮经济、引发更广泛的动荡。
归根结底,企业领导人拥有了更多拓展融资渠道的机会,但这也需要政策制定者和监管机构密切监测,以降低未来发生危机的可能性。
衡量信贷转型
替代性信贷提供者和产品已存在数十年,但直到最近才蓬勃发展。它们通常提供高于投资级债务证券的收益率,这使其在危机后低利率环境中对投资者尤其具有吸引力。与此同时,危机后实施的更高资本和流动性要求以及其他限制措施,降低了银行的风险偏好。
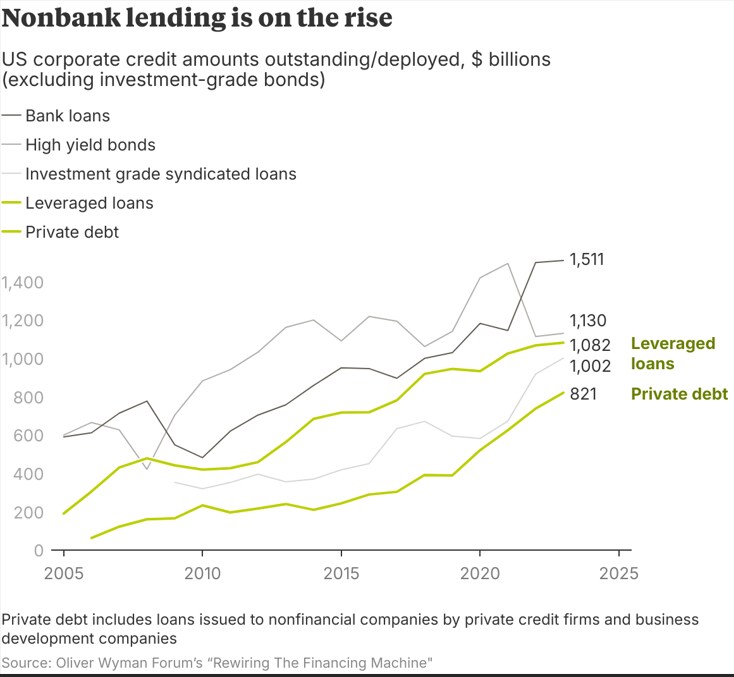
因此,曾经小众的信贷市场领域迅速繁荣。私募信贷是指由私募资本公司和商业发展公司提供的融资,自2013年以来,其全球规模已扩大至原来的四倍;而杠杆贷款(发放给负债水平较高或信用记录不佳的借款人)的规模则几近翻倍。
这两个细分市场目前占美国企业信贷的近20%,并且这一趋势正在向世界其他地区蔓延:自2018年以来,私募信贷在欧洲的年均增长率为17%(目前占企业信贷的2%),在亚洲的年均增长率为20%。
监测市场
在评估当今转型后的企业信贷市场的稳定性时,有五个关键问题值得考虑。鉴于银行挤兑和追加保证金可能引发或加剧金融危机,政策制定者、金融高管和首席财务官必须向自己提出以下问题:
正在作出哪些短期流动性承诺?值得注意的是,美国银行已向非银行金融机构提供了2万亿美元的承诺授信额度,平均使用率约为50%。私募信贷基金目前也在向企业提供授信额度,但这些额度尚未经历长期压力时期的考验。
金融链条正如何演变,其杠杆化程度是否正在提高?例如,美国大型对冲基金持有的信用衍生品超过8000亿美元,而私募股权公司在今年前三个季度则为其投资组合公司增加了近700亿美元的债务。这种层层叠加的敞口和杠杆,加上透明度不足,使得准确评估相关风险变得困难,并可能使企业信贷市场更加脆弱,更易受危机冲击。
传统机构对企业信贷和非银行机构的敞口有多大?即便银行的市场份额在下降,其对企业信贷的直接敞口仍在扩大。与此同时,银行通过向对冲基金和私募资本公司等非银行机构放贷,正在增加间接敞口,而这些机构进而又吸引养老基金和其他金融机构参与。私募资本控股的美国人寿保险公司目前持有6000亿美元资产,占该行业的11%。政策制定者和高管需要对这些相互交织的敞口形成全面认识。
新型优质资产在危机中表现如何?受监管的金融机构需要此类资产,而这类资产通常通过证券化产生,然而当今许多产品尚未经受危机考验。无担保条款贷款(covenant-lite loans)为投资者提供的保护较少,例如限制借款人承担额外债务的能力,目前占杠杆贷款市场的90%以上,而2000年这一比例仅为1%。这表明,许多担保贷款凭证(CLO)的基础可能比过去更为脆弱。值得注意的是,CLO市场增长最快的领域之一,截至2023年底规模超过1150亿美元,其投资于未评级的私募信贷贷款,而非杠杆贷款。政策制定者需要监测不断演变的标准,以防范过度冒险,而首席财务官则必须留意可能加剧危机并减少公司信贷获取渠道的系统性风险迹象。
危机可能如何发展?在危机中,哪些实体将有能力和风险偏好成为买家?非银行机构对市场流动性的作用日益关键,但它们缺乏银行所享有的央行支持。此外,在金融危机中,银行与非银行机构哪一方更有动机和能力为企业提供信贷支持,也存在疑问,而这往往恰恰是企业最需要支持的时候。
政策制定者需要了解风险
使监管和监督适应这些发展需要时间,但政策制定者应对任何过度累积风险的迹象保持警惕。高管和投资者必须通过要求基金持仓和杠杆的透明度以及开展压力测试,主动落实市场纪律,这一点至关重要。与此同时,企业首席财务官在评估融资方案时,必须审慎权衡各方面的利弊。
企业信贷市场的转型既能降低企业的资本成本,又能借助机构投资者的长期资金来源促进金融稳定。然而,建立在企业信贷之上的层层杠杆,可能在当前信贷周期转向下行时出现断裂,这可能引发危机,并大幅减少企业可获得的融资选择。此时加强审慎审视,有助于长期保留市场转型的益处,并降低当今企业信贷热潮孕育下一轮金融崩溃的可能性。




