债务融资主要包括银行贷款和债券发行,占化石燃料公司新增资本的90%。
可持续发展挂钩债券(SLB)为成功落实可持续发展或ESG原则的发行人提供较低利率。
债务融资常被忽视为推动排放增长的资本来源,但通过一些改革,SLB可以加速净零转型。
新型债务融资和借贷工具的出现,尤其是可持续发展挂钩债券,为调动机构资本和私人持有资本投入气候投资创造了巨大机遇,同时也凸显了降低“漂绿”风险的必要性。
什么是可持续发展挂钩债券?
可持续发展挂钩债券(SLB)是一种借贷工具,其财务和结构特征取决于发行人是否在规定期限内达到可持续发展或ESG指标。如果公司未能实现这些目标,就会受到惩罚:向投资者支付更高利息。这种基于绩效的工具让发行人能够明确承诺未来改善可持续发展成效,同时享受债券利率折扣。
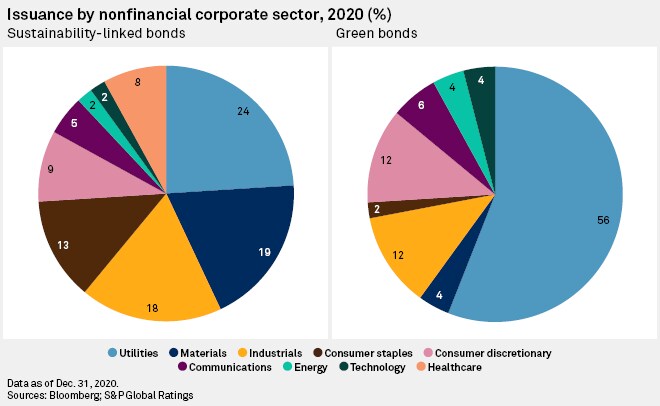
投资者对这类债券的兴趣日益浓厚,因为它们具备绿色债券或社会债券所没有的若干优势。首先,与绿色债券不同,SLB并非“资金用途限定型”债券,也就是说,募集资金不会指定用于特定目的,可以用于任何企业活动。此外,可持续发展挂钩债券让更多无法发行绿色债券或社会债券的发行人得以进入市场。绿色债券要求在可再生能源、公用事业或绿色建筑等绿色领域进行大量资本支出,因此大多数公司无法使用。
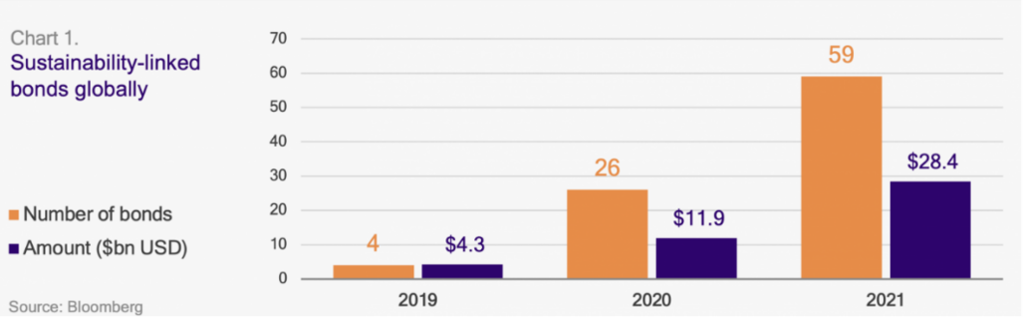
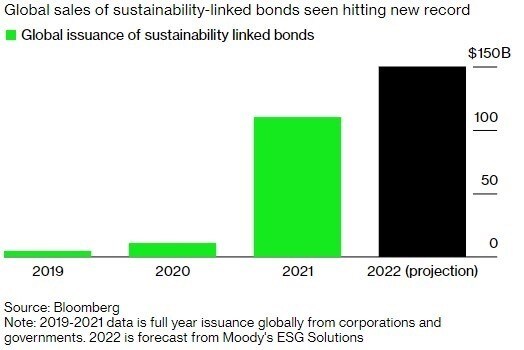
这推动了SLB市场的蓬勃发展:2021年发行额膨胀至逾1000亿美元,而2020年仅为90亿美元。仅2022年9月,SLB发行额就达到570亿美元,种种迹象表明,未来几个月还将出现指数级增长。
为什么“漂绿”会构成风险?
灵活性提高,也会加大“漂绿”风险。由于公司可以自行制定环境、社会和治理(ESG)战略并设定阶段性目标,这些目标可能很容易实现,而关键绩效指标(KPI)带来的实质性气候影响微乎其微,甚至没有。债券另一方的投资者则能提升自己的“绿色”声誉,而且往往缺乏推动公司设定更具挑战性目标的动力。
彭博社的一项研究分析了100多只总价值逾700亿美元的SLB,发现其中大多数与较弱、无关紧要、甚至已经实现的气候目标挂钩。
如何通过改革释放可持续发展挂钩债券的潜力?
目前形式的SLB尚未彻底改变企业债务市场,但只要进行几项切实的改革,这一工具就能推动最常被忽视的排放驱动型资本来源之一发生实质变化。
明确可持续发展挂钩债券资金用途至关重要。 目前,发行人对SLB募集资金的用途拥有完全自主权,因此原本用于促进可持续发展的资金可能被用于资助碳排放活动。与此同时,可持续发展挂钩债券不应必然要求像绿色债券那样配置同等规模的绿色支出,否则大多数发行人将被挤出市场,无法使用这一工具。规定SLB不得资助与可持续发展目标直接相悖的碳排放活动,是一种合理的折中方案,既能让公司借助债券融资,又能推动其迈向净零。
可信且具有实质意义的关键绩效指标(KPI)是SLB产生实质性气候影响的潜力基础,这可能需要独立监管机构进行审查。国际资本市场协会制定了相关原则,可作为自愿采用的结构设计、信息披露和报告准则。例如,与减排相关的KPI应超越公司的直接碳排放量,涵盖整个价值链中制造、加工和运输所产生的范围3排放。
提高透明度将增强可持续发展挂钩债券的可信度,因为投资者与发行人之间的大多数此类协议都是私下达成的。SLB的成效取决于对排放和能源使用等关键可持续发展指标进行准确、全面的报告。非营利组织可持续发展会计准则委员会(SASB)制定了信息披露与报告框架,有助于披露可比较、一致且可靠的ESG信息。提高披露流程透明度的框架将减少“漂绿”,并最大限度地提升SLB的影响。
让企业债券市场与可持续发展目标保持一致,对于推动金融服务业迈向净零至关重要。债务融资是最常被忽视的排放驱动型资本来源之一,通过一些改革,可持续发展挂钩债券有望推动净零转型取得实质进展。




