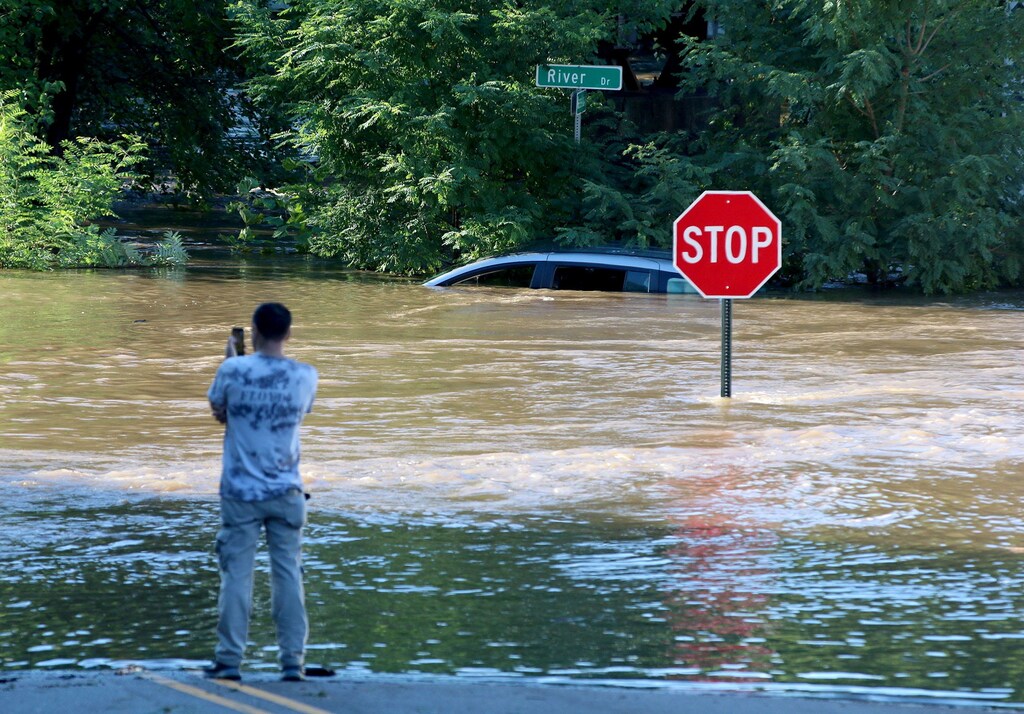
新冠疫情和气候危机让我们初步看到了在日益难以预测的风险格局中“一切照旧”的样子。
全球金融体系必须投身于“零排放竞赛”和风险缓解工作之中。
我们必须提高力度,将全面的风险削减置于金融业决策的核心——以下是具体做法。
新冠疫情和不断升级的气候紧急状况共同揭示了一个关键信息:灾害风险就是系统性金融风险。
过去22个月,我们不仅初步看到了在日益难以预测的风险格局中“一切照旧”可能意味着什么。截至2021年9月,疫情已造成超过500万人死亡、全球GDP损失12万亿美元,且大多数发展中国家债务达到创纪录水平。复苏前景取决于所处地区。与此同时,我们还经历了一系列“前所未有”的灾害事件、激烈冲突、贸易战、流离失所和人道主义危机,据预测,到2050年,气候变化将使全球经济产出减少18%。
作为回应,要求系统性变革、迈向更具韧性和可持续未来的呼声正在全球回响。
然而,尽管人员和经济损失创下纪录,股市仍然反弹,全球贸易流量也恢复到疫情前的水平。发达经济体经济前景的改善促使一些人赞扬我们金融体系的韧性,并诱使人们回到“一切照旧”的状态。
但这一体系真的适应未来吗?如果不适应,又该如何应对?
一个关键问题是,灾害风险及相关成本未体现在金融建模或分析中,也未反映在大宗商品或资产价格中,既不出现在资产负债表上,也不影响企业的盈利能力和估值。因此,不可持续的企业比更具可持续性的同行享有更低的资本成本,这使其得以将资本错配于创造风险而非降低或预防风险的领域,甚至因此获得奖励。此外,灾害的经济成本很少由造成灾害的人承担,而是转嫁给政府、社区和最脆弱的群体。因此,在应对高影响冲击时,市场是“对风险视而不见”的。
为避免在世界遭受下一次重大灾害时引发金融混乱,政府必须迫切解决这一市场失灵问题。政府对降低风险、实现可持续发展以及人民和社区的整体福祉负有首要责任。
向净零排放的转型正在迅速加速,各国、企业和金融界领袖每天都在作出强有力的承诺。“ESG”(环境、社会与治理)和“TCFD”(气候相关财务信息披露工作组)已成为金融界的热门词汇。这是非常值得欢迎的。
然而,气候变化已不再是未来的威胁,而是当下的现实。即便在最理想的减缓情景下,它仍将在未来数年持续影响我们的生活和生计,因此我们需要同等加速适应工作,尤其是多灾种风险削减。在一个受到超过300种自然和人为灾害威胁且存在非线性相互关联风险的世界中,做出基于风险信息的权衡,确保投资决策不会(在不自知的情况下)产生新的威胁或加剧其他现有威胁,对我们的生存至关重要。
显然,只有不同利益相关方密切合作,才能应对这一挑战,而金融业必须参与其中。这不仅是人类和经济层面的必然要求,Steve Waygood,也是投资者信托责任的一部分,即确保市场为股东和客户良好运转。
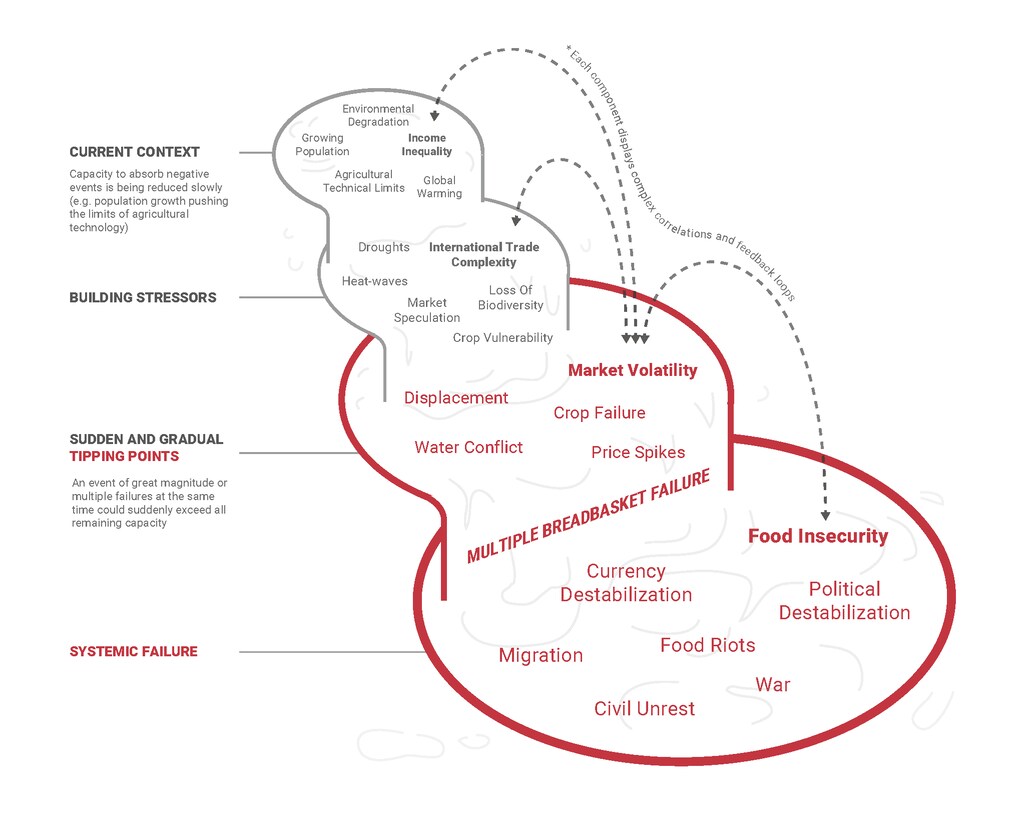
幸运的是,我们无需从零开始。凭借可持续发展目标(SDGs)、《巴黎协定》、《亚的斯亚贝巴行动议程》以及《2015—2030年仙台减少灾害风险框架》(这是唯一明确提及金融业和监管机构作用的2030年协议),我们已经拥有了从风险盲目型投资转向风险知情型投资的全球政策承诺。我们还看到,在COP26前夕,增强韧性的行动日益增多。
然而,我们需要提高力度,将全面的风险削减置于金融业决策的核心。风险知情型投资将获得回报,因为预防是有价值的。联合国减少灾害风险署(UNDRR)估计,60亿美元的预防投入可产生3600亿美元的经济效益。成功取决于三个关键要素:
1. 拓宽视野,从投资可持续性和气候韧性,转向将可持续性和韧性纳入投资之中。
到2030年在五个优先领域实现可持续发展目标,每年需要额外投入5280亿美元用于低收入及中低收入国家,并需要为新兴国家额外投入2.1万亿美元。而仅在2020年,全球总市值估计已达到56,656,146百万美元。
因此,为使风险盲目型市场不危及可持续发展目标,我们必须超越绿色、可持续或以影响力为导向的金融产品,使所有投资都基于风险信息,从而实现可持续性和韧性。这可以通过制定与《仙台框架》相一致、并适用于所有公共或私人投资的可持续性和韧性关键绩效指标来实现。
2. 增进对系统性灾害风险的理解,提升应对这些风险的能力,包括认识并接纳相互联系和权衡取舍。
欧盟新规为支持绿色和可持续的未来而出台,其中包含“不造成伤害”原则,正是对此的一次尝试。在此基础上,自然和人为灾害、它们之间的相互关联以及系统性影响,都应纳入ESG和风险披露框架。现有的灾害损失数据库、风险登记册和统计数据、压力测试以及将气候与金融风险建模相结合的初步工作,都可以为这一努力提供支持。
3. 要将风险削减置于投资决策的核心,并释放公共和私人金融及投资的力量以实现韧性与可持续性,政府应通过确保投资者及其他企业承担风险创造的全部成本,来改变利润驱动机制。
这要求将灾害风险及成本纳入企业的损益表,同时认识到风险具有双重重要性——即企业所面临的风险以及企业所创造的风险。可持续性风险披露、评级、标准和会计要求、碳定价机制、绿色产品税收优惠或准备金要求、2008年金融危机后推出的上网电价补贴和生产税收抵免,以及其他政策、财政和市场机制,都应加以扩展或调整,以涵盖更广泛的风险削减。
危机时期对任何系统而言都是冲击。然而,它们也带来了重新思考、学习、适应和变革的机遇。
正如联合国秘书长本月所强调的,随着世界逐步走出疫情,我们必须重新思考如何应对日益系统性的气候和灾害风险,从长期、多灾种和以预防为重点的角度看待韧性。这只能在受托负责的人士于宏观层面提供强有力的领导下实现。齐聚COP26的各国政府拥有前所未有的机会,可以采取果断行动,使基于风险信息的投资成为迈向可持续世界的市场激励因素,并在其中发挥作用。我们不容错过。




