这是在新加坡金融科技节发表演讲的文字记录。
尊敬的各位来宾,女士们、先生们,早上好。感谢有机会参加这一重要活动。
在新加坡,常常会刮风。这里的风带来变化,也带来机遇。历史上,风帆曾将船只吹进新加坡港口。船只在此补给,等待季风过去、季节更迭。
古希腊哲学家以弗所的赫拉克利特写道:“变化是唯一不变的。”
新加坡深谙此道。各位也深谙此道。这正是金融科技节的精神所在——敞开通往数字未来的大门,扬帆迎接变革之风。
然而,变化也可能令人望而生畏、感到不安,甚至受到威胁。技术变革尤其如此,它会扰乱我们的习惯、工作和社会交往。
关键在于,在管理风险的同时发挥其益处。
在金融科技领域,新加坡展现了非凡的远见——例如监管沙盒,让新理念得以测试;还有金融科技创新实验室,以及新加坡与主要央行在跨境支付方面的合作。
今天上午,我想围绕这一背景谈三点:
第一,从货币性质的变化和金融科技革命谈起,阐明这一问题。
第二,探讨央行在这一新金融格局中的作用,尤其是提供数字货币的作用。
第三,审视一些潜在弊端,并探讨如何将其降至最低。
1. 货币性质的变化与金融科技革命
首先谈谈今天摆在我们面前的重大议题——货币性质的变化。
当时商业活动局限于本地,以城镇广场为中心,货币以代币——金属硬币——的形式存在,已经足够,而且效率很高。
硬币从一只手传到另一只手,交易便告完成。只要硬币有效——人们可以看一眼、刮一刮,甚至咬一咬来判断——由谁持有并不重要。
但随着商业活动转移到船上,例如途经新加坡的船只,贸易距离不断扩大,携带硬币变得昂贵、危险且不便。
中国在9世纪出现的纸币有所帮助,但还不够。创新催生了汇票——这种纸面凭证让商人在家乡城市的银行开户后,可以在目的地从银行提取款项。
阿拉伯人称这些汇票为萨克,今天的英文“支票”(check)一词便源于此。这些支票及与之相伴的银行业务传播到世界各地,意大利文艺复兴时期的银行家和商人发挥了带头作用。其他例子还包括中国的山西票号汇票和印度的汇票。
人们突然开始在意交易对象是谁。这位波斯商人真是那张汇票的合法持有人吗?汇票可信吗?山西那家银行会接受它吗?信任变得至关重要——国家通过提供流动性支持和监督,成为信任的保障者。
为什么这段简短的历史回顾与今天有关?因为金融科技革命对我们刚才谈到的两种货币形式——硬币和商业银行存款——提出了质疑,也对国家提供货币的作用提出了质疑。
我们正处在一个历史性的转折点。今天聚集在这里的各位年轻而大胆的创业者,不只是在创造服务,也有可能重塑历史。而我们所有人都在适应这一变化。
数字化这股新风正在吹来。在这个新世界里,我们随时随地相聚。城镇广场回来了——以虚拟形式呈现在我们的智能手机上。我们即时交换信息、服务,甚至表情符号……点对点、人与人之间。
我们遨游在信息的世界里,数据是“新黄金”,尽管人们对隐私和网络安全的担忧日益加深。在这个世界中,千禧一代手持手机,正在重塑经济的运作方式。
关键在于,货币本身正在变化。我们期待它变得更便捷、更易用,甚至外观可以不那么严肃。
我们希望货币融入社交媒体,能够随时用于线上和人与人之间的交易,包括小额支付。当然,我们也希望它成本低、安全可靠,能防范犯罪分子和窥探者。
在这个数字世界里,现金还会有什么用?如今,商店橱窗里已经挂出“不收现金”的告示。这样的情况不只出现在无现金社会的典范斯堪的纳维亚地区,其他许多国家对现金的需求也在下降,国际货币基金组织近期的研究显示了这一点。十年、二十年、三十年后,还有谁会继续交换纸币?
银行存款也正受到新型货币的冲击。
想想新兴的专业支付服务商,它们提供电子货币——从中国的支付宝和微信支付,到印度的PayTM,再到肯尼亚的M-Pesa。这些货币形式是为数字经济量身打造的,能够满足人们的需求,也满足经济的需要。
甚至比特币、以太坊和瑞波币等加密货币也在争取进入无现金世界,不断自我革新,希望提供更稳定的价值,以及更快速、更低成本的结算。
2. 央行数字货币的理由
现在谈谈第二个议题:在这一新的货币格局中,国家——也就是央行——扮演什么角色。
有人认为国家应当退后。
电子货币提供商认为,自己比银行风险更低,因为它们不放贷,而是将客户资金存放在托管账户中,只在各自网络内结算支付。
至于加密货币,它们试图以技术作为信任的基础。只要系统透明——而且你熟悉技术——你或许就会信任它们的服务。
不过,我并未完全信服。对这些机构进行适当监管,仍将是信任的重要支柱。
我们是否应该更进一步?除了监管之外,国家是否应继续积极参与货币市场?是否应该填补现金退出后留下的空缺?
具体来说:央行是否应该发行一种新的数字货币?例如由国家支持的代币,或者在央行直接开设账户,供个人和企业用于零售支付?的确,大家在商业银行的存款已经是数字形式。但数字货币将是国家的负债,正如今天的现金,而非私人企业的负债。
这不是科幻小说。世界各地的多家央行都在认真考虑这些想法,包括加拿大、中国、瑞典和乌拉圭。它们正在拥抱变化和新思路,国际货币基金组织也不例外。
今天,我们发布了一份新的研究报告 [1],探讨央行数字货币——简称“数字货币”——的利弊。报告聚焦数字货币在国内的影响,而非跨境影响。报告可在国际货币基金组织网站查阅。
我认为,我们应该考虑发行数字货币的可能性。国家或许可以为数字经济提供货币。
这种货币可以实现公共政策目标,例如:(i) 推动金融普惠;(ii) 保障安全并保护消费者;同时提供私营部门无法提供的服务:(iii) 支付隐私。
a) 金融普惠
先谈金融普惠。数字货币有望触达偏远和边缘地区的个人与企业,因此前景广阔。我们知道,银行并没有积极争取为贫困和农村人口提供服务。
这点至关重要,因为现金在这些地方可能不再是一个选择。如果大多数人采用数字货币,现金基础设施就会逐渐衰退,使边远地区的人们落在后面。
那么,是否可以补贴这些地区的现金使用?但这样一来,边远地区的经济生活就会与中心地区脱节。
当然,提供数字货币未必是唯一的答案。政府也可以通过提供资金或改善基础设施,鼓励私营部门提出解决方案。
b) 安全与消费者保护
数字货币的第二项益处与安全和消费者保护有关。这实际上是大卫对抗歌利亚的故事。在过去,硬币和纸币凭借低成本、普遍可用的优势,或许能制衡大型全球支付公司的主导地位——这些公司包括银行、票据交换所和网络运营商。
没有现金,过多权力可能落入少数规模庞大的私人支付服务商手中。毕竟,支付服务天然容易走向垄断——服务的人越多,服务成本就越低、用途也越广。
首先,如果私人企业没有衡量支付故障给社会造成的全部成本,它们在安全方面的投入可能不足。系统韧性也可能受损——支付链条上的环节寥寥无几,一旦其中某个环节断裂,整个系统就可能停止运作。比如网络攻击、技术故障、破产,或者企业退出当地市场。
监管未必能够完全解决这些弊端。数字货币可以作为备用支付手段,发挥优势;也可以像它的“祖辈”——可靠的旧式纸币——那样,通过提供低成本、高效率的替代方案促进竞争。
c) 隐私
我想强调的数字货币第三项益处涉及隐私。现金当然可以匿名支付。出于正当理由,我们会使用现金保护隐私,例如避免遭受黑客攻击或被客户画像。
来看一个简单的例子。设想购买啤酒和冷冻披萨的人,其房贷违约率高于购买有机西兰花和泉水的消费者。如果你想吃啤酒配披萨,却不希望信用评分下降,该怎么办?今天,你可以掏现金。明天呢?私人拥有的支付系统会不会把你推向西兰花货架?
央行会挺身而出,提供完全匿名的数字货币吗?当然不会。这样做会让犯罪分子大捞一笔。
3. 央行数字货币的弊端
这就引出了第三个方面——数字货币可能带来的弊端。显而易见的风险包括金融诚信和金融稳定方面的风险。但我还想强调扼杀创新的风险——这是你们最不愿看到的。
我的核心观点是,我们应当创造性地应对这些风险。我们如何通过创新方式设计数字货币来减轻风险?技术为此提供了广阔空间。
a) 金融诚信风险
让我们回到隐私与金融诚信之间的权衡。我们能否找到折中方案?
央行或许可以设计一种数字货币,通过客户尽职调查程序核实用户身份,并记录交易。但除非法律有要求,否则不会向第三方或政府披露身份信息。因此,当我购买披萨和啤酒时,超市、它的银行和营销人员都不会知道我是谁。至少默认情况下,国家也未必知道。
不过,反洗钱和打击恐怖主义融资的管控措施仍会在后台运行。一旦产生怀疑,就可以揭开匿名面纱展开调查。
与现金相比,这种安排对用户有利、对罪犯不利,对国家也更有利。当然,挑战依然存在。此时此刻,我希望推动人们探索这一方案。
b) 金融稳定风险
第二项风险关系到金融稳定。数字货币可能加剧我们先前谈到的银行存款承压问题。
如果数字货币与商业银行存款足够相似——因为它们非常安全、持有金额不受限制、可以支付任意金额,甚至可能提供利息——那么人们为什么还要持有银行账户?
但银行不会坐视不动。它们可以提高利率、改善服务来参与竞争。
银行挤兑的风险呢?确实存在。但要考虑到,人们之所以挤兑,是因为他们认为现金提现遵循先到先得的原则——早起的鸟儿有虫吃。数字货币则不同,它比现金更容易分发,因此即使躺在沙发上的人也可以安心!
此外,如果储户正转向外国资产,他们也会避开数字货币。在许多国家,人们已经有流动性强且安全的资产可供选择,例如只持有政府债券的共同基金。因此,数字货币是否真的会扰乱金融稳定,目前仍无定论。
c) 创新风险
如果数字货币过于受欢迎,反而可能扼杀创新。如果央行提供从数字钱包、代币到后台结算服务的一站式解决方案,你们还能发挥什么作用?
换一种做法如何:央行与私营部门——银行和其他金融机构——建立合作关系,并表示:由你们对接客户、保管他们的财富、提供利息、建议和贷款;但到了交易时,就由我们接手。
这种合作关系可以有多种形式。银行和其他金融企业,包括初创公司,都可以管理数字货币,类似于目前由银行发行现金的方式。
或者,个人可以继续在金融企业持有普通存款,但最终由这些企业之间以数字货币结算交易。这与今天的做法相似,只不过结算在瞬间完成,几乎不花成本,而且随时都能进行。
优势显而易见。你的支付将即时、安全、低成本,并且可能是半匿名的,正如你所希望的那样。央行也能在支付领域保持稳固地位。此外,它们还可以为竞争提供更公平的环境,并搭建创新平台。同时,你的银行或其他创业者可以依托最新技术,确保用户体验友好。
换句话说,央行专注于自身的比较优势——后台结算;金融机构和初创企业则可专注于自己最擅长的领域——客户界面和创新。这是公私合作的最佳范例。
结语
最后总结一下。今天上午,我尝试评估了发行数字货币的理由。
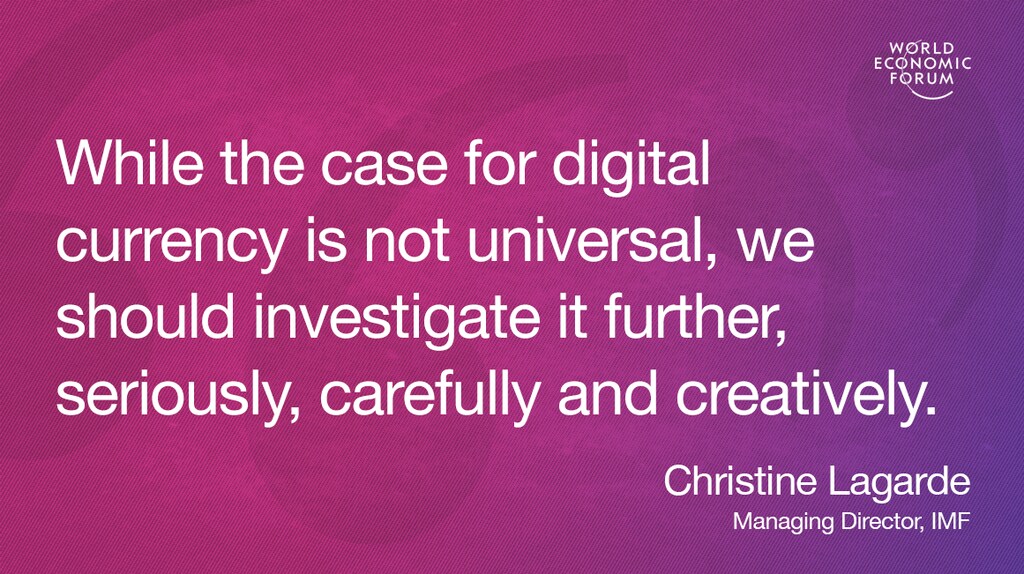
发行数字货币的理由,源于货币需求不断变化,也源于重要的公共政策目标。我要传达的信息是,虽然发行数字货币的理由并非在所有情况下都成立,但我们应该认真、谨慎而富有创造性地进一步研究这一问题。
更根本地说,这关乎变化——对变化持开放态度,拥抱变化,塑造变化。
技术会改变,我们也必须随之改变,否则我们就会成为枯枝上的最后一片叶子,而其他叶子早已随风飞去。
在金融科技领域,我们需要驾驭变化,使其公平、安全、高效且充满活力。这正是国际货币基金组织和世界银行去年10月推出《巴厘岛金融科技议程》的目标。
变革之风渐起时,什么将指引我们前行?当年航行于新加坡海峡的船长们以北极星为指引。
今天呢?明天呢?
我建议我们跟随一个女孩。一个年轻的女孩,一个无所畏惧的女孩。如果你够幸运,或许能在纽约金融区亲眼见到她。
她大胆、勇敢、自信。她面向未来,坚韧而坚定地向前迈进——她将亲手塑造未来,睁大双眼,满怀热忱,稳步前行。
我听见她说:“让我们扬帆前行。我无所畏惧。”(停顿)我,无所畏惧。
谢谢大家。




