中国经济放缓是全球增长面临的最大短期威胁。8月工业增加值下降,信贷增长大幅放缓,房价下跌,销售额同比下降20%。鉴于欧元区陷入停滞且日本前景不明,中国若出现硬着陆,将对全球需求造成沉重打击。
人们普遍关注今年的GDP增速相对于政府7.5%目标的可能表现。但更大的问题在于,中国能否在未来2-3年内实现经济再平衡,同时避免爆发金融危机和/或经济急剧放缓。中国特有的一些因素使这一结果更有可能实现,但成功绝非确定无疑。
面对2008年的金融危机,中国释放了信贷繁荣以维持产出和就业增长。 信贷规模急剧膨胀, 占GDP的比重从2008年的150%升至2014年年中的250%。影子银行的多种信贷形式补充了银行贷款的快速增长。
这一策略奏效,中国得以持续创造 每年1200万至1300万个城镇新增就业岗位。但投资占GDP的比重从40%升至47%,增长变得危险地失衡,并严重依赖基础设施建设和房地产开发。狭义界定下,这些活动占中国增加值的12%。事实上, 近期研究 表明,中国33%的经济活动依赖于房地产行业的持续健康发展。
中国正面临所有发达信贷繁荣期共有的两难困境。繁荣持续越久,投资浪费、巨额坏账和重大金融危机的风险就越大。但仅仅收紧新增信贷供应并任由坏账违约,本身也可能引发危机和衰退。
今年的政策应对一直摇摆不定。违约纪律虽被广泛讨论,却从未真正落实。尽管经济显著放缓,中国人民银行仍抵制全面降息或下调存款准备金率。但在今年第二季度,国务院总理李克强重申了7.5%的增长目标,随后出台了若干“定向”刺激措施,主要包括向铁路、小型银行、农业和小微企业提供的新增贷款。对房地产市场的限制措施,例如限制多套房购买或高杠杆投资,经历了收紧,随后又被放松。
至少目前看来,主张约束和市场纪律的观点似乎已在这场辩论中占据上风。这或许部分反映了对最关键目标认识上的微妙转变。李克强及政策专家近期的讲话都淡化了特定增长目标的重要性,转而聚焦于创造就业和保持低失业率。
所幸,人口结构变化即将使经济再平衡和就业提振变得更加容易,从而避免社会紧张局势。中国劳动年龄人口目前正缓慢减少。更为显著的是,15-30岁人口数量 将下降25% (2015年至2025年)。农村劳动力仍超过3亿,这意味着大量人口仍可能迁往城市地区。但随着农村劳动力老龄化,迁移速度将放缓。
因此,中国劳动力市场的收紧速度将比许多人预期的更快。实际工资上涨将支撑向消费驱动型经济的转型,而对失业担忧的减少将降低对信贷驱动型建筑业吸纳劳动力供给的依赖。
但信贷繁荣所产生的巨额债务仍是一个重大问题。此前从未有任何经济体经历过如此繁荣却未遭遇金融危机或重大增长挫折。乐观者常强调“中国不同”的两个方面。首先,许多债务涉及中国国家的不同部门,例如,国有企业及地方政府欠国有银行的债务。
其次,中国中央政府的 负债水平较低 ——截至2013年底仅占GDP的22%——因此拥有可观的财政实力。面对金融部门大量的不良贷款,政府可以重演20世纪90年代末的做法,吸收坏账并对银行注资,而非任由违约和银行倒闭冲击经济并导致衰退。
但是,尽管中国比面临类似信贷繁荣的其他国家拥有更大的操作空间,风险依然严峻。不良贷款问题在国有企业中可能最为严重,但自2010年以来,新增企业贷款中略多于一半流向了私营部门,而私营部门在陷入困境的房地产市场中 发挥着重要作用 。当房地产繁荣转向衰退时,企业和家庭的去杠杆努力即便在银行不被允许倒闭的情况下,也可能削弱增长。资产负债表衰退并不需要金融危机。
中国越是实现其既定目标——即“市场发挥决定性作用”,“中国不同”的论据就越不适用。利率自由化将增加众多负债过重借款人的借贷成本。对影子银行实体实行不救助规则将造成损失,从而打击市场信心。资本账户开放程度越高,中国庞大的债务就越会由全球各地的银行和其他机构投资者持有。
在一个继承了相当于GDP 250%债务的经济体中,仅仅收紧信贷供应并施加市场纪律,可能是一剂灾难性的药方。相反,中国应利用直接财政刺激来抵消信贷增长放缓和去杠杆化带来的通缩效应。并且,在推进全面金融自由化之前,它应通过债务减记和注资来清理银行的资产负债表。
中国无疑需要实现经济再平衡,并在其金融体系中引入更多市场纪律。人口结构变化将在前一挑战上提供助力。但若缺乏审慎的政策设计和合理的次序安排,改革过程中可能出现重大挫折。
作者:Adair Turner,英国金融服务管理局前主席,现任英国金融政策委员会成员及上议院议员。
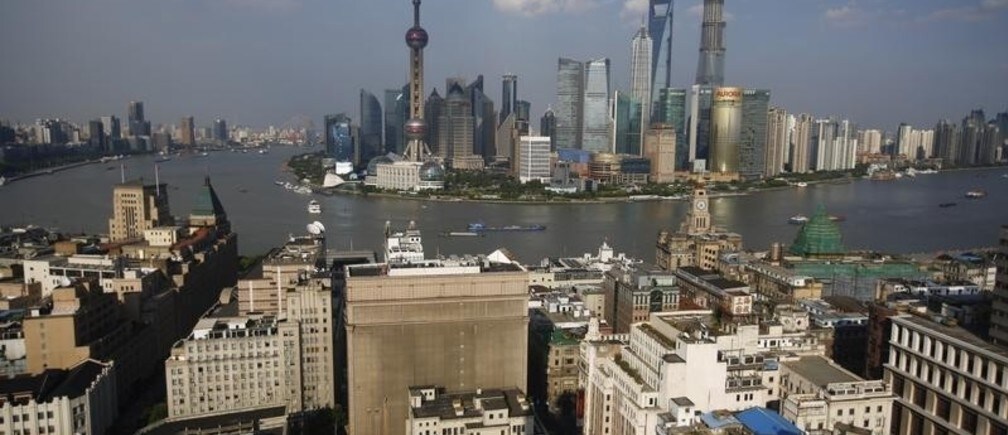
图片:2013年7月31日,上海浦东金融区概览,右侧为正在建设中、计划于2014年底完工的上海中心大厦(R)。路透社/Carlos Barria(REUTERS/ Carlos Barria)




